卓驭押注一套模型通吃汽车与机器人,2027年Q1上车
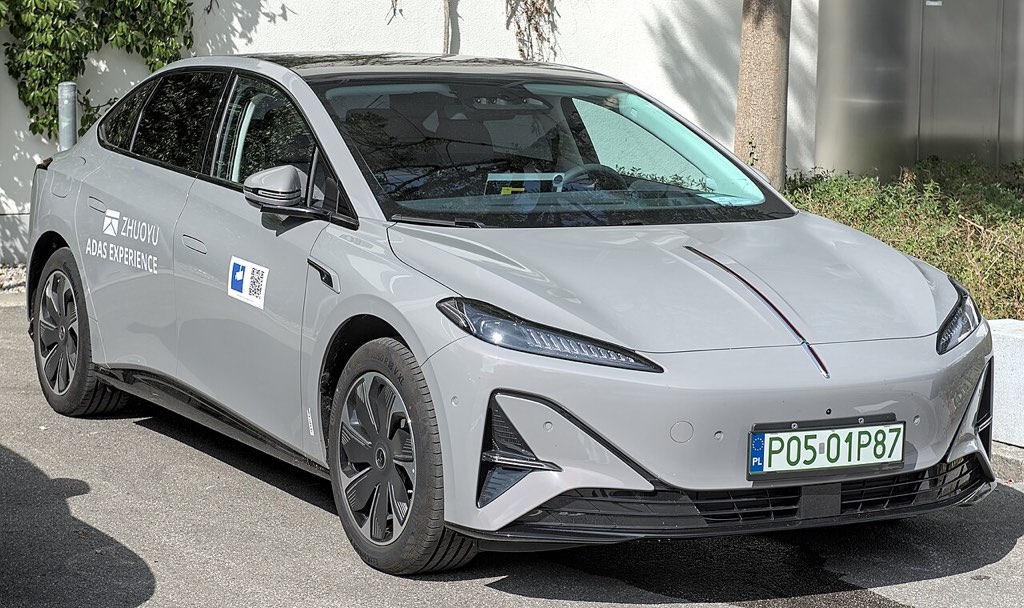
一辆挂着波兰牌照、车门上印着「ZHUOYU ADAS EXPERIENCE」的灰色红旗天工 05,是卓驭那场赌局最不抽象的物证:一套模型,同时开轿车、开 40 吨重卡,最终还要开机器人。而这一幕真正落进你买得到的车里,要等到 2027 年第一季度——不是这家公司 4 月说的「年内」。
一句话讲清这场赌局
卓驭做的不是把智驾模型裁剪一下给机器人用。它的主张是:车和机器人面对的是同一个底层问题——建立可用的三维空间模型、预判接下来会发生什么、选一个动作——因此一个在这件事上训练出来的基础模型,胜过两个分别训练的专业模型。
对准备买车的人来说,这不是哲学问题。如果一套模型真的同时服务轿车、重卡、客车和机器人,单车的软件成本就会下降,功能价格随之下降。如果不是,你就是在替一个只能靠乘用车摊薄的研发项目买单。这篇文章后面所有内容,都是这一条的推论。
2026 年 4 月 11 日,卓驭 CEO 沈劭劼在智能电动汽车发展高层论坛上给出了生存版表述:「智能驾驶只是物理 AI 的初始形态,绝非终局,未来存活下来的智驾公司都将转型为移动物理 AI 公司。」
从大疆车载到移动物理 AI 公司
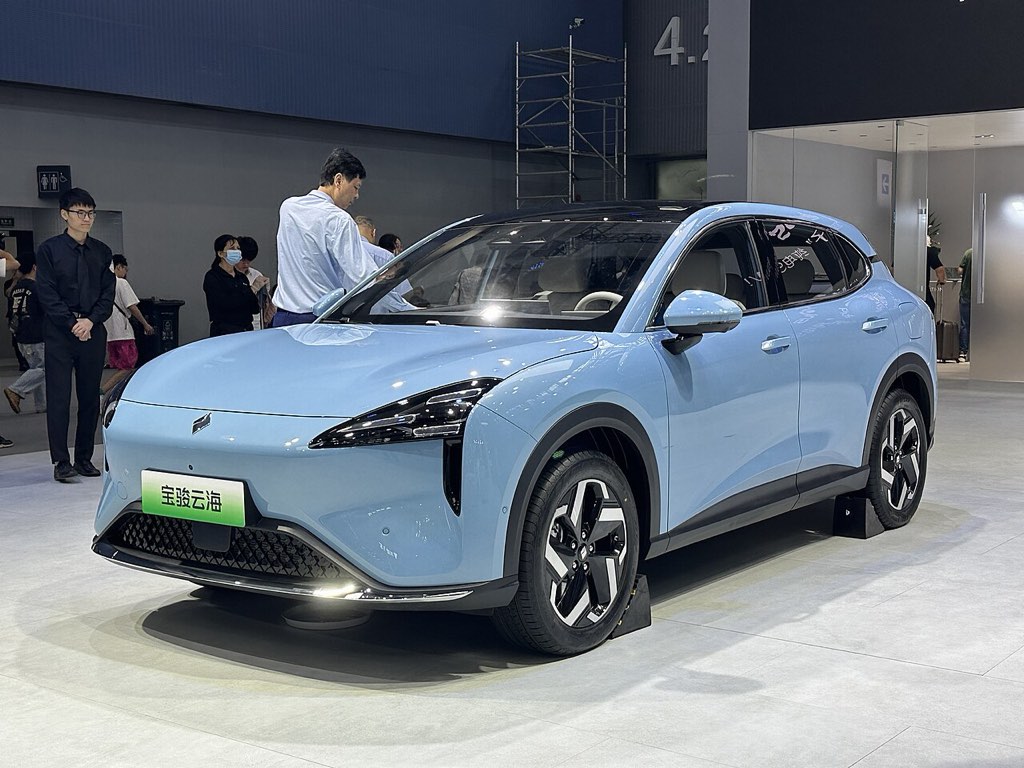
这条血脉解释了它的成本文化。卓驭起步于大疆的车载事业部,2023 年从大疆分拆为独立公司,2024 年 6 月启用「卓驭」品牌。它的口碑建立在把城区领航压进中算力平台——那个「15 万元级别的车也能全国都能开、不依赖高精地图和激光雷达」的说法。客户包括上汽通用五菱的宝骏、奇瑞、大众在华合资公司、一汽和东风。
股权变化比多数报道跟上的速度更快。2024 年 12 月比亚迪入股 3.95%。2025 年 11 月,中国一汽成为战略股东,持股 35.8%,原股东 NewTerritory 从 70.65% 降至 34.85%,两家共同控制。一家央企整车厂现在共同拥有一家正在被其他整车厂采购的供应商——这个治理事实,到后面讲风险时还要用到。
战略分两步落地。2025 年底先提出「移动智能基座」构想;2026 年 4 月 24 日北京车展,卓驭发布首个原生多模态基础模型,同期提出「智能一切移动」战略,并宣布与中国一汽深度战略合作,覆盖红旗司南组合驾驶辅助、天工 05 与 06,以及采用全新架构、支持 L3/L4 硬件的天工 S 概念车。
到 2026 年 10 月 29 日的商用车发布会,乘用车这边的数字是:客户 22 个,累计量产车型超过 60 款,已定点超过 110 款,近期新增丰田、现代两家客户。
「原生」两个字到底买到了什么
卓驭自己把技术分成三代,评分体系也是它自己定的——这一点后面会说。
第一代是规则加高精地图加小感知模型,卓驭给通用基础能力打约 40 分,靠大量地域化定制能推到 80 分,代价是每开一个新城市都要重做地图和规则。那条「开城」传送带,就是中国城区领航辅助的整部历史的浓缩版。
第二代是端到端,起步点抬到约 70 分,加少量规则泛化到 90 分;卓驭的高悟性端到端 4.0 属于这一代,模型规模在数千万到数亿参数之间。也正是这一代技术切换,把地平线从一家芯片供应商变成一端式端到端方案商。
第三代就是原生多模态模型,「原生」包含四个具体的技术主张。
第一是统一表征:视频、文本、动作、语音、地图在同一个框架里编码,而不是五个编码器拼起来。第二是泛化发生在预训练阶段而非之后——卓驭的说法是,后训练、蒸馏、部署都是工程,天花板在预训练时就定了。第三是数据构成不只是驾驶:还包括互联网视频、各类移动机器人的第一视角日志,以及跨国家的交通规则与驾驶习惯。第四,也是卓驭最强调的一点,它不是通常意义上的 VLA。视觉-语言-动作模型要把传感器输入翻译成语义 token 再翻译成动作,这一步显式翻译既带来延迟也损失信息;所有模态在同一个框架内训练,卓驭说,就没有这道接缝。
那在路上意味着什么?不是「明天的通勤路上你能感觉到更聪明」。它意味着可移植性:端到端模型遇到路权文化不同的市场,泛化工作近乎推倒重来——这正是中国智驾出海一直慢的原因。一个把跟车距离和路权当成一般物理关系学下来的模型,理论上只需要激活而不需要重训。卓驭给出的目标是 Zero Shot,即零数据知识迁移,它自己列的三条标准是「跨垂类开箱即用」「海外几乎不需重新泛化」「一套模型覆盖铺装路面、非铺装路面、室内室外」。
70 分到 95 分:这个数字值多少
卓驭说端到端这一代起步 70 分,原生模型开箱 95 分。这个数字是什么、不是什么,需要说清。
它是公司自定尺度上的内部评分,没有公开测试集,没有第三方复现。它不能跨供应商比较——卓驭的 95 分和另一家的 95 分量的不是同一件事。把 70 和 95 当作自家的前后对照,而不是市场排名。
有一个外部可核的点:卓驭在北京车展开放了原生模型的媒体试乘,车基于英伟达 Thor 平台,11 个摄像头的视觉方案,加自研的激目 2.0 舱内激光视觉系统。厂商驾驶员的试乘不等同于你的通勤路,但它至少不是一张 PPT。
另有一个数字在中国的行业报道中流传——长尾场景通过率比上一代端到端方案提升 40% 以上,来源标注为卓驭内部测试。我们无法独立核实,而且这类数字应该在交付之后重新测量,不是在交付之前。
任何这类说法的真正检验标准,是客户拿到软件六个月之后,在同样路段上的接管率。这件事还没发生。
学术证据,去掉包装之后
同一个窗口期内的两篇公开论文,把「共享底座」这件事做成了具体数字,比战略语言有用得多。
ACE-Brain-0(arXiv 2603.03198,2026 年 3 月)出自大晓机器人——一家由商汤联合创始人王晓刚担任董事长的上海公司——联合上海交通大学、南洋理工大学、香港中文大学。8B 参数的多模态模型,15 亿 token 语料,统一的是四类领域而非三类:空间认知、自动驾驶、低空无人机感知、机器人操作。在 24 个基准中,它在 19 项上取得具身模型阵营的 SOTA,其中 SAT 空间测试 92.0 分、MindCube 82.1 分、自动驾驶规划 NuPlanQA 91.7 分、长程机器人推理 RoboVQA 64.6 分。
真正有意思的是消融实验。用空间预训练的权重初始化各领域专家,自动驾驶提升 19.3%,无人机任务提升 16.5%,机器人操作提升 5.4%。而空间中心化的初始化,比标准指令微调高出 25.6%。
MiMo-Embodied(arXiv 2511.16518)是小米的版本,2025 年 11 月 21 日以 MIT 协议开源:7B 视觉语言模型,覆盖 17 项具身基准(任务规划、可供性预测、空间理解)和 12 项自动驾驶基准(感知、状态预测、规划)。小米的结论是两个领域存在正向迁移、互相强化。项目负责人是小米智驾首席科学家陈龙——这说明它既是一个机器人项目,也是一个汽车项目。
然后是边界,因为这两篇论文自己就很诚实。两个都是 7B–8B 的模型,输出的是文本形式的推理与规划,都不输出方向盘转角或关节扭矩。它们证明的是理解层可以共享。而车厂需要的是控制层。这一步不在这两篇论文里。
共享在哪里停住
「共享不是免费的」这条最硬的证据,来自 ACE-Brain-0 自己的训练实验。朴素的联合训练产生了梯度干扰——驾驶和操作争抢同一批参数,把彼此都稀释了。朴素的顺序训练产生了灾难性遗忘——学新领域时把旧领域弄坏了。所以论文才需要三段式:先建空间底座,各领域分别训专家,再在不使用原始数据的前提下合并,最后用强化学习精修。
把这段当成警示标签读。真正能跨具身迁移的模型,不是把一次训练指向混合数据就能得到的,它需要专门为这种拆分设计的架构。卓驭「一套大脑、两个身体」这句话,主张的是它已经解决了这个问题,而不是在描述默认行为。
还有第二道边界,是物理上的。车辆动力学——轮胎附着、转向几何、随载重变化的制动距离——和机器人关节控制不是同一个问题。沈劭劼自己的框架也承认这点:底层统一、场景增强、工程适配。共享的是世界理解与任务推理,留在本地的是执行。
磐行:同一套大脑长在 40 吨重卡上
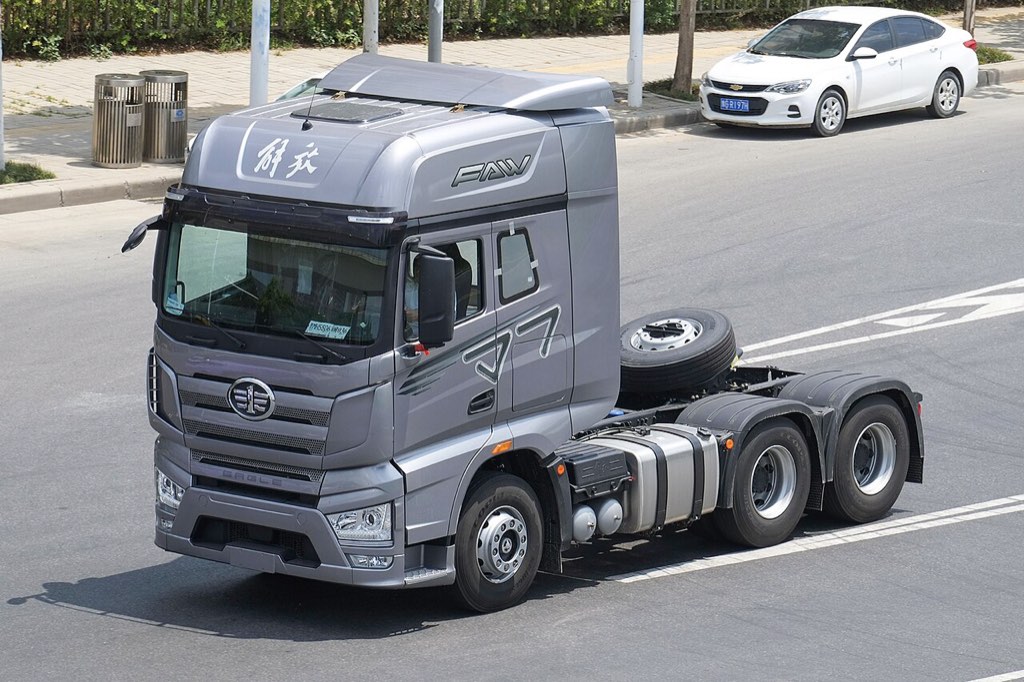
2026 年 10 月 29 日珠海,卓驭发布「磐行」,作为乘用车「成行」的商用车对应物。沈劭劼的说法是,同一套大脑现在长在了两个不同的身体里。
它分两档交付,而这个分档是这套战略最清楚的公开表述。磐行 PDS 4 对应高悟性大模型 4.0 及以上版本,做高速领航,面向干线物流重卡,目前已在多个品牌量产。磐行 PDS 5 对应原生多模态基础模型,增加城区领航,面向客车、轻卡和 VAN。宇通宇威 E9 PRO 城市版将基于英伟达 Thor 平台搭载 PDS 5。
客户名单覆盖中国重卡前六名——徐工、陕汽、中国重汽、一汽解放、福田、东风商用车——合计占国内重卡市场超过 93% 的份额。陕汽德龙 X5000 已经量产并投入快递干线运营。
这是卓驭手上最好的试验场,原因在会计而不在技术。重卡是生产工具,买家可以把这笔账写进采购单:卓驭给的数字是,靠 AI 强化学习节油算法,单车每年省 2 万到 3 万元油费,还没算人效提升和事故率下降带来的保费节约。它的发布口径是「一套系统,一年回本」。一个年跑 15 万公里的车队老板,可以拿自己的油耗记录把这个算术验一遍。
而私人买家没法把「95 分」跟任何东西对上账。这种不对称正是卡车那条线对轿车那条线的意义所在:如果商用车业务验证了模型并摊薄了成本,乘用车的功能就会更便宜;如果验证不了,成本还得回到车上。
如果你正在考虑买一台装了这套东西的车
在销售开始说「基础模型」之前,有五件事值得先弄清。
现在还买不到。 原生多模态模型计划 2027 年第一季度量产上车。2026 年你能买到的是端到端这一代:4.0 自 2026 年 4 月起通过 OTA 推送至高通 8650 与 8775 平台,4.1 已在多款车型搭载,4.2 将在 2026 年第四季度推出。采用德州仪器 TDA4-VH 中低算力平台的车型升级到 3.0 系统,卓驭自己说那是 80% 的端味。
不要为一个你还没核实过的「未来升级」付溢价。 那些演示车用的是 Thor 加 11 个摄像头加激目 2.0。一台 8650 平台的车能不能升到原生模型,取决于算力余量和传感器清单,而展厅里没人会替你算这个。直接问当前域控的算力标称值和准确的传感器数量,要写在纸面上。
「100% 端味」不是能力等级。 它是卓驭对驾驶决策中多少比例来自学习模型、多少来自手写规则的说法。两台都号称端到端的车,在传感器和算力不同的情况下表现可以差很远。
卓驭是有意跳过 L3 的。 沈劭劼的理由是 L3 的责任界定太模糊,而一套基础模型可以用传感器冗余加远程兜底,同时服务 L2 和 L4 两种状态。实际后果是:如果你在等一个「L3 车型」的标签,这条技术路线上不会有。卓驭已经发布了 L3 架构方案,并在多个城市推进 L3 试点牌照,预计 2027 年上半年有明显进展。
地区差异才是整件事的要害。 如果 Zero Shot 成立,最先受益的是中国以外的市场——那里做智驾最贵的部分从来不是硬件,而是路权规则不同带来的重训。欧洲是试金石:一辆挂着波兰牌照、印着那个标识的车说明存在一个欧洲项目,但那是测试车队,不是欧洲展厅里的某个配置。对日本买家来说变量又不一样——狭窄的城市道路和行人优先的行为模式,是一个在中国数据里训练出来的模型很少见到的。
决定成败的几个风险
没有人公开过训练账单。 沈劭劼说基础模型训练成本高企,唯一的良性成本循环是靠跨场景复用、多领域数据反哺。他没有给数字。同行的公开投入可以定出量级:小鹏把 2026 年物理 AI 研发投入提到 70 亿元;轻舟智航把 1 亿美元 D 轮投向世界模型加强化学习;理想在 GTC 2026 发布 MindVLA-o1;吉利发布 WAM 世界行为模型。这是一场所有参与者都要烧钱的竞赛,而卓驭的量产基盘集中在中低价位乘用车。
时间已经滑过一次。 4 月的说法是年内推送到乘用车与商用重卡,10 月的口径变成乘用车 2027 年第一季度。滑期本身不致命,但它是一个测量值:跨品类量产的工程复杂度,被低估了大约两个季度。
越远离驾驶,迁移收益越小。 这是学术数字比任何战略材料都有用的地方。ACE-Brain-0 的消融增益是:自动驾驶 19.3%、无人机 16.5%、机器人操作 5.4%。驾驶和无人机是同一种任务——在空间里移动并预测运动,这正是模型被造出来要做的事。机器人操作不是。5.4% 是真实增益,而它只有驾驶所得的五分之一。任何从「车和机器人共享大脑」外推到「车做好了机器人就容易了」的人,都应该在这组排序上停一下。
不自研芯片。 沈劭劼明确说过卓驭不自研芯片,聚焦方案与生态。这一点和它软硬一体的说法并存——硬件覆盖 200 到 1400 TOPS 的域控系列和自研激光雷达,但不包含 SoC。好处是不押错制程,坏处是算力成本和供货节奏握在英伟达和高通手里。
股权问题。 一汽持股 35.8% 与 NewTerritory 共同控制,带来的是订单稳定性和一个极大的客户。它同时也引出一个供应商中立性问题,竞争对手车企会私下问:你愿意让你的智驾路线图被一个竞争者共同拥有吗?
常见问题
原生多模态模型现在有车用上了吗? 没有。计划 2027 年第一季度量产。现在卖的车跑的是端到端这一代,视车型和平台是 4.0、4.1 或 4.2。
「一套模型同时服务车和机器人」是不是意味着我的车会获得机器人功能? 不会。共享的是理解层。你的车的行为来自控制层,而控制层始终是车辆专属的。
我该等 2027 年的车型而不是现在买吗? 只有当智驾是你买车的主要理由时才值得等。2026 年的端到端车型今天就能跑高速和城区领航;2027 那一代的优势是跨地区、跨品类的可移植性,这在新市场比在你的日常路线上更明显。
我现在的车能通过 OTA 升级吗? 要具体问它是哪个平台。高通 8650 和 8775 的车型升级到 4.0 及以上;德州仪器 TDA4-VH 的车型升级到 3.0。原生模型的硬件门槛更高——演示车用的是 Thor 加 11 摄像头——目前没有供应商公布过改装路径。
这些会影响我的保险或保值率吗? 今天不直接影响。如果带公开安全记录的 L4 系统开始改变保费计算,这就变成 2027 年之后的问题;而如果软件代次成为二手车买家能核实的东西,它才会进入保值率。
中国视角
这里值得注意的不是一家中国供应商有了基础模型,而是一家中国供应商在把模型当产品卖、把车型品类当部署目标——这与「一级供应商按平台卖功能」的常规安排正好相反。
中国现在同时存在三条路线。卓驭做模型加域控加自己的制造,不自研 SoC。地平线做芯片加自研 HSD 方案,并已进入比亚迪天神之眼 B 这一档——两家从技术栈的两端争夺同一批整车厂项目。华为卖整个垂直栈。三家都在主张:决定生死的是模型训练的规模,不是功能数量。
具身智能这一侧在中国的密度比战略叙事所显示的更高。ACE-Brain-0 出自一家与三所高校合作的上海机器人公司;MiMo-Embodied 出自小米的汽车部门。两者都出现在 2025 年 11 月到 2026 年 3 月之间。在这个市场,跨具身基础模型是带着出货硬件的公司项目,不是会议论文。
对中国以外买家的实际后果是双向的。如果「单车成本」这个论证成立,同样的智驾能力应该会持续以欧洲和日本买家无法匹敌的价格出现在中国车上。如果 Zero Shot 成立,进入欧洲的中国车所需的本地化时间应该比现在两到三年的模式更短——而这决定了某款车是在新市场上市即有智驾,还是晚两年才有。
资料来源
- 沈劭劼在 2026 年 4 月 11 日智能电动汽车发展高层论坛的发言,含「物理 AI 初始形态」引语、50+ 款量产、22 个客户与跳过 L3 的决定——中国证券报,https://www.cs.com.cn/ssgs/01/2026/04/12/detail_2026041210003271.html
- 首次系统阐释原生多模态基础模型、Zero Shot 目标与三代评分——科技日报,2026 年 4 月 13 日,https://www.stdaily.com/web/gdxw/2026-04/13/content_501373.html
- 三代技术史(小模型 40 分、端到端 70 分、原生模型 95 分)与 VLA 对比——中国经济时报,https://www.cet.com.cn/wzsy/szjj/10336005.shtml
- 2026 年 4 月 24 日北京车展发布、多模态统一表征、预训练阶段泛化、Thor 平台 11V 加激目 2.0 试乘、红旗天工 S 概念车、34 家客户与 130+ 款车型——https://www.chinatopbrands.net/s/1450-5694-59903.html 与 https://inabr.com/news/22665
- 长尾场景通过率提升 40% 以上(标注为卓驭内部测试)——中国汽车新闻网,2026 年 4 月 27 日,https://www.cnautonews.net/index.php?s=/Index/artical/aid/15055/
- 2026 年 10 月 29 日磐行发布、PDS 4 与 PDS 5 分档、重卡前六名占 93% 以上份额、宇通 E9 PRO、陕汽德龙 X5000 已量产——科技日报,2026 年 10 月 31 日,https://www.stdaily.com/web/gdxw/2026-10/31/content_606062.html
- 截至 10 月的乘用车数据(22 个客户、60+ 款量产、110+ 款定点、丰田与现代、4.1 已上车、4.2 在第四季度、原生模型 2027 年 Q1、L3 试点牌照 2027 年上半年)——上海证券报,https://www.cnstock.com/commonDetail/820341
- 单车每年省 2 万至 3 万元油费与「一年回本」口径——中国经济网,2026 年 10 月 30 日,http://m.ce.cn/qc/qyw/202610/t20261030_3276992.shtml
- 常州工厂与 200–1400 TOPS 域控系列——新华网,2026 年 7 月 25 日,https://app.xinhuanet.com/news/article.html?articleId=202607251d4bb377a6a54683b79473b2cdcac756
- ACE-Brain-0、SSR 范式、19.3% / 16.5% / 5.4% 消融增益与 25.6% 空间初始化增益——arXiv 2603.03198,https://arxiv.org/abs/2603.03198
- MiMo-Embodied 技术报告,17 项具身加 12 项自动驾驶基准,MIT 协议——arXiv 2511.16518,https://arxiv.org/abs/2511.16518
- 卓驭不自研芯片的立场与「不打价格战」的表述——中国证券报,2026 年 4 月 12 日(链接同上)
- 小鹏 2026 年 70 亿元物理 AI 投入,以及轻舟智航、理想、吉利的同类承诺——央广网,2026 年 4 月 22 日,https://www.cnr.cn/2013qcpd/2015xc/20260422/t20260422_527594709.shtml
- 2023 年从大疆分拆、2024 年 6 月启用品牌、比亚迪持股 3.95%、一汽持股 35.8% 与 NewTerritory 共同控制——中国证券报(今日头条转载),https://www.toutiao.com/article/7447178508603769395 与中国质量新闻网,https://www.cqn.com.cn/auto/content/2025-11/24/content_9132954.htm
图片来源
- 印有 ZHUOYU ADAS EXPERIENCE 标识的红旗天工 05,IAA 2025——Alexander-93,维基共享资源,CC BY-SA 4.0
- 宝骏云海——JustAnotherCarDesigner,维基共享资源,CC0
- 一汽解放 J7 牵引车——Windmemories,维基共享资源,CC BY-SA 4.0
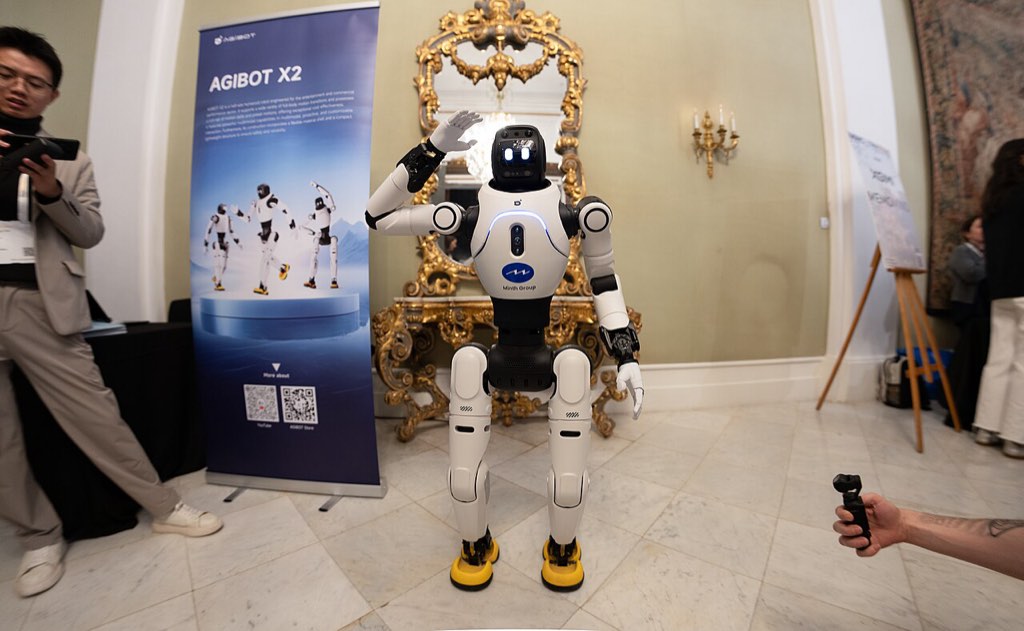
- MWC 2026 上的 AGIBOT X2 人形机器人——JJxFile,维基共享资源,CC BY 4.0