ZYT、車とロボットを動かす基盤モデル 量産は27年Q1
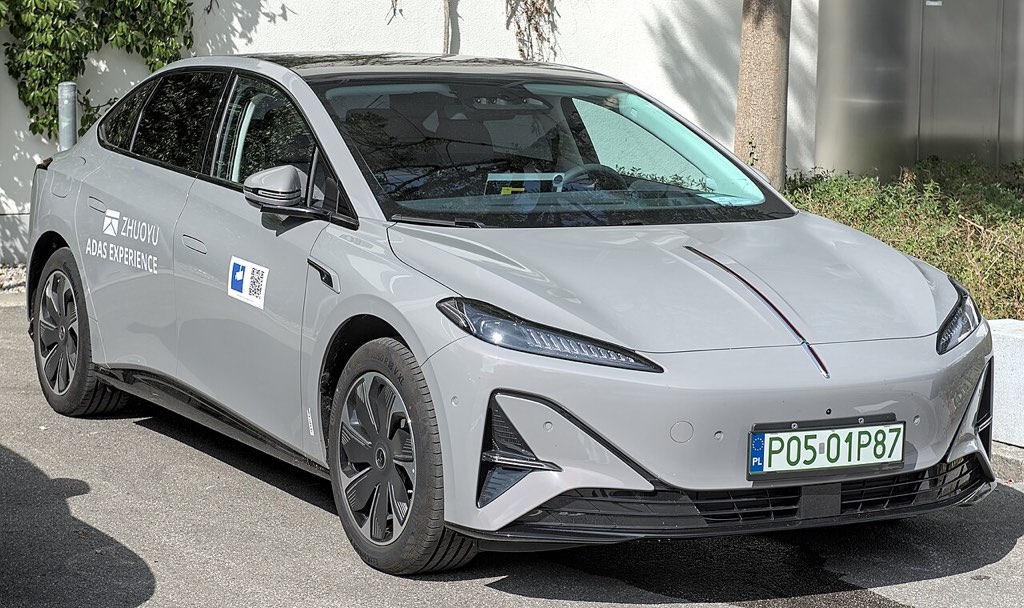
ポーランドナンバーを付けたグレーのHongqi Tiangong 05。ドアには「ZHUOYU ADAS EXPERIENCE」のデカール。これが、ZYT(旧DJI Automotive)の中心的な賭けを最も具体的に示す証拠です。つまり、1つのモデルがセダンも40トントラックも、ゆくゆくはロボットも走らせられるという主張です。そのモデルが実際に量産車に載るのは2027年第1四半期。同社が4月に語っていた「今年中」ではありません。
賭けの内容を一文で
ZYTは、既存の運転支援スタックをロボット向けに削って流用しようとしているのではありません。クルマとロボットは根っこの問題が同じだ、と主張しています。三次元空間の使えるモデルを構築し、次に何が起きるかを予測し、行動を選ぶ。ならば、その問題で訓練した1つの基盤モデルは、別々に訓練した2つの専門モデルに勝つ、という理屈です。
クルマを買う人にとっての関心は、哲学的な話ではありません。もし1つのモデルが本当にセダン、トラック、バス、ロボットを兼ねるなら、車両あたりのソフトウェアコストは下がり、機能も安くなります。そうでなければ、購入者は研究開発プログラムのコストを乗用車だけで薄く負担させられていることになります。この記事の他の部分は、すべてこの一点の下流にあります。
ZYTのCEO、Shen Shaojie氏は2026年4月11日の中国EV100ハイレベルフォーラムで、生き残りをかけた言い方でこう述べています。「インテリジェント・ドライビングはフィジカルAIの初期形態にすぎず、決して最終形ではない。生き残る運転企業はすべて、モビリティを扱うフィジカルAI企業になる」。
DJIの車載部門からモビリティAI企業へ
この成り立ちは重要です。コスト文化の説明になるからです。ZYTはDJIの車載事業部門として始まり、2023年に独立企業としてスピンアウトし、2024年6月にZYTというブランド名を採用しました。その評判を築いたのは、中間クラスの演算能力で都市部のナビゲーション支援を絞り出すこと。高精度地図もライダーも使わず、およそ15万元のクルマが都市全域でポイント・トゥ・ポイントの走行をこなす、という触れ込みです。顧客にはSAIC-GM-WulingのBaojun(宝駿)ライン、Chery、Volkswagenの中国合弁会社、FAW、Dongfeng が名を連ねてきました。
資本構成は、多くの報道が追いついていない形で変わっています。BYDは2024年12月に3.95%を出資。2025年11月にはFAWグループが35.8%を持つ戦略株主となり、旧保有者のNewTerritoryは70.65%から34.85%に低下し、両者による共同支配となりました。国有の自動車メーカーが、他の自動車メーカーに購入を勧めている供給側企業の共同オーナーになったわけです。リスクの章で触れますが、覚えておく価値のあるガバナンス上の事実です。
戦略は2段階で姿を現しました。2025年後半に「モビリティ・インテリジェンス基盤」という構想。そして2026年4月24日の北京モーターショーで、ZYTは初のネイティブ・マルチモーダル基盤モデルを公表しました。あわせて「intelligence for all mobility」と名付けた戦略、さらにFAWとの深い提携を発表しています。提携の範囲はHongqiの運転支援システム「Shenan」、Tiangong 05と06、そしてL3/L4対応ハードウェアを新アーキテクチャで採用するTiangong Sコンセプトです。
2026年10月29日の商用車発表時点で、乗用車側の数字はこうでした。顧客22社、量産中の車種60以上、指名獲得110以上、そしてToyotaとHyundaiが新しい顧客として加わっています。
「ネイティブ」で実際に何が手に入るのか
ZYTは3つの世代を挙げています。採点は同社独自のもので、これについては後で触れます。
第1世代は、ルール+高精度地図+小さな知覚モデル。汎用的な能力をZYTは100点満点でおよそ40点と評価し、地域ごとの重いカスタマイズで80点まで押し上げられるとしています。ただしその代償は、新しい都市ごとに地図とルールを作り直すこと。この「新しい都市を開く」ためのランニングマシンこそ、中国の都市ナビゲーション支援の歴史そのものを一文にしたものです。第2世代ではエンドツーエンド(end-to-end、知覚から判断までを一つのモデルで通す方式)のモデルがスタート地点をおよそ70点に引き上げ、軽いルールベースの補修で90点に届きます。ZYTの4.0世代はここに位置し、モデル規模は数千万から数億パラメータです。これはHorizon Roboticsをチップ供給者からワンステージのエンドツーエンド・スタック提供者に変えたのと同じ世代交代です。
第3世代がネイティブ・マルチモーダルモデルで、「ネイティブ」には4つの具体的な技術的主張が含まれます。
第一に統一表現。映像、テキスト、行動、音声、地図の入力は、5つのエンコーダをつなぎ合わせるのではなく、1つのフレームワークで符号化されます。第二に、汎化が学習後ではなく事前学習中に起きるということ。ZYTの主張は、事後学習・蒸留・デプロイはエンジニアリングであり、天井は事前学習で決まる、というものです。第三に、データの構成が運転だけではないこと。インターネット上の動画、移動ロボットの一人称ログ、さらに各国の交通ルールや運転習慣まで含みます。第四に、ここがZYTが最も強く訴える違いですが、一般に言うVLAではないということ。視覚-言語-行動モデル(VLA)は、センサー入力を言語トークンに変換し、それを行動に変換します。この明示的な変換ステップがレイテンシを生み、情報を失います。すべてのモダリティを1つのフレームワーク内で訓練すれば、その継ぎ目が消える、とZYTは言います。
では路上では何を意味するのか。明日の通勤で体感できるような「賢さ」ではありません。意味するのは移植性です。エンドツーエンドのモデルが異なる優先通行の文化に出会うと、大部分を再訓練する必要があります。中国の運転支援の輸出がゆっくり進んできた理由はまさにそこです。車間距離や優先通行を一般的な物理的関係として学んだモデルは、再訓練ではなく「起動」で済むはずだ、という設計です。ZYTが掲げる目標はZero Shot、つまり新しいデータなしでの知識転移であり、その目標値は「車種をまたいでそのまま動く」「海外での再汎化がほとんど不要」「舗装路、未舗装路、屋内、屋外を1つのモデルで」というものです。
「70から95」という主張の価値
ZYTは、エンドツーエンド世代が70点から始まり、ネイティブモデルは最初から95点だと述べています。この数字が何で、何でないかを見ておきましょう。
これは同社が自ら定義した尺度による社内スコアです。公開されたテストセットもなく、第三者の追試もありません。サプライヤー間で比較できるものではなく、ZYTの95点と他社の95点は何も共通のものを測っていません。70と95は社内のビフォー・アフターとして扱うべきで、市場での順位ではありません。
外部から検証できるデータ点が1つあります。ZYTは北京モーターショーで、ネイティブモデルによる報道向け試乗会を実施しました。NvidiaのThorプラットフォームに11カメラ構成、自社のJimo 2.0(車内設置のライダー・ビジョン複合センサー)を載せた車両です。自社ドライバーによる試乗は読者の通勤路ではありませんが、少なくともスライドよりはましです。
中国の業界報道ではもう1つの数字が流通しています。従来のエンドツーエンド世代に比べ、ロングテール(まれな状況)シナリオでの通過率が40%以上高いという主張で、ZYTの社内テストに由来するとされています。独自に検証することはできませんでしたし、納車後に測り直すべき種類の数字です。納車前にではありません。
何はともあれ、正直な検証は、顧客がソフトウェアを手にしてから6カ月後、同じ道路での介入(テイクオーバー)率です。それはまだ起きていません。
誇張を削いだ学術的証拠
同じ時期に公開された2本のオープンな論文が、共通基盤という主張を具体化しています。そしてそこに示される数字は、戦略の言葉よりずっと役に立ちます。
ACE-Brain-0(arXiv 2603.03198、2026年3月)はDaxiao Roboticsによるものです。上海に拠点を置き、SenseTime共同創業者のWang Xiaogang氏が会長を務める企業で、上海交通大学、Nanyang Technological University、香港中文大学との共同研究です。80億パラメータのマルチモーダルモデルで、15億トークンのコーパスで訓練され、3つではなく4つの領域を統合しています。空間認知、自動運転、低空ドローンのセンシング、ロボット・マニピュレーション(把持・操作)です。24のベンチマークのうち19で、具現化(embodied)モデルの中で最高性能を記録しました。SATの空間テストで92.0%、MindCubeで82.1%、運転計画のNuPlanQAで91.7%、長期的なロボット推論のRoboVQAで64.6%です。
興味深いのはアブレーション(要素を外して効果を測る実験)です。各領域の専門家モデルを、空間で事前学習した重みから初期化すると、自動運転で19.3%、ドローン作業で16.5%、マニピュレーションで5.4%改善しました。空間中心の初期化は、標準的な指示チューニングに対して25.6%の向上をもたらしています。
MiMo-Embodied(arXiv 2511.16518)はXiaomi版で、2025年11月21日にMITライセンスでオープンソース化されました。70億パラメータの視覚-言語モデルで、17の具現化ベンチマーク(タスク計画、アフォーダンス予測、空間理解)と、知覚・状態予測・計画をカバーする12の運転ベンチマークを扱います。Xiaomiの結論は、2つの領域は正向に転移し、互いを強化するというものです。プロジェクト責任者はXiaomiの知能運転担当チーフサイエンティスト、Chen Long氏。ロボティクスの研究であると同時に、自動車のプログラムでもあることが分かります。
ここで境界線を確認します。論文自体がそこに正直だからです。どちらも70億~80億パラメータのモデルで、推論と計画をテキストとして出力します。ステアリング角や関節トルクを出すものではありません。証明しているのは、理解の層が共有できるということ。自動車会社が必要としているのは制御の層です。その一歩は、これらの論文には含まれていません。
共有が止まる場所
共有が無料ではないことを示す最も強い証拠は、ACE-Brain-0自身の訓練実験にあります。領域をまたいだ素朴な同時訓練は勾配干渉を起こしました。運転とマニピュレーションが同じパラメータを奪い合い、双方が薄まるのです。素朴な逐次訓練は破滅的忘却を起こしました。新しい領域を学ぶことで古い領域が劣化するのです。だからこそこの論文には3段階の設計が必要でした。空間の足場を作り、領域ごとの専門家を訓練し、元データなしで統合し、強化学習で仕上げる。
これは警告ラベルとして読むべきです。複数の身体をまたいで本当に転移するモデルは、1回の訓練を混在データに向ければ手に入るものではありません。分割を前提に設計されたアーキテクチャが必要です。ZYTの「1つの脳、2つの身体」という言葉は、それを解決したという主張であって、デフォルトの挙動の説明ではありません。
境界はもう1つあり、それは物理的なものです。車両ダイナミクス(タイヤのグリップ、ステアリングジオメトリ、積載量で変わる制動距離)と、ロボットの関節制御は同じ問題ではありません。Shen氏自身の整理もこれを認めています。統合された基盤、シナリオ別の拡張、エンジニアリングによる適応。共有されるのは世界の理解とタスクの推論。ローカルに残るのは実行です。
Pansing(磐行):40トントラックに同じ脳を
2026年10月29日、珠海でZYTはPansing(磐行)を発表しました。乗用車ラインであるChengxingに対応する商用車版です。Shen氏の言い方は、同じ脳がいま2つの異なる身体で育っている、というものでした。
2つのグレードで展開され、その分け方が戦略を最も明快に示す公的な表明になっています。PDS 4は4.0以降の高理解モデルに対応し、高速道路のナビゲーション支援を行い、長距離輸送の大型トラックを狙います。複数ブランドですでに量産中です。PDS 5はネイティブ・マルチモーダル基盤モデルに対応し、市街地のナビゲーション支援を追加、バス、小型トラック、バンを対象にします。Nvidia Thorハードウェアを載せたYutong Yuwei E9 PROの都市バスにPDS 5が搭載されます。
顧客名簿は中国の大型トラック上位6社のうち6社をカバーします。XCMG、Shacman、Sinotruk、FAW Jiefang、Foton、Dongfeng Commercial Vehicle。合わせて国内大型トラック市場の93%超を占める面々です。Shacman Delong X5000はすでに量産され、宅配の幹線ルートを走っています。
ここがZYTにとって最良の試験場です。理由は技術ではなく会計です。大型トラックは生産財なので、買い手は主張を発注書に載せられます。ZYTの数字は、強化学習による燃費節減アルゴリズムで1台あたり年間2万~3万元の燃料を節約できるというもの。ドライバーの生産性向上や、事故に起因する保険料の低下は数えていません。ローンチ時の訴求は1年で回収です。年間15万km走る運行会社のオーナーなら、自分の給油記録と突き合わせて計算を検算できます。
乗用車の買い手は「100点満点で95点」を何とも突き合わせられません。この非対称性こそ、トラックのラインが乗用車のラインにとって重要な理由です。商用事業がモデルを検証しコストを分散させれば、乗用車の機能は安くなります。そうでなければ、コストはクルマ側に戻ってきます。
この技術を載せたクルマを買うなら
販売員が「基盤モデル」という言葉を使う前に知っておきたい5つのことです。
まだ買えません。 ネイティブ・マルチモーダルモデルは2027年第1四半期の量産予定です。2026年に買えるのはエンドツーエンド世代です。4.0は2026年4月からQualcomm 8650および8775プラットフォーム向けにOTAアップデートで配信され、4.1はすでに複数車種に搭載、4.2は2026年第4四半期に登場します。TIのTDA4-VHという中低演算プラットフォームの車両は3.0システムに移行します。ZYT自身がこれを「80%エンドツーエンド」と説明しています。
確認していない将来のアップグレードに割増を払わないでください。 デモはThorに11カメラとJimo 2.0センサーを載せて走りました。8650プラットフォームの車両がネイティブモデルにアップグレードできるかは、演算の余裕とセンサー構成次第であり、ショールームで誰もその計算をしてくれません。現行のドメインコントローラのTOPS値と、センサーの正確な数を書面で求めてください。
「100%エンドツーエンド」は能力の等級ではありません。 これは運転判断のうち、手書きのルールではなく学習済みモデルから来る割合をZYTが説明したものです。同じくエンドツーエンドとして売られる2台でも、センサーと演算能力によって挙動は大きく変わります。
ZYTは意図的にL3を飛ばしています。 Shen氏の主張は、L3は責任の境界が曖昧すぎる、1つの基盤モデルがセンサー冗長性と遠隔フォールバックを備えてL2とL4の状態を担える、というものです。実務上の帰結として、「L3のクルマ」というラベルを待っているなら、この路線はそのラベルを付けません。ZYTはL3のアーキテクチャを公開し、複数都市で試験ライセンスを申請中で、2027年上半期に意味のある進展を見込んでいます。
地域差こそが、この取り組み全体の眼目です。 Zero Shotが機能すれば、最初の受益者は中国以外の市場です。運転支援で高くつくのはハードウェアではなく、優先通行の慣習の違いによる再訓練でした。欧州が試験場になります。ポーランドナンバーでそのデカールを貼った車両は欧州プログラムの証拠ですが、それは試験車両であって、欧州のショールームに並ぶ仕様ではありません。日本の買い手にとっては変数がさらに異なります。狭い市街路と歩行者優先のパターンは、中国で訓練されたモデルがほとんど見てこなかったものです。
これを決めるリスク
訓練コストを公開した人は誰もいません。 Shen氏は、基盤モデルの訓練は高コストであり、健全なコストサイクルに至る唯一の道は、複数領域のデータをフィードバックさせながらシナリオをまたいで再利用することだ、と述べています。数字は出していません。比較可能な公表済みの取り組みから規模を推し量れます。Xpengは2026年のフィジカルAI研究予算を70億元に引き上げました。Qingzhou Zhihangはワールドモデルと強化学習に1億ドルのシリーズDを投じました。Li AutoはGTC 2026でMindVLA-o1を披露しました。GeelyはワールドアクションモデルWAMを公開しています。全員が現金を燃やす競争であり、ZYTの量産基盤は中低価格の乗用車に集中しています。
期日はすでに一度ずれています。 4月時点では、モデルは年内に乗用車と大型トラックへ配信される予定でした。10月には乗用車は2027年第1四半期になっていました。遅れ自体は致命的ではありませんが、これは測定値です。複数車種への展開というエンジニアリングの複雑さを、およそ2四半期分見誤っていたことになります。
転移の利得は、運転から離れるほど小さくなります。 ここでは学術の数字が、どんな戦略資料よりも役に立ちます。ACE-Brain-0のアブレーションの利得は、運転が19.3%、ドローンが16.5%、マニピュレーションが5.4%でした。運転とドローンは、モデルがもともと据えられたタスクそのものです。空間を移動し、動きを予測する。マニピュレーションは違います。5.4%の利得は本物ですが、運転が得たものの5分の1でもあります。「クルマとロボットは脳を共有する」から「クルマができればロボットは容易い」へ飛躍する人は、この順序を噛みしめるべきです。
自社シリコンはありません。 Shen氏は、ZYTは自社でチップを開発せず、ソリューションとエコシステムに集中すると明言しています。これは統合ハードウェアの訴求と並び立ちます。200~1,400 TOPSのドメインコントローラと自社ライダーをカバーしますが、SoCは含みません。利点はプロセスノードに賭けないこと。欠点は、演算コストと供給時期がNvidiaとQualcommの手にあることです。
所有構造の論点。 FAWが35.8%を持ちNewTerritoryと共同支配する体制は、秩序の安定と、非常に大きな専属顧客をもたらします。同時に、競合する自動車メーカーが私下で問う中立的サプライヤー問題を提起します。あなたの運転支援のロードマップを、競合他社に共同で所有されてもいいですか、と。
FAQ
ネイティブ・マルチモーダルモデルは、今日買えるクルマに載っていますか。 いいえ。2027年第1四半期の予定です。いま売られている車はエンドツーエンド世代で、車種とプラットフォームに応じて4.0、4.1、4.2のいずれかです。
「クルマとロボットで1つのモデル」とは、私の車にロボットの機能が付くということですか。 いいえ。共有されるのは理解の層です。あなたの車の挙動は制御の層から来ており、そこは車両固有のままです。
いま買わずに2027年モデルを待つべきですか。 運転支援が購入の主な理由である場合だけです。2026年のエンドツーエンド車は今日すでに高速道路と市街地のナビゲーション支援を提供します。2027年世代の利点は地域と車種をまたぐ移植性であり、それは日常のルートよりも新しい市場でこそ現れます。
今の車はOTAでアップグレードできますか。 どのプラットフォームかを具体的に確認してください。Qualcomm 8650と8775の車は4.0以降が入ります。TI TDA4-VHの車は3.0です。ネイティブモデルのハードウェア下限はもっと高く、デモは11カメラのThorを使いました。後付けの道筋を公開したサプライヤーはありません。
保険料や下取り価格に影響しますか。 今日のところ直接はありません。安全記録を公開したL4システムが保険料算定を動かし始めたとき、そしてソフトウェアの世代を中古車の買い手が確認できるようになったときに意味を持ってきます。それは2027年以降の話です。
中国の視点
ここで注目すべきは、中国のサプライヤーが基盤モデルを持っていることではありません。中国のサプライヤーが、モデルを製品として売り、車両カテゴリーを展開先として売っていることです。ティアワンがプラットフォームごとに機能を売る、いつもの構図の逆です。
いま中国では3つの路線が併存しています。ZYTはモデル+ドメインコントローラ+自社製造を回し、自社SoCは持ちません。Horizon Roboticsはチップ+自社のHSDスタックを回し、いまはBYDのGod's Eye Bの層の内側にいます。両者はスタックの反対側の端から、同じ自動車メーカーのプログラムを奪い合っています。Huaweiは垂直統合の全体を売ります。3社に共通する主張は、生き残るかを決めるのは機能の数ではなくモデル訓練の規模だ、というものです。
具現化の側は、戦略の言葉から連想されるより中国では厚みがあります。ACE-Brain-0は上海のロボティクス企業が3つの大学と組んで出したもの。MiMo-EmbodiedはXiaomiの自動車部門から出たもの。どちらも2025年11月から2026年3月の間に現れました。ここでのクロス・エンボディメント基盤モデルは、会議の論文ではなく、出荷するハードウェアを伴った企業プログラムです。
中国国外の買い手にとって、実務的な帰結は両方向に働きます。車両あたりコストの議論が正しければ、同じ運転支援能力が、欧州や日本の買い手には太刀打ちできない価格で中国車に載り続けるはずです。Zero Shotが正しければ、欧州に入る中国車は、現在の2~3年という現地化の期間を短縮できるはずです。それは、モデルが新市場で発売時に手に入るか、2年後になるかの違いです。
Sources
- 2026年4月11日の中国EV100ハイレベルフォーラムでのShen Shaojie氏の発言。「フィジカルAIの初期形態」という引用、量産車種50以上、顧客22社、L3を飛ばす判断を含む — China Securities Journal, https://www.cs.com.cn/ssgs/01/2026/04/12/detail_2026041210003271.html
- ネイティブ・マルチモーダル基盤モデル、Zero Shot目標、3世代の採点についての最初の体系的な説明 — Science and Technology Daily, 2026年4月13日, https://www.stdaily.com/web/gdxw/2026-04/13/content_501373.html
- 3段階の経緯(小型モデル40点、エンドツーエンド70点、ネイティブモデル95点)とVLAとの比較 — China Economic Times, https://www.cet.com.cn/wzsy/szjj/10336005.shtml
- 2026年4月24日の北京モーターショーでの発表、統合マルチモーダル表現、事前学習段階での汎化、11VとJimo 2.0によるThor試乗、Hongqi Tiangong Sコンセプト、顧客34社、車種130以上 — https://www.chinatopbrands.net/s/1450-5694-59903.html および https://inabr.com/news/22665
- ロングテール通過率が40%以上高いという主張(ZYTの社内テストに帰属) — China Automotive News, 2026年4月27日, https://www.cnautonews.net/index.php?s=/Index/artical/aid/15055/
- 2026年10月29日のPansing発表、PDS 4とPDS 5の2グレード、上位6社で93%超のシェア、Yutong E9 PRO、Shacman X5000の量産 — Science and Technology Daily, 2026年10月31日, https://www.stdaily.com/web/gdxw/2026-10/31/content_606062.html
- 10月時点の乗用車の数字(顧客22社、車種60以上、指名110以上、ToyotaとHyundai、4.1の市場投入、第4四半期の4.2、ネイティブモデルは2027年第1四半期、L3試験ライセンスは2027年上半期) — Shanghai Securities News, https://www.cnstock.com/commonDetail/820341
- トラック1台あたり年2万~3万元の燃料節減と1年回収の訴求 — China Economic Net, 2026年10月30日, http://m.ce.cn/qc/qyw/202610/t20261030_3276992.shtml
- 常州工場と200~1,400 TOPSのドメインコントローラの範囲 — Xinhua, 2026年7月25日, https://app.xinhuanet.com/news/article.html?articleId=202607251d4bb377a6a54683b79473b2cdcac756
- ACE-Brain-0、SSRパラダイム、19.3% / 16.5% / 5.4%のアブレーション利得、空間初期化による25.6%の向上 — arXiv 2603.03198, https://arxiv.org/abs/2603.03198
- MiMo-Embodied 技術報告、具現化17+運転12のベンチマーク、MITライセンス — arXiv 2511.16518, https://arxiv.org/abs/2511.16518
- 自社チップに関するZYTの立場と「価格競争ではない」という位置づけ — China Securities Journal, 2026年4月12日(上記リンク)
- Xpengの2026年フィジカルAI予算70億元と、Qingzhou Zhihang、Li Auto、Geelyの同種の取り組み — CNR, 2026年4月22日, https://www.cnr.cn/2013qcpd/2015xc/20260422/t20260422_527594709.shtml
- 2023年のDJIからのスピンアウト、2024年6月からのZYTブランド、BYDの3.95%出資、FAWの35.8%とNewTerritoryとの共同支配 — China Securities Journal(Toutiao経由), https://www.toutiao.com/article/7447178508603769395 および China Quality News, https://www.cqn.com.cn/auto/content/2025-11/24/content_9132954.htm
Image credits
- ZHUOYU ADAS EXPERIENCEのデカールを付けたHongqi Tiangong 05、IAA 2025 — Alexander-93, Wikimedia Commons, CC BY-SA 4.0
- Baojun Yunhai — JustAnotherCarDesigner, Wikimedia Commons, CC0
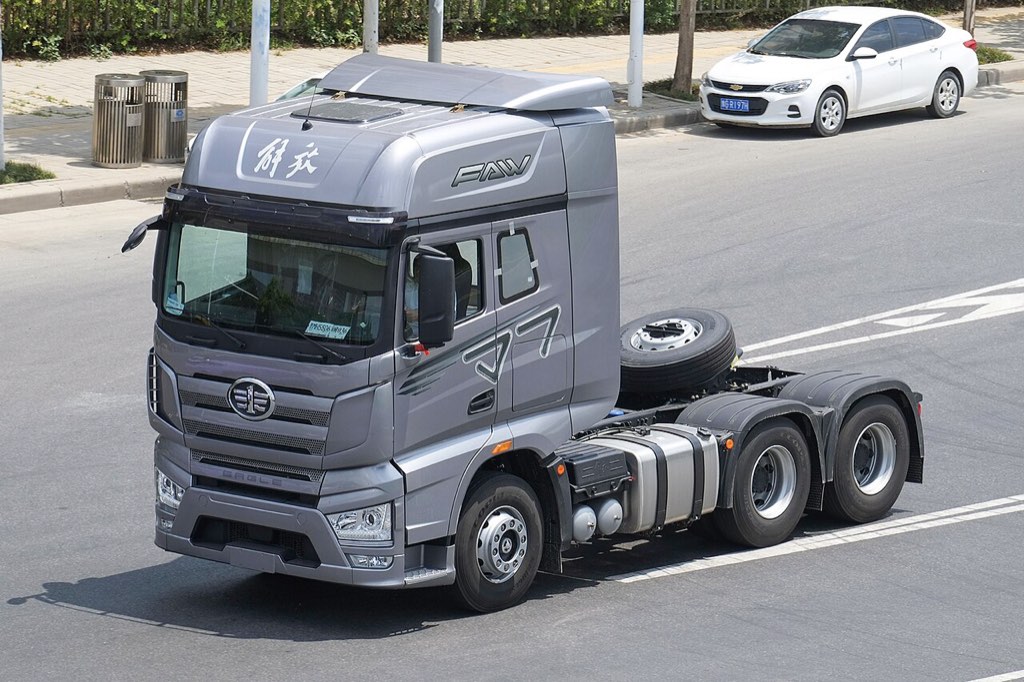
- FAW Jiefang J7トレクターヘッド — Windmemories, Wikimedia Commons, CC BY-SA 4.0
- MWC 2026でのAGIBOT X2ヒューマノイドロボット — JJxFile, Wikimedia Commons, CC BY 4.0
日本語要約
ZYT(旧DJI Automotive、2023年にDJIから分社化、2024年6月に現ブランドへ)の賭けは明快です。自動運転とロボットの根底は同じ問題、つまり三次元空間を理解して行動することであり、1つのネイティブ・マルチモーダル基盤モデルが乗用車・大型トラック・バス・ロボットを兼ねられるという主張です。2026年4月11日、CEOのShen Shaojie氏は「インテリジェント・ドライビングはフィジカルAIの初期形態にすぎない」と語り、基盤モデルの学習費を乗用車だけで回収できないことを理由に挙げました。4月24日の北京モーターショーで基盤モデルを発表、10月29日には珠海で商用車向け「Pansing(磐行)」を投入。PDS 4はすでに量産、PDS 5はネイティブモデル採用で、中国の大型トラック上位6社(合計シェア93%超)を顧客に持ちます。ただし量産は2027年第1四半期に後ずれし、ACE-Brain-0の実験では転移効果が運転+19.3%、ドローン+16.5%、マニピュレーション+5.4%と減衰します。買い手にとって現実的な結論は、いま買えるのはエンドツーエンドの4.0/4.1/4.2か3.0であり、未検証の将来アップグレードに割増を払うべきではない、ということです。