Das deutsche Rennen um Festkörperbatterien: Wie VW PowerCo, BMW und Mercedes auf die nächste Zelle setzen
Deutsche Autohersteller haben jahrelang Batterien aus Asien gekauft. Jetzt, da Volkswagens PowerCo eigene Gigafactories baut und BMW und Mercedes US-amerikanische Solid-State-Partner an sich binden, versucht das Land, die nächste Generation der Zellchemie ebenfalls selbst zu beherrschen. Hier ist der Stand, den der deutsche Solid-State-Vorstoß Ende 2026 tatsächlich erreicht hat — und wie weit er wirklich von Ihrer Einfahrt entfernt ist.
Warum Deutschland ein eigenes Zellunternehmen aufbaut
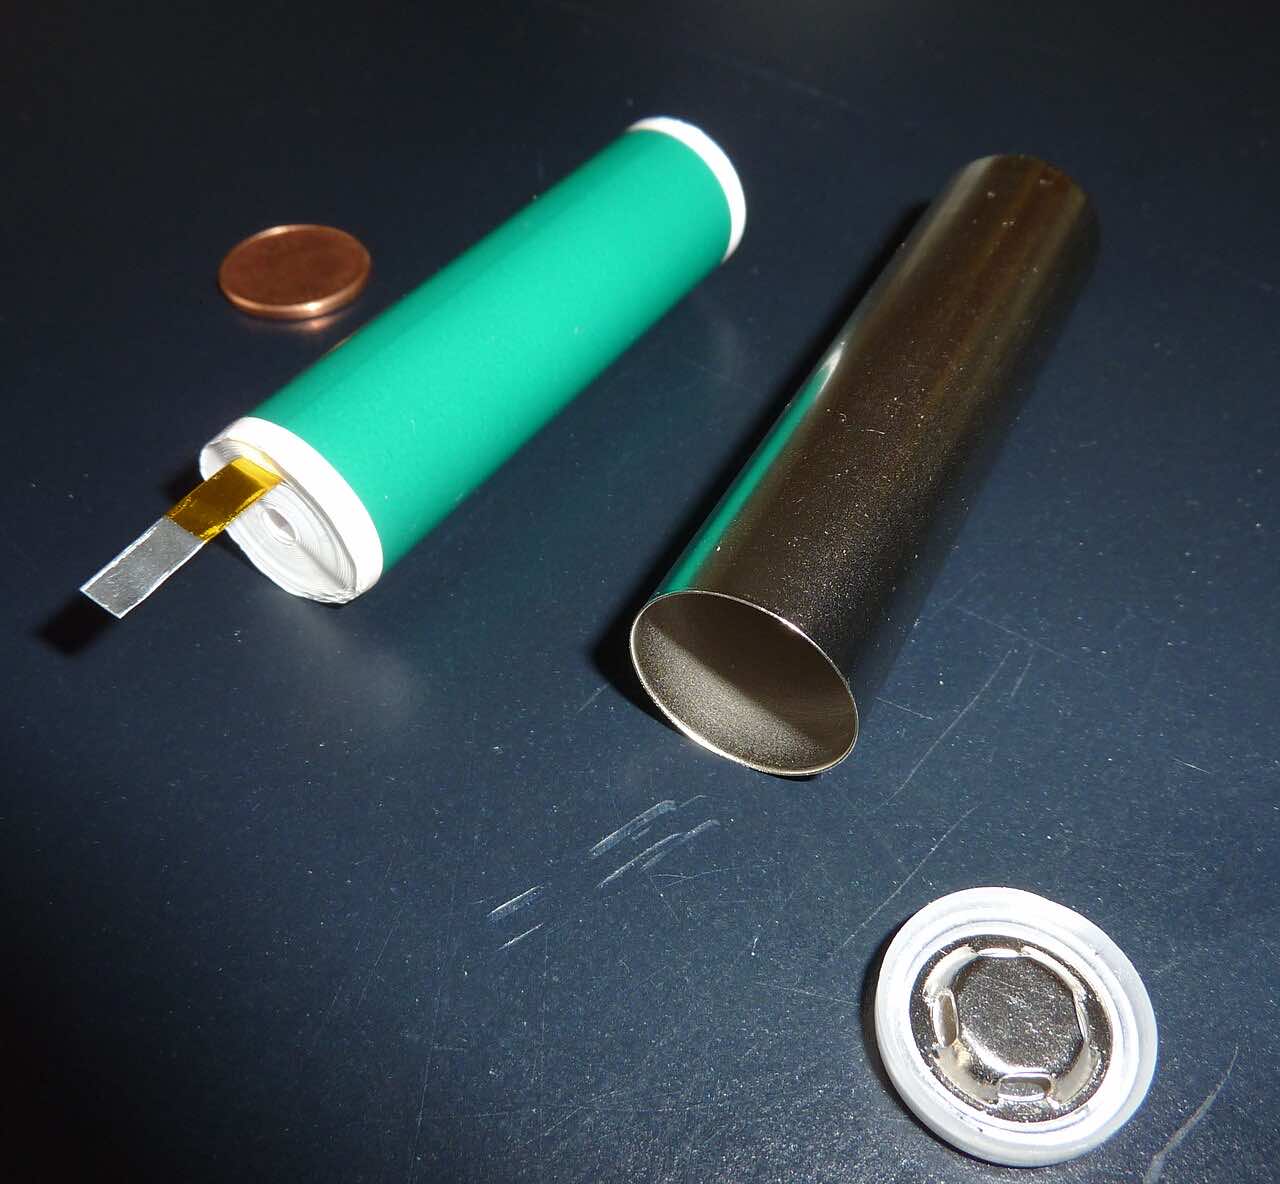
Volkswagen spaltete sein Batteriegeschäft 2022 in PowerCo aus, mit dem Plan, bis 2030 mit Partnern mehr als 20 Mrd. € zu investieren. PowerCo betreibt ein „Unified Cell"-Format, das darauf ausgelegt ist, die Chemie LMC, LFP, Natrium-Ion und schließlich Solid-State in einer einzigen physischen Form aufzunehmen, sodass VW Rezepturen wechseln kann, ohne Fabriken neu zu bauen. Seine drei Gigafactories sind:
- Salzgitter, Germany — seit Dezember 2025 in Produktion, zunächst NMC, später folgt LFP, bis zu 20 GWh, steigend auf 40 GWh.
- Valencia, Spain — im Bau; VWs angepeiltes Ziel ist 2026, doch die spanische Fachpresse (unter Verweis auf das Perte VEC-Programm und geringere EV-Nachfrage) berichtet, dass die Serienproduktion auf Juli 2027 rutscht.
- St. Thomas, Canada — im Bau, bis zu 90 GWh, geplant für 2027.
Zusammen zielen die drei Standorte auf etwa 200 GWh Jahreskapazität ab und decken rund die Hälfte des Zellbedarfs der VW-Gruppe.
Source: EvSeekers — Volkswagen battery cell strategy (Oct 2026) — https://evseekers.com/volkswagen-battery-cell-strategy/
Volkswagen + QuantumScape: die 40-GWh-Lizenz
Volkswagen hält etwa 17 % an QuantumScape und unterzeichnete im Juli 2024 eine nicht-exklusive Fertigungslizenz, die im Juli 2025 erweitert wurde und PowerCo erlaubt, bis zu 40 GWh/Jahr Solid-State-Lithium-Metall-Zellen von QuantumScape zu bauen (erweiterbar auf 80 GWh), mit bis zu 131 Mio. $ an Meilensteinzahlungen bis 2027. QuantumScape lieferte B0-Muster 24-Lagen-FlexFrame-Zellen an PowerCo im Jahr 2025 für die Automobilqualifizierung; sein QSE-5-Design zielt auf etwa 800 Wh/L und 15-Minuten-Laden. Beide Unternehmen betonen, dass es sich weiterhin um eine Lizenz- und Entwicklungsbeziehung handelt, nicht um aktive Massenproduktion.
Source: EvSeekers — Volkswagen EV battery technology (Oct 2026) — https://evseekers.com/volkswagen-ev-battery-technology/
BMW + Solid Power: Validierung in einem i7-Mule
BMW lizenziert den Sulfid-Elektrolyten von Solid Power und betreibt Validierungsprototypen in einem i7-Test-Mule, mit dem Ziel eines Demonstrationsfahrzeugs vor 2030 und einer Reichweite von 800+ km für die Neue-Klasse-Plattform. Solid Power liefert Elektrolyt und Zell-Design-IP; BMW übernimmt das Pack- und Fahrzeugintegration. Mercedes-Benz ging einen anderen Weg und partnerschaftet mit Factorial Energy bei FEST-Solid-State-Zellen, mit Tests 2026 und einem angepeilten 2027-Ziel für Modelle wie die EQS und AMG-EVs (etwa 900 km behauptet). Factorial beliefert auch Stellantis, dessen Dodge-Charger-Daytona-Demonstrationsflotte 2025 77-Ah-FEST-Zellen validierte.
Source: EV Digest — Solid-State EV Batteries 2026 (Aug 2026) — https://evdigest.org/resources/solid-state-battery-guide ; TodayNews — Solid-State Batteries consumer guide (2026) — https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
Der realistische Zeitplan — und warum die Halo-Autos zuerst kommen
Branchenbeobachter sind sich weitgehend einig, dass das Fenster so aussieht: 2026 — Halb-Solid-Packs in Kleinserie bei Premium-Wagen (CATL, Factorial), aber keine voll Solid-State-Consumer-EV; 2027 — erste Kleinstserie-Voll-Solid-State-EVs von Toyota und einem Samsung-SDI-Partner, zu Halo-Preisen; 2028 — Nissans launchbereite Solid-State-EV und frühes QuantumScape/PowerCo-Pilotvolumen; 2029–2032 — Kostenkurven schließen sich Richtung 90–100 $/kWh und die Chemie sickert ins Mainstream-Segment von 40–60k $ ein. Frühe Pilotlinien melden weiterhin Ausbeuten von 60–75 % gegenüber 95 %+ bei Flüssigzellen, und der Festelektrolyt benötigt über eine 10-Jahres-Lebensdauer einen externen Stack-Druck von 1–5 MPa — der Kern Grund, warum die Massenproduktion noch Jahre entfernt ist.
Source: TodayNews — Solid-State Batteries consumer guide (2026) — https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
China-Perspektive
China ist auf einem parallelen, aber schnelleren Brückenpfad. Halb-Solid-Zellen (固液混合) sind bereits in Serie produziert und auf der Straße: WeLion (卫蓝新能源) beliefert NIOs 150-kWh-Pack mit 1.200-km-Editionen; QingTao Energy (清陶能源) mit SAIC (上汽) liefert Halb-Solid im IM Motors L6/L7 und MG zu Mainstream-Preisen; Dongfeng (东风) mit Ganfeng (赣锋锂业) brachte eine 350-Wh/kg-Halb-Solid-Zelle im September 2026 in Produktion; CATLs (宁德时代) kondensierte Halb-Solid-Zelle begann im zweiten Halbjahr 2026 mit der Volumenpackung.
Auf der Voll-Solid-Seite (全固态) sind die Pilotlinien dicht, aber vor der Serie. CATL betreibt Sulfid-Voll-Solid-Pilotlinien — eine 5-GWh-Linie in Hefei (online Mai 2025) und eine Yibin-Basis, deren erste Phase im Juli 2026 online ging, mit Labormustern über 500 Wh/kg. BYD (比亚迪) eröffnete im Februar 2026 eine 2-GWh-Sulfid-Pilotlinie in Shenzhen Pingshan (Ausbeute ~82 %) und baut eine 20-GWh-Linie in Chongqing Bishan, mit einer ~1.000-Einheiten-Demo für Anfang 2027; sein Prototyp zeigte eine CLTC-Reichweite von 1.218 km und bestand die CATARC (中汽研)-Sicherheitstests. Gotion (国轩高科) hat eine 0,2-GWh-Linie mit über 90 % Ausbeute, mit einer 2-GWh-Linie bis Ende 2026. Der New Battery Industry Development 15th Five-Year Plan (新型电池产业发展"十五五"规划, herausgegeben vom MIIT und sechs weiteren Ministerien vor dem Nationalfeiertagsurlaub 2026) setzt das Ziel einer ersten skalierten Voll-Solid-Anwendung bis 2030. Ende 2026 ist auch in China keine voll Solid-State-Zelle in der Consumer-Serienproduktion — Halb-Solid ist die Brücke, Voll-Solid ist noch in Pilot und Demo.
Sources: Jiemian (界面新闻) via NetEase (Oct 8, 2026) — https://dy.163.com/article/L8NAUILR0534A4SC.html ; CCEDIA (Oct 2026) — https://www.ccedia.com/finance_detail/1560702413694722048.html ; SMM / Shanghai Metals Market (Oct 2026) — https://news.smm.cn/news/104120520
Was das für Käufer bedeutet
Wenn Sie 2026 kaufen, sollte Solid-State Ihre Entscheidung nicht ändern: Heutige LFP- und NMC-Packs bieten das bessere Preis-Leistungs-Verhältnis, und die ersten Solid-State-Autos werden sechsstellige Halo-Modelle sein. Die deutschen Programme sind deshalb wichtig, weil sie darüber entscheiden, ob VW, BMW und Mercedes die Zellkosten senken und die Asien-Abhängigkeit bis Anfang der 2030er Jahre reduzieren können — aber die Zellen, die Sie dieses Jahr wirklich kaufen können, sind noch flüssigelektrolytisch.
Quellen
- EvSeekers — Volkswagen battery cell strategy (Oct 2026): https://evseekers.com/volkswagen-battery-cell-strategy/
- EvSeekers — Volkswagen EV battery technology (Oct 2026): https://evseekers.com/volkswagen-ev-battery-technology/
- EV Digest — Solid-State EV Batteries 2026 (Aug 2026): https://evdigest.org/resources/solid-state-battery-guide
- TodayNews — Solid-State Batteries consumer guide (2026): https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
- 界面新闻 via NetEase (China Angle, Oct 8, 2026): https://dy.163.com/article/L8NAUILR0534A4SC.html
- CCEDIA (China Angle, Oct 2026): https://www.ccedia.com/finance_detail/1560702413694722048.html
- SMM (China Angle, Oct 2026): https://news.smm.cn/news/104120520
中文简报
德国正试图掌握下一代电芯。大众将电池业务独立为 PowerCo,以"统一电芯"平台兼容 NMC/LFP/钠电/未来固态,三座工厂(萨尔茨吉特已投产、瓦伦西亚与圣托马斯在建)目标约 200 GWh 年产能。固态路线:大众持股 QuantumScape 约 17%,2024 年 7 月获 40 GWh(可扩 80 GWh)制造授权,2025 年 7 月扩至含 QSE-5 的 5 GWh、里程碑付款至 2027 年达 1.31 亿美元;BMW 与 Solid Power 以硫化物电解质在 i7 试制车验证,目标 2030 年前演示车;奔驰与 Factorial 合作 FEST 固态,2026 测试、2027 目标用于 EQS/AMG。
行业共识时间线:2026 仅半固态小批量 premium;2027 丰田与三星 SDI 伙伴首批低量全固态;2028 Nissan 与 QuantumScape/PowerCo 试产;2029–2032 成本逼近液锂、下探主流。早期中试线良率仅 60–75%(液锂 95%+),固态电解质需 1–5 MPa 外压——这是量产仍待年的主因。
中国走更快的桥接路径:半固态已量产装车(卫蓝供蔚来 150kWh/1200km、清陶+上汽智己与 MG、东风+赣锋 350Wh/kg 于 2026 年 9 月量产、宁德时代凝聚态半固态 2026 下半年装车);全固态仍处中试:宁德时代合肥 5GWh(2025.5)、宜宾一期(2026.7,>500Wh/kg)、比亚迪深圳坪山 2GWh(2026.2,良率约 82%)与重庆璧山 20GWh(2027 年初千台级示范)、国轩 0.2GWh(良率>90%)。工信部等七部门《新型电池产业发展"十五五"规划》目标 2030 年全固态初步规模化。截至 2026 年底,中德均无全固态量产乘用车。
Zurück zu allen Artikeln · Kommentare auf der interaktiven Seite