Südkoreas Rennen um Feststoffbatterien: Samsung SDI, LG und SK On setzen auf 2027
Südkorea setzt im großen Stil auf Feststoffbatterien. Ende September und Anfang Oktober 2026 veröffentlichte Seoul eine technologische Fahrplanstrategie von Regierung und Industrie sowie eine Strategie zur grünen Transformation, die die Zellen der nächsten Generation ins Zentrum der Industriepolitik des Landes rücken. Die drei heimischen Giganten — Samsung SDI, LG Energy Solution und SK On — haben jeweils eigene Zeitpläne, doch alle rennen gegen dieselbe Bedrohung: Chinas dominierende Führung auf dem heutigen Markt für flüssige Lithium-Ionen-Batterien.
Ein um 2030 herum aufgebauter nationaler Fahrplan
Am 22. September 2026 schloss sich das südkoreanische Ministerium für Handel, Industrie und Energie (MOTIE) mit LG Energy Solution, Samsung SDI und SK On in der Handelskammer Koreas in Seoul zusammen, um den Batterie-Industrie-Technologiefahrplan zu veröffentlichen. Die Kernziele: Bis 2027 Prototypen von Vollfeststoffbatterien herstellen und bis 2030 die Kommerzialisierung erreichen. Die Regierung plant ab 2027 über fünf Jahre etwa 400 Milliarden Won neue F&E-Mittel, während die Privatwirtschaft bis 2030 rund 8 Billionen Won Investitionen anstrebt.
Zwei Wochen später, am 7. Oktober, stellte Präsident Lee Jae-myung die K-GX (Green Transformation)-Strategie vor, ein Plan über etwa 1.000 Billionen Won in zehn Jahren, der die Verifizierung und Kommerzialisierung von Batterien der nächsten Generation ausdrücklich als Prioritäten benennt.
Samsung SDI: der Flaggenträger für 2027
Samsung SDI ist der aggressivste der drei. Das Unternehmen verfolgt eine sulfidbasierte, anodenlose Zelle namens SolidStack, deren Serienproduktion in der zweiten Hälfte von 2027 im Werk Ulsan angestrebt wird, mit einer volumetrischen Energiedichte von etwa 900–1.000 Wh/L — rund 40 % über den derzeitigen prismatischen Zellen. Eine Pilotlinie (die S-Line) läuft bereits im F&E-Zentrum in Suwon, und das Unternehmen hat Musterzellen zur Evaluierung an Kunden versandt.
Das Unternehmen investiert zudem finanziell in den Plan: Bis 2040 investiert es etwa 25 Billionen Won in Ulsan und Cheonan und hat seinen Anteil am Werk in New Carlisle, Indiana (nach dem Kauf von GMs 49,9 %) vollständig übernommen, um die nordamerikanische Versorgung sicherzustellen. Bemerkenswert ist, dass Samsung SDI erklärt hat, die erste kommerzielle Nutzung seiner Feststoffzelle könnte überhaupt nicht das Auto sein, sondern humanoide Roboter, wo die Anforderungen an Raum und Spitzenleistung extrem sind und die Validierungszyklen kürzer sind.
SK On und LG Energy Solution: ein späterer Start
SK On hat die Kommerzialisierung auf 2029 festgelegt, mit einem Pilotziel von 800 Wh/L und Pilotlinienversuchen 2027. Auch LG Energy Solution nannte 2029 für die Kommerzialisierung von sulfidbasierten Vollfeststoffzellen und baut in der zweiten Hälfte 2026 eine Pilotlinie für trockene Elektroden-Vollfeststoffzellen — während sie zugleich mehr Ressourcen in den nordamerikanischen Markt für Energiespeicherung (ESS) lenkt, wo sie bis Ende 2026 eine Kapazität von über 50 GWh anstrebt.
Warum Südkorea so stark pusht
Die Dringlichkeit ist struktureller Natur. Eine im Oktober 2026 veröffentlichte Analyse wies darauf hin, dass der globale Marktanteil südkoreanischer Batteriehersteller von etwa 23–25 % im Jahr 2023 auf etwa 15,3–16 % im Jahr 2025 fiel, während sechs führende chinesische Unternehmen gemeinsam etwa 67 % halten. Bei Schlüsselmaterialien — Anoden, Separatoren, Elektrolyten — liegen die koreanischen Anteile alle unter 7 %. Nachdem man das Rennen um flüssiges Lithium weitgehend wegen der Kosten verloren hat, wettet Seoul darauf, dass der Feststoff die Karten neu mischen kann.
Eine Realitätsprüfung ist angebracht: 2027 ist ein Ziel, keine Zusage. Ende 2026 befindet sich die validierte Arbeit von Samsung SDI weiterhin an der Pilotlinie in Suwon, und das behauptete Datum jedes Herstellers liegt mindestens 12–18 Monate entfernt. Der schwierige Teil — Fertigungskonsistenz, Ausbeute und Kosten — ist genau dort, wo flüssige Zellen bereits ausgereift sind.
China-Perspektive
China strebt dasselbe 2030-Ziel an, nähert sich ihm jedoch aus einer Position der Skalierung. Am 28. September 2026 veröffentlichten das chinesische Ministerium für Industrie und Informationstechnologie (MIIT) und sechs weitere Behörden den 15. Fünfjahresplan für die Entwicklung der neuen Batterieindustrie, der die erste großflächige Anwendung von Vollfeststoff auf 2030 festlegt (Quelle: 36Kr, über den Plan der sieben Behörden).
Die Unternehmenszeitpläne clustern um 2027 für Kleinserienversuche. BYD betreibt eine 2-GWh-sulfidische Vollfeststoff-Pilotlinie in Shenzhen Pingshan, die im Februar 2026 den Betrieb aufnahm — beschrieben als Chinas erste automobiltaugliche sulfidische Vollfeststoff-Pilotlinie — mit einer geplanten 20-GWh-Serienlinie im Bezirk Bishan in Chongqing; BYD strebt 2027 die Kleinserienmontage in High-End-Modellen an (Quellen: 36Kr; SMM/10jqka). CATL hat eine 1-GWh-sulfidische Pilotlinie gebaut und steuert 2027 eine Kleinserien-Testproduktion an; Vorstandsvorsitzender Robin Zeng bewertete die Reife seiner Vollfeststofftechnologie im Juni 2026 auf „Stufe 4 von 9", mit Stufe 7–8 als Ziel für 2027. CATLs Halbfeststoffzellen (Kondensatzustand) gingen hingegen im dritten Quartal 2026 in die Serienproduktion und begannen mit OEM-Lieferungen bei Reichweiten von bis zu 1.500 km (Quellen: 36Kr; Toutiao/Branchenüberblick). Chery betreibt eine 0,5-GWh-Pilotlinie in Wuhu, die 60-Ah-automobiltaugliche Zellen produziert, mit Fahrzeugeinsatzprüfung geplant für 2027 (Quelle: 36Kr).
Was heute tatsächlich ausgeliefert wird, ist halbfest, nicht vollständig fest. NIOs 150-kWh-Halbfeststoff-Paket (geliefert von WeLion) ist seit 2024 als Kundenoption verfügbar, und SAICs MG4 verwendet Halbfeststoffzellen von Qingtao. Im August 2026 veröffentlichte China GB/T 48093.1-2026, eine Norm, die die Terminologie von flüssigen, hybriden fest-flüssigen und Vollfeststoffzellen formalisiert (Quelle: Toutiao, Oktober 2026). Zur Einordnung des Skalierungsabstands berichtete SNE Research, dass in der ersten Hälfte 2026 die sieben größten chinesischen Batterieunternehmen 72,4 % der weltweiten Traktionsbatterie-Installationen hielten (insgesamt 608,5 GWh). Bis 2026 hatte keine Vollfeststoffzelle irgendwo ein Kundenauto erreicht — Korea und China rennen gegen dieselbe Physik, nicht nur gegeneinander.
Bildnachweis
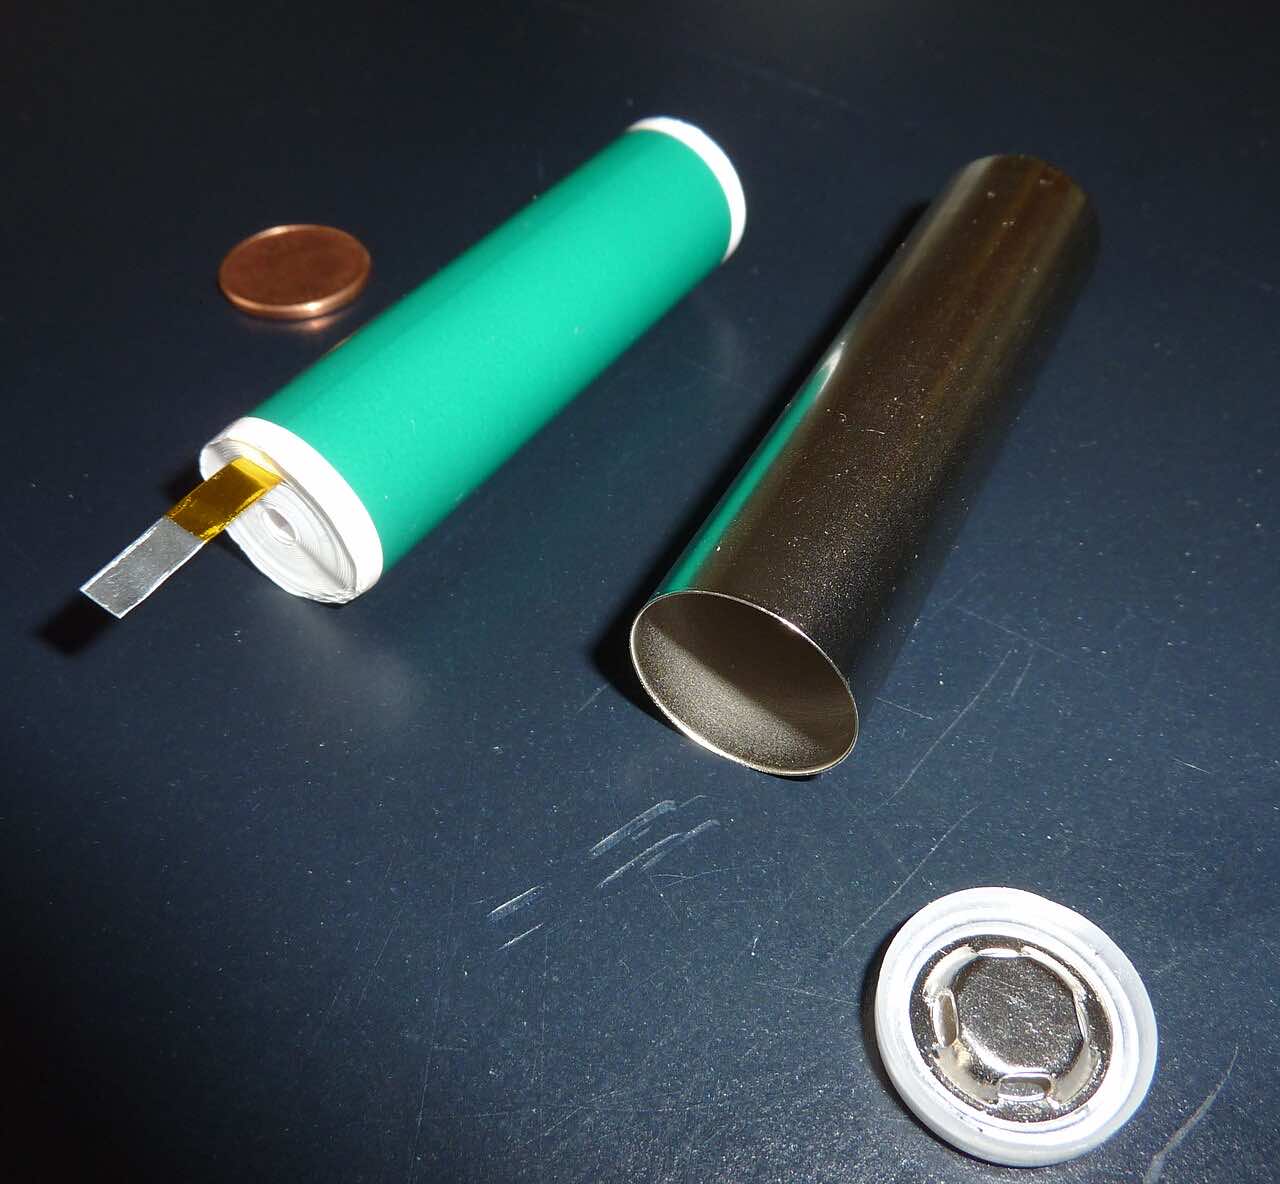
- Batteriezelle: Foto über Wikimedia Commons (File:Lithium-Ion Cell cylindric.JPG), CC-Lizenz. Illustrativ für Batterietechnologie.
Sources
- 36Kr (English) — China/Japan/Korea Feststoff-2030-Pläne, Unternehmenszeitpläne: https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — China Vollfeststoff-Pilotlinien, BYD/CATL: https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — Korea-Fahrplan, Samsung SK LG-Zeitpläne, Marktanteilskontext: https://m.pedaily.cn/news/570267
- ifeng — Korea-Fahrplan und K-GX-Strategie: https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — Samsung SDI SolidStack, 900 Wh/L, Suwon-Pilot, Ulsan 2027: https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — Samsung SDI / globale Feststoffzeitpläne, vorsichtige Lektüre: https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — Halbfeststoff bereits in Autos, GB/T 48093.1-2026-Norm: https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。
Zurück zu allen Artikeln · Kommentare auf der interaktiven Seite