韩国固态电池竞赛:三星SDI、LG、SK On 押注2027
韩国正在对国家层面的固态电池下注。2026年9月下旬至10月初,首尔发布了一份政府—产业技术路线图和一项绿色转型战略,将下一代电芯置于国家产业政策的核心。三大本土巨头——三星SDI、LG新能源(LG Energy Solution)和SK On——各自都有时间表,但都在与同一个威胁赛跑:中国在当今液态锂离子电池市场的主导地位。
围绕2030构建的国家路线图
2026年9月22日,韩国产业通商资源部(MOTIE)联合LG新能源、三星SDI和SK On,在首尔大韩商工会议所发布了**《电池产业技术路线图》**。其核心承诺:2027年产出全固态电池试制品,2030年实现商用化。政府计划自2027年起在五年内投入约4000亿韩元的新研发资金,民间部门目标到2030年投资约8万亿韩元。
两周后的10月7日,李在明(Lee Jae-myung)总统公布了K-GX(绿色转型)战略,这是一项为期十年、规模约1000万亿韩元的计划,明确将下一代电池的验证与商用化列为优先事项。
三星SDI:2027年的旗手
三星SDI是三家中最为激进的。它正在研发一种硫化物基、无负极的电芯,称为SolidStack,目标在2027年下半年于蔚山(Ulsan)工厂量产,体积能量密度约900–1000 Wh/L——比其当前方形电芯高出约40%。一条中试线(S-Line)已在水原(Suwon)研发中心运行,并已向客户寄送样品电芯供评估。
该公司也在为这一计划投入资金:到2040年将在蔚山和天安(Cheonan)投资约25万亿韩元,并全资收购了其位于印第安纳州New Carlisle的工厂(在收购了通用汽车49.9%的股份之后),以保障北美供应。值得注意的是,三星SDI曾表示其固态电芯的首次商业应用或许根本不是汽车,而是人形机器人——那里对空间和峰值功率的需求极为苛刻,而验证周期更短。
SK On 与 LG新能源:起步较晚
SK On将商用化定在2029年,中试阶段目标为800 Wh/L,并于2027年进行中试线试产。LG新能源也将硫化物全固态商用化指向2029年,并正在2026年下半年建设一条干电极全固态中试线——同时把更多资源投向北美储能(ESS)市场,目标在2026年底前实现超过50 GWh的产能。
韩国为何如此发力
紧迫感是结构性的。2026年10月发布的分析指出,韩国电池制造商的全球市场份额已从2023年的约23–25%降至2025年的约15.3–16%,而六大中国领先企业合计持有约67%。在关键材料——负极、隔膜、电解质——方面,韩国的份额均低于7%。在液态锂电竞赛中基本因成本落败后,首尔正押注固态电池能够成为重新洗牌的一手牌。
有必要进行现实检验:2027年是一个目标,而非承诺。截至2026年底,三星SDI已验证的工作仍停留在水原中试线,每家厂商声称的日期至少还差12–18个月。困难的部分——制造一致性、良率与成本——恰恰是液态电芯已经成熟的地方。
China Angle
中国与韩国奔向同一个2030目的地,但起步于规模优势。2026年9月28日,中国工业和信息化部(MIIT)等七部门发布了《新型电池产业发展十五五规划》,明确将全固态初步规模化应用锚定在2030年(来源:36氪,报道该七部门规划)。
企业时间表集中在2027年进行小批量试产。**比亚迪(BYD)**在深圳坪山拥有一条2 GWh硫化物全固态中试线,于2026年2月投产——被称为中国汽车级硫化物全固态首条中试线——并在重庆璧山区规划了20 GWh量产线;比亚迪目标在2027年于高端车型上小批量装车(来源:36氪;SMM/10jqka同花顺)。**宁德时代(CATL)**已建成1 GWh硫化物中试线,并计划2027年小批量试产;董事长曾毓群在2026年6月将其全固态成熟度评为"9级中的第4级",目标2027年达到7–8级。相比之下,宁德时代的半固态(凝聚态)电芯已于2026年第三季度实现量产并开始向OEM交付,续航最高达1500公里(来源:36氪;今日头条/行业综述)。**奇瑞(Chery)**在芜湖拥有一条0.5 GWh中试线,生产60 Ah车规级电芯,计划2027年进行装车验证(来源:36氪)。
目前真正交付的是半固态,而非全固态。蔚来(NIO)的150 kWh半固态电池包(由卫蓝新能源供应)自2024年起已作为客户选配提供,上汽MG4使用清陶半固态电芯。2026年8月,中国发布了GB/T 48093.1-2026标准,规范了液态、固液混合与全固态电芯的术语(来源:今日头条,2026年10月)。就规模差距而言,SNE Research报道,2026年上半年七大中国电池企业占据全球动力电池装车量的72.4%(总量608.5 GWh)。截至2026年,全固态电芯尚未在任何量产车上搭载——韩国和中国赛跑的是同一套物理规律,而不仅仅彼此。
图片来源
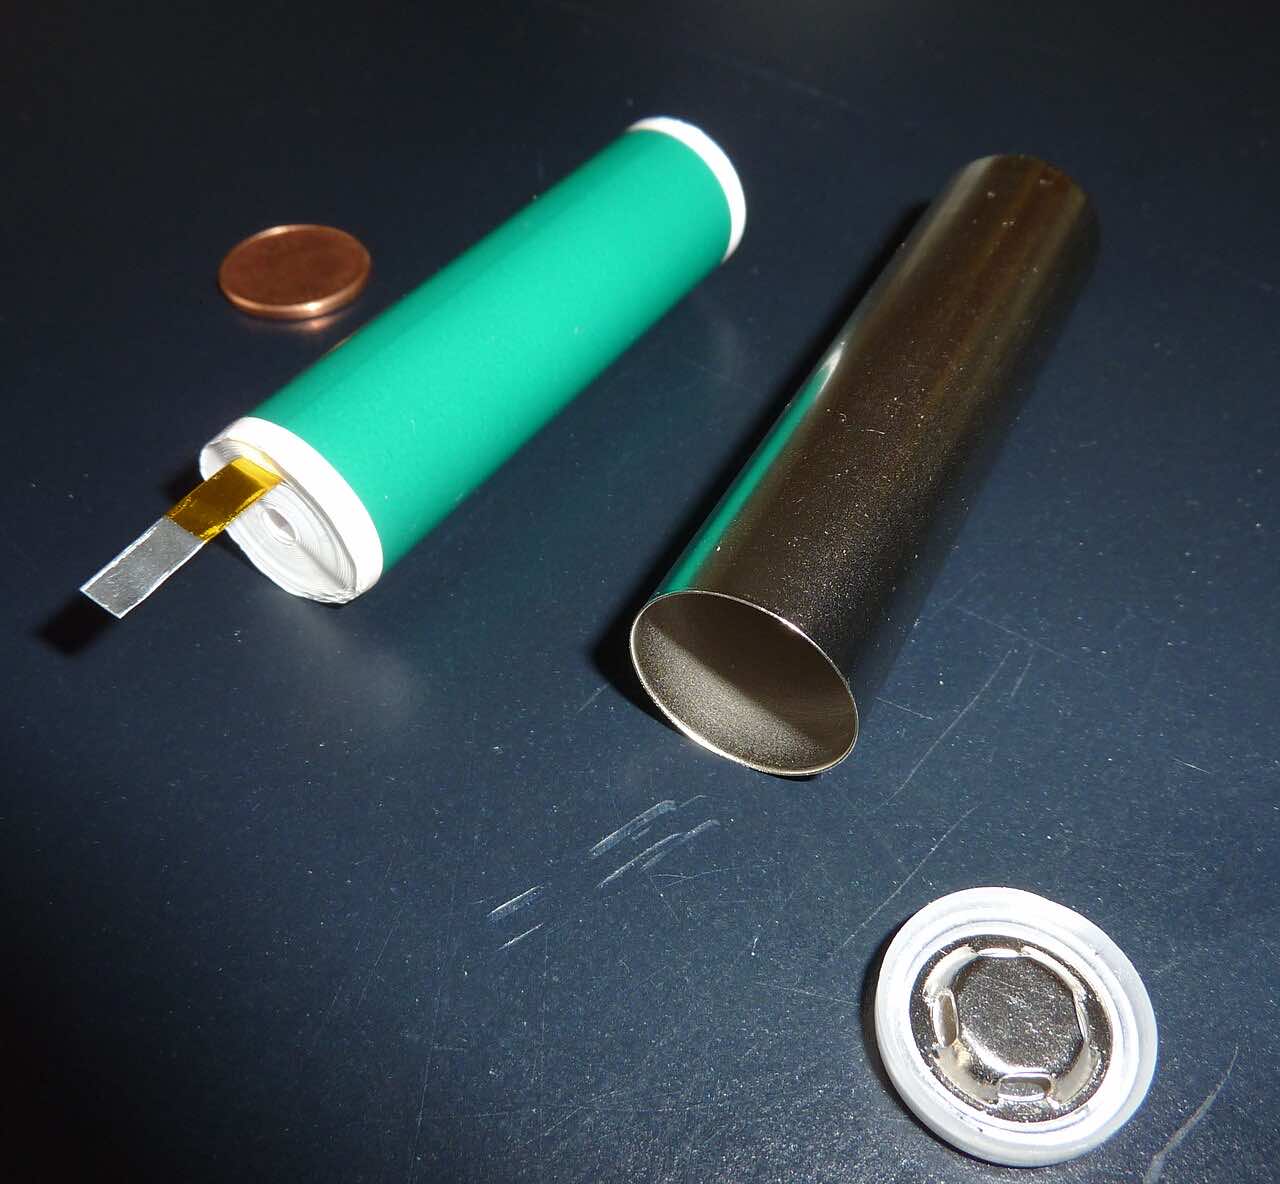
- 电芯照片:via Wikimedia Commons(File:Lithium-Ion Cell cylindric.JPG),CC许可。用于说明电池技术。
Sources
- 36氪(英文)——中国/日本/韩国固态电池2030规划、企业时间表:https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka——中国全固态中试线、比亚迪/宁德时代:https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily——韩国路线图、三星SK LG时间表、市场份额背景:https://m.pedaily.cn/news/570267
- ifeng——韩国路线图与K-GX战略:https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China——三星SDI SolidStack、900 Wh/L、水原中试、蔚山2027:https://www.eet-china.com/mp/a529444.html
- Battery-Design.net——三星SDI / 全球固态时间表、审慎解读:https://www.batterydesign.net/solid-state-production-timelines/
- 今日头条——半固态已装车、GB/T 48093.1-2026标准:https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。