ការប្រកួតប្រជែងថ្មរឹងរឹងរបស់កូរ៉េខាងត្បូង៖ Samsung SDI, LG និង SK On ភ្នាល់លើឆ្នាំ 2027
កូរ៉េខាងត្បូងកំពុងដាក់ល្បែងជាតិលើថ្ម solid-state ។ នៅចុងខែកញ្ញា និងដើមខែតុលា ឆ្នាំ 2026 សេអ៊ូបានចេញផ្សាយផែនការផ្លូវទិសបច្ចេកវិទ្យារវាងរដ្ឋាភិបាល និងឧស្សាហកម្ម ព្រមទាំងយុទ្ធសាស្ត្របំប្លែងបៃតង ដែលដាក់កោសិកាជំនាន់ថ្មីនៅកណ្តាលនយោបាយឧស្សាហកម្មរបស់ប្រទេស ។ យក្សក្នុងស្រុកបីនាក់ — Samsung SDI, LG Energy Solution និង SK On — នីមួយៗមានកាលវិភាគផ្ទាល់ខ្លួន ប៉ុន្តែទាំងអស់គ្នាកំពុងប្រកួតប្រជែងប្រឆាំងនឹងការគំរាមកំហែងដដែល៖ ភាពឈានមុខដ៏លើសលប់របស់ចិននៅលើទីផ្សារថ្មលីចូមអ៊ីយុងរាវបច្ចុប្បន្ន ។
ផែនការផ្លូវទិសជាតិដែលសាងសង់ជុំវិញឆ្នាំ 2030
នៅថ្ងៃទី 22 ខែកញ្ញា ឆ្នាំ 2026 ក្រសួងពាណិជ្ជកម្ម ឧស្សាហកម្ម និងថាមពលកូរ៉េខាងត្បូង (MOTIE) បានចូលរួមជាមួយ LG Energy Solution, Samsung SDI និង SK On នៅបន្ទប់ពាណិជ្ជកម្ម និងឧស្សាហកម្មកូរ៉េក្នុងទីក្រុងសេអ៊ូល ដើម្បីចេញផ្សាយ ផែនការផ្លូវទិសបច្ចេកវិទ្យាឧស្សាហកម្មថ្ម ។ ការប្តេជ្ញាសំខាន់៖ ផលិតគំរូសាកល្បងថ្ម all-solid-state នៅឆ្នាំ 2027 និងសម្រេចការពាណិជ្ជូបនីយកម្មនៅឆ្នាំ 2030 ។ រដ្ឋាភិបាលគ្រោងថវិកា R&D ថ្មីប្រហែល 400 ពាន់លានវុន ចាប់ពីឆ្នាំ 2027 រយៈពេលប្រាំឆ្នាំ ខណៈវិស័យឯកជនគោលដៅវិនិយោគប្រហែល 8 ពាន់ពាន់លានវុនរហូតដល់ឆ្នាំ 2030 ។
ពីរសប្តាហ៍ក្រោយ នៅថ្ងៃទី 7 ខែតុលា ប្រធានាធិបតី Lee Jae-myung បានបង្ហាញយុទ្ធសាស្ត្រ K-GX (Green Transformation) គឺជាផែនការប្រហែល 1,000 ពាន់ពាន់លានវុនក្នុងរយៈពេលដប់ឆ្នាំ ដែលបញ្ជាក់យ៉ាងច្បាស់ថាការផ្ទៀងផ្ទាត់ និងពាណិជ្ជូបនីយកម្មថ្មជំនាន់ថ្មីជាអាទិភាព ។
Samsung SDI៖ អ្នកបង្ហើរទង់សម្រាប់ឆ្នាំ 2027
Samsung SDI ជាអ្នកវាយប្រហារខ្លាំងបំផុតក្នុងចំណោមបីនាក់ ។ ក្រុមហ៊ុនកំពុងតាមដានកោសិកាផ្អែកលើសារធាតុកករស្ពាន់ដែក (sulfide) គ្មានអាណូត (anode-less) ដែលហៅថា SolidStack ដោយកំណត់គោលដៅផលិតកម្មធំនៅដើមឆមាសទីពីរនៃឆ្នាំ 2027 នៅរោងចក្រ Ulsan ជាមួយដង់ស៊ីតេថាមពលជារោងប្រហែល 900–1,000 Wh/L — ប្រហែល 40% លើសកោសិកាប្រីស្មាទិកបច្ចុប្បន្ន ។ បន្ទាត់សាកល្បង (S-Line) កំពុងដំណើរការរួចហើយនៅមជ្ឈមណ្ឌល R&D Suwon ហើយបានផ្ញើកោសិកាគំរូទៅអតិថិជនសម្រាប់ការវាយតម្លៃ ។
ក្រុមហ៊ុនក៏បានដាក់លុយនៅពីក្រោយផែនការនេះផងដែរ៖ វិនិយោគប្រហែល 25 ពាន់ពាន់លានវុនរហូតដល់ឆ្នាំ 2040 នៅ Ulsan និង Cheonan ហើយបានយកកម្មសិទ្ធិពេញលើរោងចក្រ New Carlisle, Indiana (បន្ទាប់ពីទិញភាគហ៊ុន 49.9% របស់ GM) សម្រាប់ការផ្គត់ផ្គង់អាមេរិកខាងជើង ។ គួរកត់សម្គាល់ថា Samsung SDI ធ្លាប់បាននិយាយថាការប្រើប្រាស់ពាណិជ្ជកម្មដំបូងនៃកោសិការឹងរឹងរបស់ខ្លួនប្រហែលជាមិនមែនរថយន្តទេ ប៉ុន្តែជាមនុស្សយន្តរាងមនុស្ស (humanoid) ដែលតម្រូវការលំហ និងថាមពលកំពូលខ្លាំងណាស់ ហើយវដ្តផ្ទៀងផ្ទាត់ខ្លីជាង ។
SK On និង LG Energy Solution៖ ការចាប់ផ្តើមយឺត
SK On បានកំណត់ពាណិជ្ជូបនីយកម្មនៅឆ្នាំ 2029 ជាមួយគោលដៅសាកល្បង 800 Wh/L និងការសាកល្បងបន្ទាត់សាកល្បងនៅឆ្នាំ 2027 ។ LG Energy Solution ក៏បានចង្អុលឆ្នាំ 2029 សម្រាប់ពាណិជ្ជូបនីយកម្មសារធាតុកករស្ពាន់ដែក all-solid-state ហើយកំពុងសាងសង់បន្ទាត់សាកល្បង all-solid-state អេឡិចត្រូតងងឹត (dry-electrode) នៅដើមឆមាសទីពីរនៃឆ្នាំ 2026 — ខណៈពេលដែលក៏កំពុងបែរធនធានទៅទីផ្សារផ្ទុកថាមពល (ESS) អាមេរិកខាងជើង ដែលខ្លួនគោលដៅចុះលើ 50 GWh នៃសមត្ថភាពនៅចុងឆ្នាំ 2026 ។
ហេតុអ្វីបានជាកូរ៉េរុញច្រានខ្លាំងបែបនេះ
ភាពចាំបាច់គឺមានលក្ខណៈរចនាសម្ព័ន្ធ ។ ការវិភាគដែលបានចេញផ្សាយក្នុងខែតុលា ឆ្នាំ 2026 បានកត់សម្គាល់ថាផ្នែកទីផ្សារពិភពលោករបស់អ្នកផលិតថ្មកូរ៉េខាងត្បូងបានធ្លាក់ចុះពីប្រហែល 23–25% ក្នុងឆ្នាំ 2023 មកនៅប្រហែល 15.3–16% ក្នុងឆ្នាំ 2025 ខណៈដែលក្រុមហ៊ុនចិនឈានមុខទាំងប្រាំមួយរួមគ្នាកាន់ប្រហែល 67% ។ ក្នុងសម្ភារៈសំខាន់ — អាណូត ស៊ីប៉ារ៉ាត័រ អេឡិចត្រូលីត — ផ្នែកកូរ៉េទាំងអស់ស្ថិតនៅក្រោម 7% ។ បន្ទាប់ពីចាញ់ការប្រកួតលីចូមរាវដោយសារតម្លៃស្ទើរតែទាំងស្រុង សេអ៊ូលភ្នាល់ថារឹងរឹងអាចជាបៀរដែលរំកិលកាតឡើងវិញ ។
ការពិនិត្យពិតប្រាកដមានចាំបាច់៖ ឆ្នាំ 2027 គឺជាគោលដៅ មិនមែនការសន្យាទេ ។ នៅចុងឆ្នាំ 2026 ការងារដែលបានផ្ទៀងផ្ទាត់របស់ Samsung SDI នៅតែស្ថិតនៅបន្ទាត់សាកល្បង Suwon ហើយកាលបរិច្ឆេទដែលអ្នកផលិតនីមួយៗអះអាងនៅតែនៅឆ្ងាយយ៉ាងតិច 12–18 ខែ ។ ផ្នែកដែលពិបាក — ភាពស្មើគ្នានៃការផលិត អត្រាទិន និងតម្លៃ — គឺពិតជាកន្លែងដែលកោសិការាវមានភាពចាស់ទុំរួចហើយ ។
ជ្រុងចិន
ចិនមានគោលដៅ 2030 ដដែល ប៉ុន្តែខិតចូលពីទីតាំងនៃរង្វង់ ។ នៅថ្ងៃទី 28 ខែកញ្ញា ឆ្នាំ 2026 ក្រសួងឧស្សាហកម្ម និងព័ត៌មានបច្ចេកវិទ្យាចិន (MIIT) និងផ្នែកផ្សេងទៀតប្រាំមួយបានចេញផ្សាយ ផែនការប្រាំឆ្នាំលើកទី 15 សម្រាប់ការអភិវឌ្ឍឧស្សាហកម្មថ្មថ្មី ដែលកំណត់ការអនុវត្ត all-solid-state ដំបូងក្នុងរង្វង់ធំសម្រាប់ឆ្នាំ 2030 (ប្រភព៖ 36Kr រាយការណ៍ផែនការទាំងប្រាំពីផ្នែក) ។
កាលវិភាគរបស់ក្រុមហ៊ុនប្រមូលផ្តុំជុំវិញឆ្នាំ 2027 សម្រាប់ការសាកល្បងបាច់តូច ។ BYD ដំណើរការបន្ទាត់សាកល្បងសារធាតុកករស្ពាន់ដែក all-solid-state 2 GWh នៅ Shenzhen Pingshan ដែលបានចាប់ផ្តើមដំណើរការក្នុងខែកុម្ភៈ 2026 — ត្រូវបានពណ៌នាថាជាបន្ទាត់សាកល្បងសារធាតុកករស្ពាន់ដែក all-solid-state កម្រិតរថយន្តដំបូងរបស់ចិន — ជាមួយបន្ទាត់ផលិតកម្ម 20 GWh ដែលបានគ្រោងទុកនៅស្រុក Bishan នៃ Chongqing ហើយ BYD គោលដៅដំឡើងបាច់តូចលើម៉ូដែលកម្រិតខ្ពស់នៅឆ្នាំ 2027 (ប្រភព៖ 36Kr; SMM/10jqka) ។ CATL បានសាងសង់បន្ទាត់សាកល្បងសារធាតុកករស្ពាន់ដែក 1 GWh ហើយណែនាំផលិតកម្មសាកល្បងបាច់តូចសម្រាប់ឆ្នាំ 2027 ប្រធាន Robin Zeng បានវាយតម្លៃភាពចាស់ទុំនៃ all-solid-state របស់ខ្លួននៅ "កម្រិត 4 ក្នុងចំណោម 9" ក្នុងខែមិថុនា 2026 ជាមួយកម្រិត 7–8 ជាគោលដៅសម្រាប់ឆ្នាំ 2027 ។ កោសិកាកណ្តាលរឹង (semi-solid) ប្រភេទរកករកុំព្រីស (condensate) របស់ CATL ផ្ទុយទៅវិញ បានចូលក្នុងផលិតកម្មធំ និងចាប់ផ្តើមការដឹកជញ្ជូន OEM ក្នុងត្រីមាសទីបីនៃឆ្នាំ 2026 ដោយមានចម្ងាយបើកបររហូតដល់ 1,500 គីឡូម៉ែត្រ (ប្រភព៖ 36Kr; Toutiao/ការពិនិត្យឧស្សាហកម្ម) ។ Chery មានបន្ទាត់សាកល្បង 0.5 GWh នៅ Wuhu ផលិតកោសិកាកម្រិតរថយន្ត 60 Ah ជាមួយការផ្ទៀងផ្ទាត់លើយានជំនិះដែលបានគ្រោងសម្រាប់ឆ្នាំ 2027 (ប្រភព៖ 36Kr) ។
អ្វីដែលពិតជាត្រូវបានដឹកជញ្ជូននាពេលបច្ចុប្បន្នគឺ កណ្តាលរឹង មិនមែនរឹងរឹងទាំងស្រុងទេ ។ កញ្ចប់កណ្តាលរឹង 150 kWh របស់ NIO (ផ្គត់ផ្គង់ដោយ WeLion) បានមានជាជម្រើសអតិថិជនចាប់តាំងពីឆ្នាំ 2024 ហើយ SAIC MG4 ប្រើកោសិកាកណ្តាលរឹងរបស់ Qingtao ។ ក្នុងខែសីហា 2026 ចិនបានចេញផ្សាយ GB/T 48093.1-2026 ស្តង់ដាដែលកំណត់ពាក្យរបស់កោសិការាវ កណ្តាលរឹង-រាវ និង all-solid-state (ប្រភព៖ Toutiao តុលា 2026) ។ សម្រាប់បរិបទនៃគម្លាតរង្វង់ SNE Research បានរាយការណ៍ថាក្នុងដំណាក់កាលដំបូងនៃឆ្នាំ 2026 ក្រុមហ៊ុនថ្មចិនធំបំផុតទាំងប្រាំពីរបានកាន់ 72.4% នៃការដំឡើងថ្មចលករពិភពលោក (សរុប 608.5 GWh) ។ មិនមានកោសិកា all-solid-state ណាមួយទៅដល់រថយន្តអតិថិជននៅទីណាមួយនៅឆ្នាំ 2026 — កូរ៉េ និងចិនកំពុងប្រកួតប្រជែងនឹងរូបវិទ្យាដដែល មិនមែនតែគ្នាទេ ។
ការទទួលស្គាល់រូបភាព
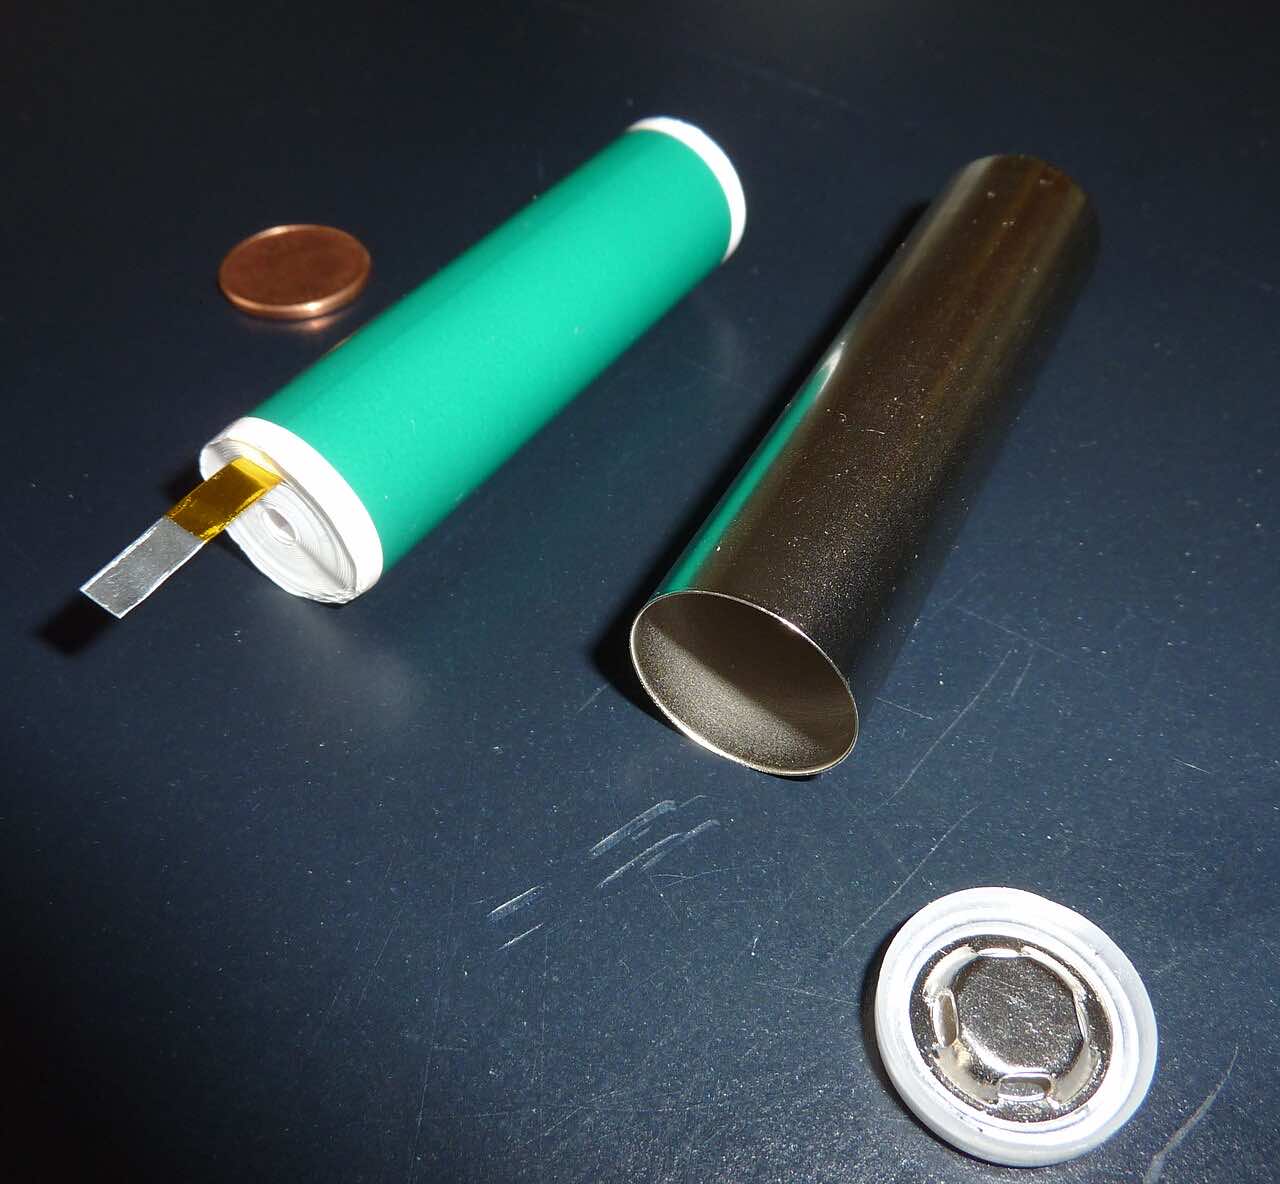
- កោសិកាថ្ម៖ រូបថតតាមរយៈ Wikimedia Commons (File:Lithium-Ion Cell cylindric.JPG) អាជ្ញាបណញណ CC ។ បង្ហាញអំពីបច្ចេកវិទ្យាថ្ម ។
Sources
- 36Kr (English) — ផែនការរឹងរឹង 2030 ចិន/ជប៉ុន/កូរ៉េ កាលវិភាគក្រុមហ៊ុន: https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — បន្ទាត់សាកល្បង all-solid-state ចិន BYD/CATL: https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — ផែនការផ្លូវទិសកូរ៉េ កាលវិភាគ Samsung SK LG បរិបទផ្នែកទីផ្សារ: https://m.pedaily.cn/news/570267
- ifeng — ផែនការផ្លូវទិសកូរ៉េ និងយុទ្ធសាស្ត្រ K-GX: https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — Samsung SDI SolidStack 900 Wh/L សាកល្បង Suwon Ulsan 2027: https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — Samsung SDI / កាលវិភាគរឹងរឹងពិភពលោក ការអានប្រុងប្រយ័ត្ន: https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — កណ្តាលរឹងនៅក្នុងរថយន្តរួចហើយ ស្តង់ដា GB/T 48093.1-2026: https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。