韓国の固体電池レース:サムスンSDI、LG、SK Onが2027年に賭ける
韓国は固体電池(solid-state battery)に国家を挙げて賭けている。2026年9月下旬から10月上旬にかけて、ソウルは政府・産業の技術ロードマップとグリーン変革戦略を発表し、次世代電池を国の産業政策の中心に据えた。国内3巨頭——サムスンSDI、LG Energy Solution、SK On——はそれぞれ独自のタイムラインを持つが、すべて同じ脅威と競っている:現在の液体リチウムイオン市場における中国の圧倒的な優位性だ。
2030を軸に構築された国家ロードマップ
2026年9月22日、韓国産業通商資源部(MOTIE)はLG Energy Solution、サムスンSDI、SK Onとともにソウルの大韓商工会議所で電池産業技術ロードマップを発表した。中核のコミットメントは、2027年に全固体電池の試作を生産し、2030年までに商用化を達成すること。政府は2027年から5年間で約4,000億ウォンの新規R&D資金を計画し、民間部門は2030年までに約8兆ウォンの投資を目指している。
2週間後の10月7日、李在明(Lee Jae-myung)大統領はK-GX(Green Transformation)戦略を発表した。10年間で約1,000兆ウォンの計画であり、次世代電池の検証と商用化を明確に優先事項として挙げている。
サムスンSDI:2027年の先陣
サムスンSDIは3社の中で最も攻勢的だ。同社は硫化物系でアノードレスの電池「SolidStack」を追求しており、2027年下半期に蔚山(Ulsan)工場で量産、体積エネルギー密度は約900–1,000 Wh/L——現在の角形電池より約40%高い——を目指している。パイロットライン(S-Line)はすでに水原(Suwon)のR&Dセンターで稼働しており、顧客向けに評価用のサンプル電池を出荷している。
同社は計画に資金も投じている:2040年までに蔚山と天安(Cheonan)で約25兆ウォンを投資し、北米供給のためにニューカーライル(New Carlisle)のインディアナ工場を完全取得(GMの49.9%株を買収後)した。注目すべきは、サムスンSDIが固体電池の最初の商用利用が自動車ではなく、人型ロボット(humanoid)になる可能性があると述べたことだ。そこでは空間とピーク電力への要求が極めて厳しく、検証サイクルが短いためだ。
SK OnとLG Energy Solution:やや出遅れ
SK Onは商用化を2029年に設定し、パイロット段階の目標を800 Wh/Lとし、2027年にパイロットライン試験を行う。LG Energy Solutionも硫化物全固体の商用化を2029年とし、2026年下半期に乾式電極全固体のパイロットラインを構築している——同時に北米のエネルギー貯蔵(ESS)市場にリソースを振り向けており、2026年末までに50 GWh超の容量を目指している。
なぜ韓国はこれほど強く推し進めるのか
緊迫感は構造的なものだ。2026年10月に公表された分析によると、韓国の電池メーカーの世界シェアは2023年の約23–25%から2025年の約15.3–16%へと低下し、中国の主要6社で約67%を占めている。重要素材——負極、セパレーター、電解質——において、韓国のシェアはすべて7%未満だ。液体リチウムの競争をコストでほぼ敗北した後、ソウルは固体が手札を組み替える一手になり得ると賭けている。
現実確認が必要だ:2027年はコミットメントではなく目標である。2026年末時点で、サムスンSDIの検証済みの取り組みは依然として水原のパイロットラインにあり、各メーカーが主張する日程は少なくとも12–18か月先である。困難な部分——製造の一貫性、歩留まり、コスト——はまさに、液体電池がすでに成熟している領域だ。
中国の視点
中国も同じ2030という目的地を目指しているが、規模の優位性から接近している。2026年9月28日、中国工業・情報化部(MIIT)および他の6部門は「新型電池産業発展第15次五カ年計画」を発表し、全固体の初の大規模応用を2030年に設定した(出典:36Kr、7部門計画を報道)。
企業のタイムラインは2027年前後の少量試作に集中している。BYDは深圳坪山に2 GWhの硫化物全固体パイロットラインを展開し、2026年2月に稼働——中国初の車載グレード硫化物全固体パイロットラインと称される——し、重慶市璧山区に20 GWhの量産ラインを計画;BYDは2027年に高級モデルへの少量搭載を目指している(出典:36Kr;SMM/10jqka)。CATLは1 GWhの硫化物パイロットラインを構築し、2027年の少量試作をガイドしている;会長の曾毓群(Robin Zeng)は2026年6月に全固体の成熟度を「9段階中4段階」と評価し、2027年に7–8段階を目指している。一方、CATLの半固体(凝集状態)電池は2026年第3四半期に量産に入り、航続距離最大1,500 kmでOEM納入を開始した(出典:36Kr;Toutiao/業界概観)。Cheryは蕪湖に0.5 GWhのパイロットラインを持ち、60 Ahの車載グレード電池を生産し、2027年の車載検証を計画している(出典:36Kr)。
今日実際に出荷されているのは全固体ではなく半固体だ。NIOの150 kWh半固体パック(WeLion供給)は2024年から顧客オプションとして利用可能で、SAICのMG4は清陶(Qingtao)の半固体電池を採用している。2026年8月、中国はGB/T 48093.1-2026を公布し、液体、固液ハイブリッド、全固体電池の用語を定式化した(出典:Toutiao、2026年10月)。規模の差の文脈として、SNE Researchは2026年上半期に中国最大の電池企業7社が世界の牽引電池搭載量の72.4%(総計608.5 GWh)を占めたと報告した。2026年時点で、全固体電池が顧客の車に搭載された例はどこにもなかった——韓国と中国は互いだけでなく、同じ物理法則と競っているのだ。
画像クレジット
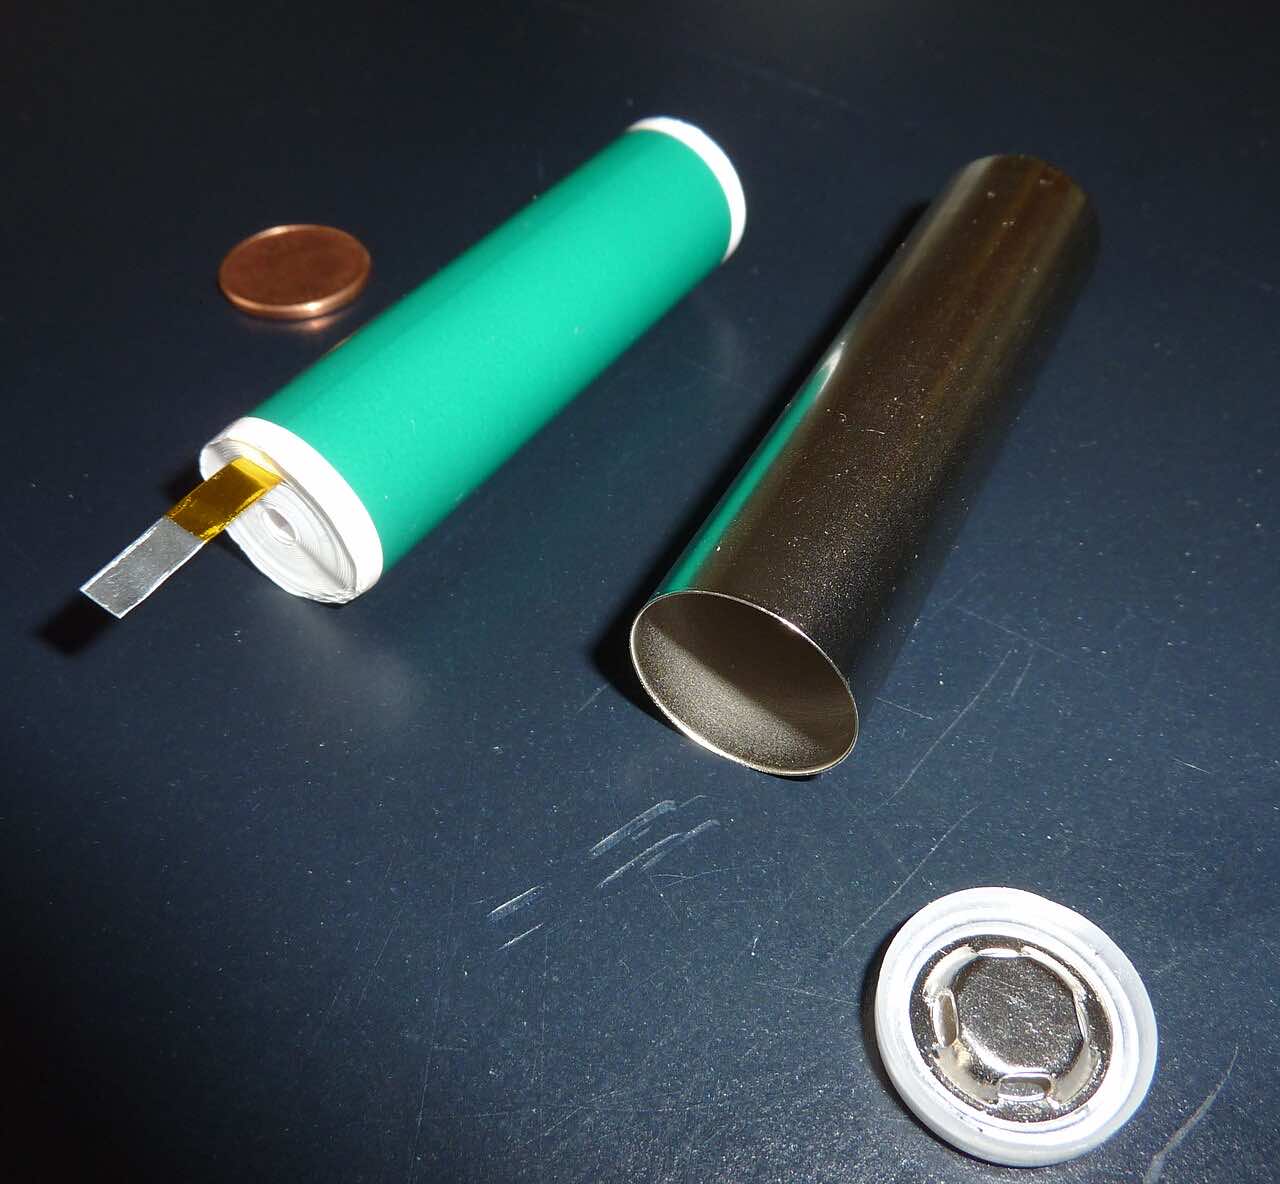
- 電池セル:写真はWikimedia Commons経由(File:Lithium-Ion Cell cylindric.JPG)、CCライセンス。電池技術の図解。
Sources
- 36Kr (English) — 中国/日本/韓国の固体電池2030計画、企業タイムライン: https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — 中国の全固体パイロットライン、BYD/CATL: https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — 韓国ロードマップ、サムスンSK LGタイムライン、市場シェア背景: https://m.pedaily.cn/news/570267
- ifeng — 韓国ロードマップとK-GX戦略: https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — サムスンSDI SolidStack、900 Wh/L、水原パイロット、蔚山2027: https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — サムスンSDI / 世界の固体電池タイムライン、慎重な読み: https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — 半固体はすでに車載、GB/T 48093.1-2026規格: https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。