Japans Rennen um Feststoffbatterien: Toyota zielt auf 2027–2028, Nissan und Honda dicht dahinter
Japan setzt seine gesamte Batterieindustrie der nächsten Generation auf Feststofftechnologie — eine Strategie des „direkt auf den Durchbruch hinarbeiten“, die im scharfen Kontrast zum chinesischen Ansatz „jetzt Halbfeststoff ausliefern, später perfektionieren“ steht. Da Toyota über 1 300 Kernpatente im Feststoffbereich hält und die Regierung eine heimische Lieferkette von rund ¥1 trillion unterstützt, ist 2026 das Jahr, in dem Laborversprechen zu Fabriklinien werden sollen. Hier steht das japanische Feststoffrennen tatsächlich.
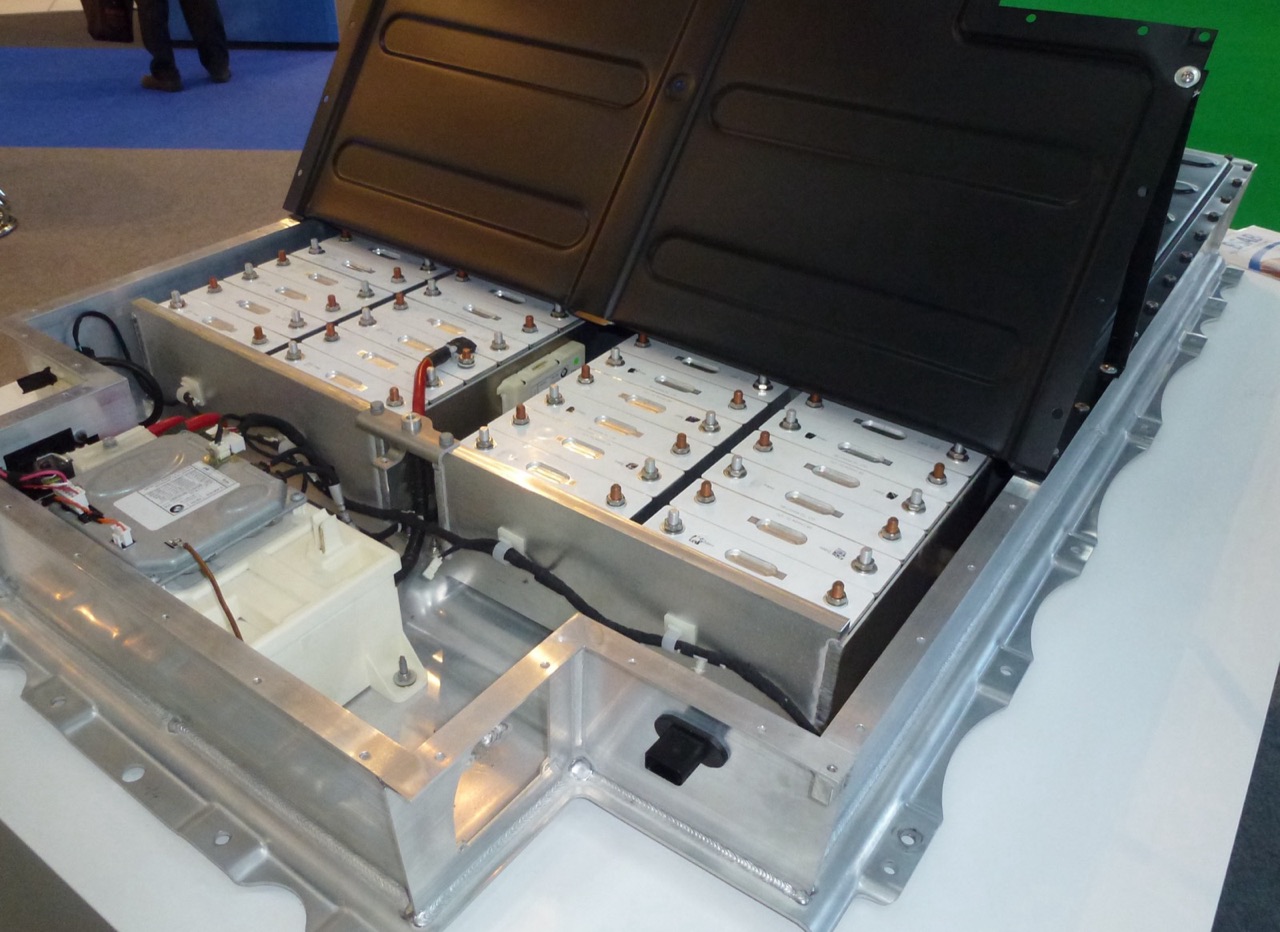
Photo: Wikimedia Commons / RudolfSimon, CC BY-SA 3.0
Warum Feststoff, und warum Japan voll angreift
Eine Feststoffzelle ersetzt den flüssigen Elektrolyten durch einen festen, was Energiedichte und Sicherheit erhöht und die Ladezeit verkürzt. Japans Wirtschafts-, Handels- und Industrieministerium (METI) genehmigte Toyotas heimischen Feststoff-Produktionsplan 2024, und japanische Firmen hielten Ende 2025 etwa 38 % der weltweiten Feststoffpatente (Toyota allein > 1 300). Das strategische Ziel ist klar: die Abhängigkeit von chinesischen und koreanischen Batterielieferketten verringern.
Toyota — der klare Spitzenreiter (Sulfid-Route)
Toyotas Sulfid-Feststoffzelle hat ein Muster der dritten Generation erreicht, mit einer Labor-Energiedichte von 450–500 Wh/kg (mehr als das Doppelte des heutigen Ternärlithiums) und einer beanspruchten 10-Minuten-Ladung für ~1 200 km Reichweite. Die offizielle Roadmap: Japans erste Feststofflinie der GWh-Klasse in Aichi bauen, Massenproduktion 2027 beginnen und die ersten Zellen 2028 in Lexus-Flaggschiffmodellen einsetzen. Toyota erhielt die japanische Produktionsgenehmigung am 7. Oktober 2025 und baut mit Idemitsu Kosan eine Lithium-Sulfid-Fabrik (Betrieb 2027) sowie eine Kathoden-Partnerschaft mit Sumitomo Metal Mining auf. Die frühe Kapazität ist High-End-Modellen vorbehalten, mit dem Ziel, die Kosten bis 2030 auf etwa das 1,5-Fache flüssiger Batterien zu senken.
Dies sind Toyotas genannte Ziele, noch keine kommerziell ausgelieferten Spezifikationen — Reichweiten- und Ladedaten sind als Herstellerangaben zu werten.
Nissan — Pilotlinie bewiesen, Kommerzialisierung 2028
An seiner Pilotlinie in Yokohama schloss Nissan im April 2026 den Prototypentest einer 23-lagigen automobilen Feststoffzelle ab, wobei Ladung, Energiedichte und Zyklenlebensdauer alle Designvorgaben erfüllten. Nissan verwendet eine Schwefel-Mangan-Kathode (ohne Kobalt) und eine Lithium-Metall-Anode und zielt auf Packungen, die 70 % kleiner als heute sind, sowie eine Ladung von 0–65 % in ~5 Minuten. Es plant, die Zellstapelzahl im Geschäftsjahr 2026 festzulegen und die Kommerzialisierung im Geschäftsjahr 2028 zu erreichen. Der harte Engpass: Ein einzelnes Feststoffauto kostet heute noch rund ¥100 million herzustellen, da der Festelektrolyt nur im Labormaßstab produziert wird.
Honda und Panasonic — das Feld komplettieren
Hondas Feststoff-Pilotlinie in Sakura, Tochigi, nahm im Januar 2026 den Betrieb auf (Investition ≈ ¥43 billion, Walzenverdichtung zur Senkung des Grenzflächenwiderstands, 90 % Ausbeuteziel Mitte 2026) und arbeitet mit Samsung SDI an Sulfidzellen. Panasonic verfolgt die Oxid-Route mit Ziel Kommerzialisierung rund 2029.
Das echte Risiko: Kosten und Timing gegen Chinas Vorsprung
Die Schwachstelle von Feststoff ist die technische Skalierung. Sulfid-Elektrolyte sind feuchtigkeitsempfindlich (Produktion muss bei nahe 1 ppm Luftfeuchte laufen), und die Ausbeute der Pilotlinien wurde teils unter 65 % gemeldet — was die Investition pro Kapazitätseinheit auf das 4-Fache+ flüssiger Linien treibt. Genau das ist der Grund, warum China einen anderen Pfad wählte.
China Angle
China wartete nicht auf das perfekte Feststoff. Es wählte die Halbfeststoff-Route als kommerzielle Brücke: NIO liefert seit 2023–2024 ein wechselbares 150-kWh-Halbfeststoff-Pack (~360 Wh/kg, reale Reichweite 1 000 km+) aus; CATL, BYD, GAC und andere haben Halbfeststoffzellen in Serie; im März 2026 lag ~72 % der weltweiten Halbfeststoffkapazität in China. Chinesische Hersteller betreiben zudem parallel Sulfid-/Oxid-Vollfeststoffprogramme (CATL-Linie Hefei baut 2026 aus, BYD-Werk für Feststoffbatterien in Chongqing, 20 GWh, Baubeginn 2026). Der strategische Unterschied: China „liefert jetzt, iteriert schnell“ (Lab-zu-Auto-Zyklus etwa halb so lang wie in Japan), während Japan auf einen Patent- + Materialgraben setzt, aber bei der Kommerzialisierung zurückliegt. Für EV-Käufer lautet das praktische Fazit: Japans Feststoff könnte LFP bei Reichweite und Ladegeschwindigkeit überholen, aber nennenswerte Stückzahlen kommen nicht vor etwa 2028 — während Chinas LFP und Halbfeststoff den heutigen Markt bereits dominieren.
Sources:
- People's Daily / China Energy News — Toyota 2027–2028 solid-state plan: https://paper.people.com.cn/zgnyb/html/2023-06/26/content_26002668.htm
- Shanghai Metals Market — Toyota solid-state layout, 2027 mass production: https://news.metal.com/newscontent/103633667-Toyota's-Solid-State-Battery-Layout:-Mass-Production-in-2027-to-Achieve-a-1,000-km-Driving-Range-Revolution
- IT Home — Nissan completes solid-state prototype test, Apr 2026: https://www.ithome.com/0/946/350.htm
- Mobility Engineering (SAE) — Nissan solid-state gambit, 2028 launch: https://www.mobilityengineeringtech.com/component/content/article/53135-sae-ma-07585
- China IRN — 2026 global solid-state industry (Japan vs China/Korea): https://www.chinairn.com/hyzx/20260812/180033466.shtml
Tags: technology, battery, Japan
Zurück zu allen Artikeln · Kommentare auf der interaktiven Seite