ហេតុអ្វីបានជាថៃក្លាយជារោងចក្រ EV នៃអាស៊ីអាគ្នេយ៍ — និងអ្វីដែល EV3.5 ទាមទារពី OEM ចិន
ប្រទេសថៃលែងជាទីផ្សារសម្រាប់រថយន្តអគ្គិសនីចិនតែម្យ៉ាងទៀតហើយ — វាបានក្លាយជា មូលដ្ឋានផលិតកម្មសម្រាប់អាស៊ាន (ASEAN) ទាំងមូល របស់ពួកគេ។ ក្នុងរយៈពេលបួនឆ្នាំចុងក្រោយនេះ ក្រុមហ៊ុនរថយន្តចិនចំនួនប្រាំពីរបានសាងសង់ ឬកំពុងសាងសង់រោងចក្រផ្គុំនៅក្នុង Eastern Economic Corridor (EEC) ដែលផ្តោតនៅជុំវិញ Rayong និង Chonburi។ អ្វីដែលជាបំបែកគឺគោលនយោបាយឧស្សាហកម្មតែមួយ៖ EV3.5។ នេះគឺជាវិធីដែលគោលនយោបាយនេះដំណើរការ ហេតុអ្វីវាបង្ខំឱ្យមានរោងចក្រនៅលើដី និងអ្វីដែល "មាតិកាក្នុងស្រុក" មានន័យពិតប្រាកដសម្រាប់រថយន្តប្រើប្រាស់ថ្មនៅឆ្នាំ 2026។
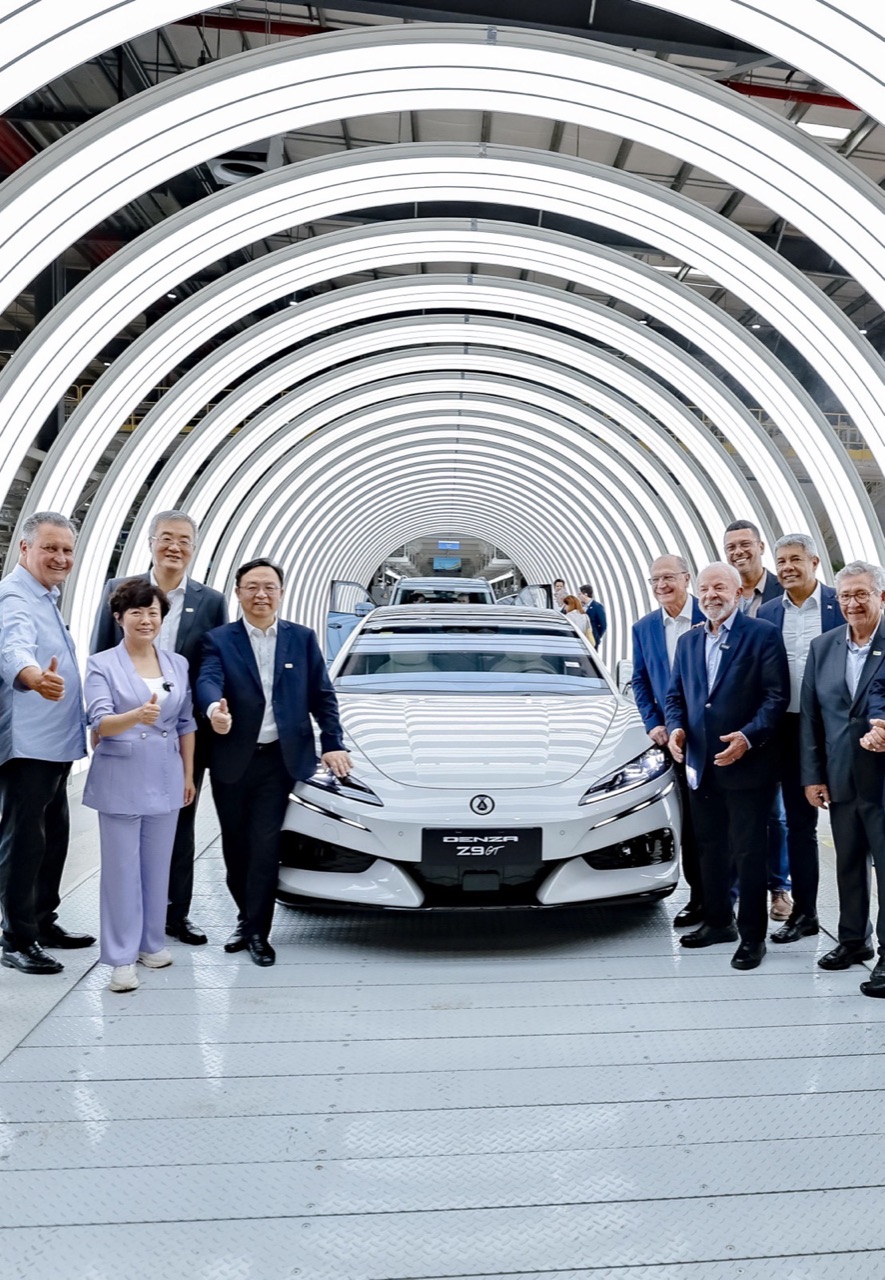
Photo: Wikimedia Commons / Lula Oficial, CC BY-SA 4.0
របប EV3.5៖ ការនាំចូលគឺជាប្រាក់រំលស់រោងចក្រ
កម្មវិធី EV3.5 របស់ថៃ (មានអនុវត្ត 2024–2027) ត្រូវបានរចនាឡើងដើម្បីបំប្លែងបរិមាណក្នុងហាងលក់ទៅជាឧស្សាហកម្មក្នុងស្រុក។ យន្តការ៖
- ប្រាក់ឧបត្ថម្ភ៖ BEV ក្រោម 2M THB ដែលមានថាស 50+ kWh ទទួលបាន កាត់ថ្លៃ 50,000 THB ក្នុងឆ្នាំ 2026 (ធ្លាក់ពី 100,000 ក្នុងឆ្នាំ 2024; ប្រាក់ឧបត្ថម្ភថយចុះដល់ 25,000 នៅឆ្នាំ 2027)។
- កាត់ពន្ធនាំចូល៖ រហូតដល់ 40 % នៃពន្ធរថយន្តអ្នកដំណើរ CBU ដែលនាំចូលក្នុងឆ្នាំ 2024–2025។
- អ្វីដែលជាអន្ទាក់ — សមាមាត្រសងសឹក៖ រាល់ BEV ដែលនាំចូលក្រោមពន្ធកូរាំងត្រូវតែត្រូវ "សងវិញ" ដោយផលិតកម្មក្នុងស្រុកក្នុងសមាមាត្រ 1:2 ក្នុងឆ្នាំ 2026 (នាំចូលមួយ សាងសង់ពីរ) ឡើងដល់ 1:3 ក្នុងឆ្នាំ 2027។ ការនាំចេញរាប់ជា 1.5× ចំពោះកាតព្វកិច្ច។ បើរំលង អ្នកត្រូវសងភាពខុសគ្នានៃពន្ធ។
- ពន្ធអាករ (excise)៖ ពន្ធអាករ BEV ធ្លាក់ពី 8–10 % មកនៅ 2 % — ប៉ុន្តែតែបើរថយន្តប្រើ ថ្មផលិតក្នុងស្រុក។ ដោយគ្មានមាតិកាថ្មក្នុងស្រុក វាត្រឡប់ទៅ 10 % វិញ។
រចនាសម្ព័ន្ធពន្ធនិងប្រាក់ឧបត្ថម្ភនេះហើយដែលជាមូលហេតុដែល BYD, Changan, GAC Aion និង Neta កំពុងសាងសង់រោងចក្រនៅថៃ៖ មិនត្រឹមតែលក់ក្នុងស្រុកទេ ប៉ុន្តែដើម្បីរក្សាការសន្សំពន្ធ និងជៀសវាងការសងពិន័យ។
ប្រភព៖ សង្ខេប EV3.5 របស់ LawPlus — https://www.lawplusltd.com/?p=9975 ; BOI Thailand — https://www.boi.go.th/index.php?page=press_releases_detail&topic_id=134676&_module=news&from_page=press_releases2&language=zh ; មគ្គុទេសក៍ Green Energy Thailand — https://www.greenenergythailand.com/posts/electric-vehicles-thailand-complete/
រោងចក្រចិនប្រាំពីរ សមត្ថភាពប្រហែល 540,000 ឯកតា/ឆ្នាំ
គិតត្រឹមឆ្នាំ 2026 គម្រោងយានយន្តម៉ាកចិនចំនួនប្រាំពីរបានប្រមូលផ្តុំនៅក្នុង EEC ដែលមានសមត្ថភាពបង្ហាញប្រហែល 542,000 ឯកតា/ឆ្នាំ (China Merchants Securities)៖ BYD Rayong 150k, GWM Rayong 80k, OMODA&JAECOO (Chery) Rayong 80k, Changan Rayong 100k, GAC Aion Rayong 100k, SAIC MG Chonburi 72k, Wuling។ ត្រឹមខែមីនា 2026 ក្រុមហ៊ុនចិនប្រាំពីរបានសាងសង់រោងចក្រនៅថៃដែលមាន សមត្ថភាពសរុបគ្រោងទុកប្រហែល 600,000/ឆ្នាំ និងការវិនិយោគសរុប >19 ពាន់លាន RMB (CCPIT)។
- BYD Rayong — បើកខែកក្កដា 2024 មានផ្នែកស្តាំប៉ះ/គូលៀប/ដែក/ផ្គុំពេញ + គ្រឿងបង្គុំ; ត្រឹមកក្កដា 2026 ការប្រគល់នៅថៃសរុប >130,000; ចំណែកគ្រឿងបង្គុំក្នុងស្រុក ~50 %។
- Great Wall Rayong — ទិញរោងចក្រ GM ចាស់ (ម៉ាកចិនដែលមានម្ចាស់បរទេសពេញលេញដំបូងនៅថៃ) EV ក្នុងស្រុកដំបូងចេញខែមករា 2024 ឥឡូវនាំចេញទៅ 9 ប្រទេស; គ្រឿងបង្គុំក្នុងស្រុក 45–50 %។
- Changan Rayong — ចាប់ផ្តើមខែឧសភា 2025 ឯកតាទី 20,000 ត្រឹមមិថុនា 2026 ស្វ័យប្រវត្តិ ~90 % នៅស្ថានីយសំខាន់; គោលដៅមាតិកាក្នុងស្រុក 68 % ឡើងដល់ 80 %។
- GAC Aion Rayong — បើកខែកក្កដា 2024 AION V និង UT ដឹកជញ្ជូនតាំងពីកុម្ភៈ 2026 អត្រាមាតិកាក្នុងស្រុករួចទៅហើយ 51 %។
- ការធ្វើមូលដ្ឋានថ្មក្នុងស្រុកគឺពិត មិនមែនតែលើក្រដាសទេ៖ បន្ទាត់ថាស Blade របស់ BYD នៅ Rayong រោងចក្រថាស SVOLT Thailand របស់ GWM និងរោងចក្រថាសសហគ្រិនរបស់ SAIC (ដំបូងបង្អស់របស់អាស៊ាន) សុទ្ធតែដំណើរការហើយ។
ប្រភព៖ 聊城贸促 សេចក្តីសង្ខេបទីផ្សារ EV — http://www.lcsmch.org.cn/channel_t_167_12413/doc_6a5993fa1b8d46599e28412a.html ; 国际金融报 Bangkok Motor Show — https://ifnews.com/news.html?aid=822113 ; 招商证券国际 ផែនទី EEC — https://ima.qq.com/wiki/?shareId=df43ff08f9f3f5b9a63e865e7eb2566a6b40f83e8af7c15bf7926813ac53ba46 ; 今日头条 ការប្រៀបធៀបថៃ-ឥណ្ឌូនេស៊ី — https://m.toutiao.com/article/7673319048825881098
កម្រិតតឹងរ៉ឹងឆ្នាំ 2026៖ សែលនាំចូលលែងត្រូវបានរាប់
ការគណនាមាតិកាក្នុងស្រុកបានតឹងរ៉ឹងខ្លាំងក្នុងឆ្នាំ 2026។ ចាប់ពី ថ្ងៃទី 1 ខែកក្កដា 2026 សែលថ្មនាំចូលលែងត្រូវបានរាប់ចូលក្នុងអត្រាមូលដ្ឋានក្នុងស្រុក — បិទរន្ធដែលនាំចូលសែល ហើយគ្រាន់តែផ្គុំថាសក្នុងស្រុក។ ដើម្បីរក្សាអត្រាពន្ធអាករ 2 % និងសិទ្ធិទទួលប្រាក់ឧបត្ថម្ភ/នាំចេញ BEV ឥឡូវត្រូវតែផ្គត់ផ្គង់ គ្រឿងបង្គុំក្នុងស្រុក ≥40 % ហើយប្រព័ន្ធសំខាន់ៗ (ថ្ម អ៊ីនវែតទ័រ ការគ្រប់គ្រងកម្តៅ) ផ្តល់រង្វាន់ការផ្គត់ផ្គង់ក្នុងស្រុកដោយកាត់ពន្ធអាករបន្ថែម។ BYD (50 %) និង GAC Aion (51 %) បានឆ្លងផុតកម្រិត 40 % ហើយ; Changan កំពុងដៅលើសនេះទៅទៀត។
ការអានយុទ្ធសាស្ត្រ៖ EV3.5 របស់ថៃបានបញ្ច្រាសគោលដៅគោលនយោបាយពី "ទីផ្សារសម្រាប់លក់" មក "ច្បាប់សម្រាប់ឧស្សាហកម្ម"។ ម៉ាកចិន (ប្រហែល 47 % នៃទីផ្សាររថយន្តថៃតាមទិន្នន័យខែសីហា 2026) ឥឡូវត្រូវបានចងក្នុងការសាងសង់ខ្សែសង្វាក់ផ្គត់ផ្គង់ក្នុងស្រុកច្រើនឆ្នាំ — ហើយ EEC កំពុងដាក់ខ្លួនជា មជ្ឈមណ្ឌលវិញ្ញាបនបត្រ និងនាំចេញរថយន្តបើកស្តាំសម្រាប់អាស៊ាន ទាក់ទាញអ្នកផ្គត់ផ្គង់គ្រឿងបង្គុំ (die-casting ថាស e-drive) ឱ្យតាមដាន។
ប្រភព៖ 汽车出海指南 ទិដ្ឋភាពទូទៅ EV3.5 (ធ្វើបច្ចុប្បន្នភាព 2026-08-28) — https://ima.qq.com/wiki/?shareId=52d1c13e37ef97f6edcd82e11282144627ca6da4b514014eccee6b277c5a9f50 ; 今日头条 គម្លាតមូលដ្ឋានក្នុងស្រុក — https://m.toutiao.com/article/7673319048825881098
មុំចិន — ទស្សនៈអ្នកនិពន្ធចិន
បន្ទាប់ពីបានឃើញខ្សែសង្វាក់ផ្គត់ផ្គង់របស់ចិនកាន់តែពេញវ័យ រឿងរ៉ាវថៃត្រូវបានអានថាស្គាល់ជាប់ជាប់នឹងប៉ុន្តែលឿន។ ការងើបឡើង NEV របស់ចិនផ្ទាល់ត្រូវបានសាងសង់លើសៀវភៅលេងដូចគ្នា — គោលនយោបាយដំបូងដ៏ច្រើនប្រណី បន្ទាប់មកការរុញច្រានយ៉ាងខ្លាំងដើម្បីធ្វើមូលដ្ឋានសែល ថាស e-drive និងអេឡិចត្រូនិកថាមពលឱ្យនៅក្នុងស្រុកដើម្បីឱ្យតម្លៃនៅក្នុងប្រទេស។ អ្វីដែលគួរឱ្យភ្ញាក់ផ្អើលគឺល្បឿន៖ BYD បានផ្លាស់ពីការចូលទីផ្សារ (2022) ទៅរោងចក្រមានសមត្ថភាព 150k ដែលប្រគល់ >130k ឯកតា ក្នុងរយៈពេលតិចជាងបួនឆ្នាំ ហើយបន្ទាត់ថាសចិនកំពុងដំណើរការនៅក្នុងរោងចក្រថៃ។ ភាពខុសគ្នាគឺនៅទំហំមូលដ្ឋានផ្ទះ — ឧបករណ៍សាកសាធារណៈប្រហែល 5.2 លានរបស់ចិន និងប្រព័ន្ធអេកូ LFP/ថ្មដ៏ក្រាស់ គឺជាមូលហេតុដែល OEM ទាំងនេះអាចធ្វើមូលដ្ឋានក្នុងស្រុកបានលឿនបែបនេះនៅបរទេស។ សម្រាប់អ្នកគាំទ្រ EV នៅបរទេស ថៃកំពុងក្លាយជាកន្លែងដែល "បច្ចេកវិទ្យា EV made-in-China" កាន់តែក្លាយជា "made-in-ASEAN" ជាមួយកំណែបើកស្តាំដែលរចនាជាពិសេសសម្រាប់ទីផ្សារដូចជា Malaysia អូស្ត្រាលី និងចក្រភពអង់គ្រិស។
ប្រភព
- LawPlus — វិធានការដំណាក់កាលទី 2 EV3.5: https://www.lawplusltd.com/?p=9975
- BOI Thailand — ការអនុម័ត EV3.5 (zh): https://www.boi.go.th/index.php?page=press_releases_detail&topic_id=134676&_module=news&from_page=press_releases2&language=zh
- Green Energy Thailand — រថយន្តអគ្គិសនីនៅថៃ 2026: https://www.greenenergythailand.com/posts/electric-vehicles-thailand-complete/
- CCPIT Liaocheng — សេចក្តីសង្ខេបពាណិជ្ជកម្ម/ច្បាប់ NEV ចិននៅថៃ: http://www.lcsmch.org.cn/channel_t_167_12413/doc_6a5993fa1b8d46599e28412a.html
- International Finance News — OEM ចិននៅ Bangkok Motor Show: https://ifnews.com/news.html?aid=822113
- China Merchants Securities Intl — ផែនទីសមត្ថភាពម៉ាកចិន EEC: https://ima.qq.com/wiki/?shareId=df43ff08f9f3f5b9a63e865e7eb2566a6b40f83e8af7c15bf7926813ac53ba46
- 今日头条 — គម្លាតមូលដ្ឋានក្នុងស្រុក ថៃ vs ឥណ្ឌូនេស៊ី: https://m.toutiao.com/article/7673319048825881098
- 汽车出海指南 — ទិដ្ឋភាពទូទៅ EV3.5 ថៃ: https://ima.qq.com/wiki/?shareId=52d1c13e37ef97f6edcd82e11282144627ca6da4b514014eccee6b277c5a9f50
- China Charging Alliance (中国电动汽车充电基础设施促进联盟) — 5.16 million public charging points and 24.22 million total charging facilities as of 2026-08-31 — https://news.china.com/socialgd/10000169/20261010/49787150_1.html
ឥណទានរូបភាព៖ វិភាគអត្ថបទតែប៉ុណ្ណោះ; រូបក្របប្រើកន្លែងសញ្ញាម៉ាក EV & Auto Club (og-home.png)។ គ្មានរូបភាព AI។