ドイツの800V充電という問い(2026):600kWのIonityスタンドが400V車を救えない理由
Ionity がドイツで 600 kW のスタンドを開設する一方で、真のボトルネックは充電器本体ではない。そこに接続されたクルマの電圧アーキテクチャだ。
ドイツの高出力充電ネットワークは、拠点数よりも容量のほうが速く拡大している。2026 年 8 月 1 日時点で、同国には公共利用可能な充電ポイントが 212,064 か所(前年比 +15.6%)あったが、より示唆に富む数字は設備定格出力である。9.22 GW で 25.5% 増。超急速層(299 kW 超)は 19,566 か所に達し 36.4% 成長と、最も速いセグメントとなった。それでも大半のドライバーが実際に体感する充電速度は、何年も前にクルマの設計段階で決まった一つの要素に依然として左右される。そのクルマが 400V 車か 800V 車か、という点である。
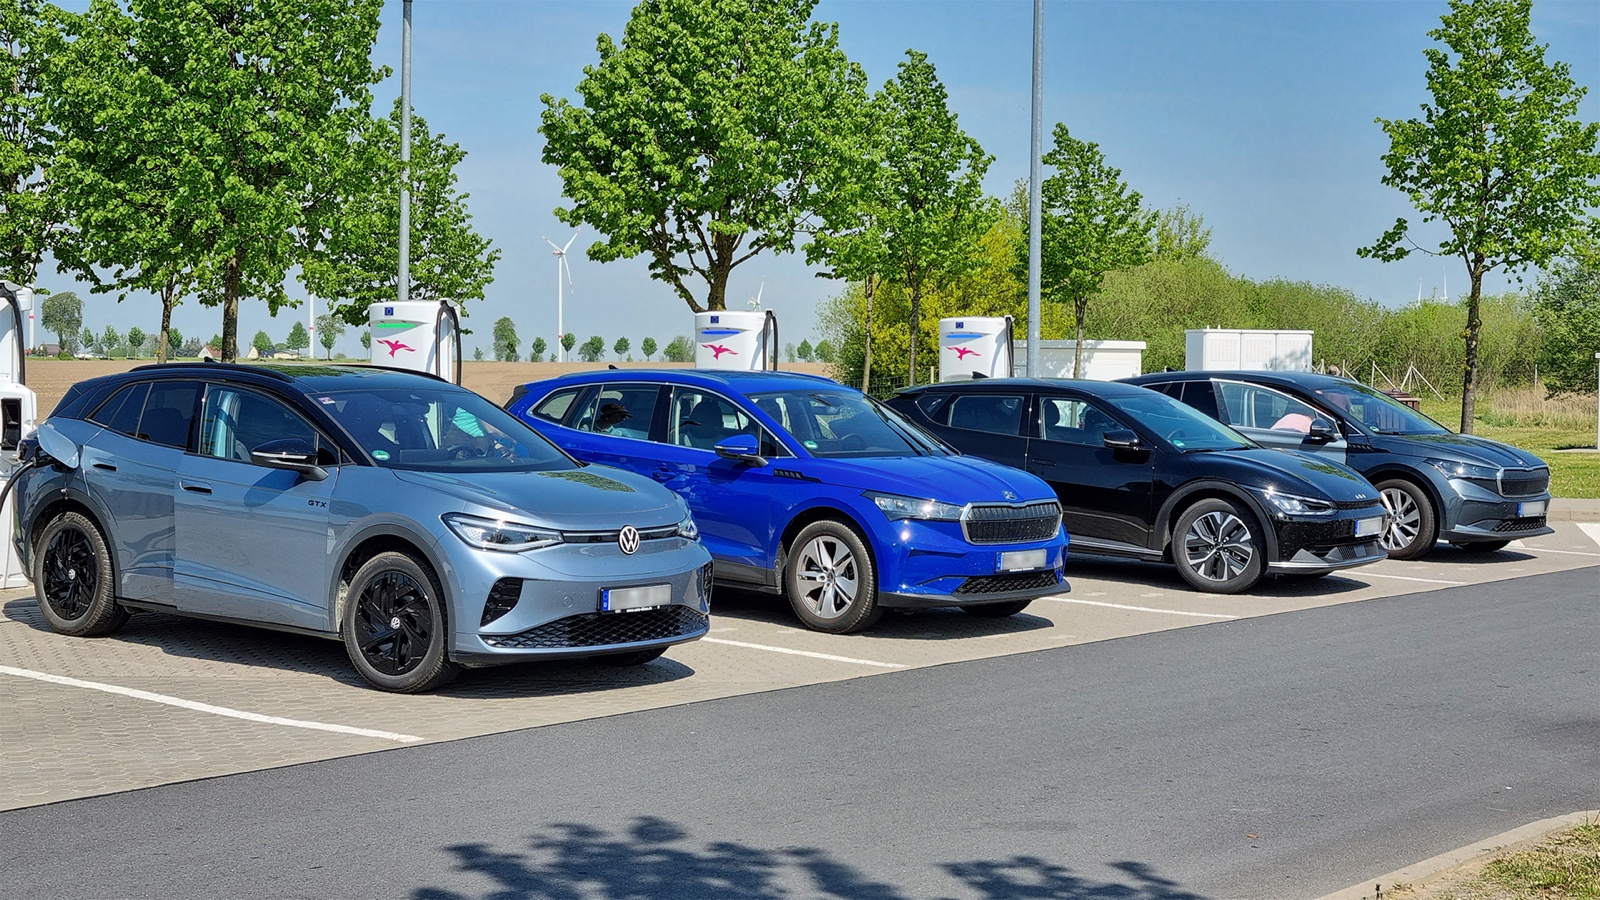
見出しの数字:Ionity の 600 kW スタンド
2026 年 9 月 7 日、Ionity はドイツで 200 か所目となるカールスルーエのサイトを開設した。12 基の高出力ポイントを備え、うち 8 基は Alpitronic HYC1000 で車両あたり 600 kW の定格、4 基は 400 kW の HYC400 である。Ionity は現在、ドイツ国内で 1,500 を超える高出力ポイントを運営している。ハードウェアは確かにクルマより先行している。
ここに落とし穴がある。現行の Tesla 乗用車で 250 kW を超えて引き出すモデルは存在せず、主流の 400V EV のほとんどは充電器の大きさに関係なく 150〜200 kW 前後が上限だ。600 kW のスタンドが Tesla オーナーにとって意味を持つのは間接的にすぎない。混雑した 4 基のサイトが出力を分割して全員を 110 kW に絞るのを防ぐ出力余力なのである。800V 車(Porsche Taycan、Hyundai E-GMP、Audi Q6 e-tron、Kia EV6)にとって、同じスタンドこそがアーキテクチャがようやく報われる場所だ。
800V 対 400V:物理は選択肢ではない
800V パックは同じ電流で 400V パックのおよそ 2 倍の電力を引き出す。350 kW の Ionity スタンドでは:
- 800V 車(例:Audi A6 Avant e-tron)は 20 分の充電で航続距離を約 300 km 追加できる。
- 400V 車(例:VW ID.7 Tourer)は同じ 20 分で通常約 219 km の追加にとどまる。まったく同じハードウェアであってもだ。
これはソフトウェア更新ではない。パック電圧に織り込まれている。ADAC の 2026 年冬季テストがその差を可視化した。0 °C のミュンヘン〜ベルリン高速走行シミュレーションで、800V の Audi が 23.2 kWh/100 km の効率で首位となり最速で充電し、400V の VW ID.7 は 2 度目の停車を必要とした。その旅を決めたのはバッテリー容量だけでなく、電圧レベルだった。
ドイツのドライバーが実際に出会う運営事業者
- Ionity — BMW/Mercedes/Ford/VW の合弁、アウトバーンの休憩所沿いに約 350 kW の CCS。都度払い約 €0.79/kWh、プラン加入で約 €0.35。
- EnBW mobility+ — ドイツ最大の自社網、8,000 か所以上、最大 400 kW。
- Tesla Supercharger — ドイツ国内 700 か所以上、V3 は 250 kW、V4 は最大 350〜500 kW、信頼性は非常に高く、2022 年から全ブランドに開放。
- Aral pulse / E.ON Drive / Allego — 大手エネルギー企業および欧州全域の HPC カバレッジ。
法律により、連邦アウトバーンの全 360 か所の休憩所は 2026 年までに少なくとも 4 基の高出力ポイントを備えることになっている。2026 年半ば時点でおよそ半数が稼働していた。多くのドライバーが感じる摩擦は価格と信頼性であり、コネクタではない。ドイツの約 9.2 GW の公共容量は細分化された事業者に分散し、都度払い価格は €0.57/kWh 前後だ。
PHEV と EREV はドイツの構成の中でどこに位置するか
純 BEV が注目を集めるが、ドイツの電動比率は広がりつつある。VDA によれば、2026 年 7 月の電動車登録は 109,200 台(BEV + PHEV + FCEV)で市場シェア 41%、2022 年の補助金削減以来最高となった。BEV が +62%(78,600 台)で首位だったが、PHEV も +13% で 30,600 台に伸び、年初来累計は 194,402 台(+17%)に達した。レンジエクステンダー(EREV)モデルは欧州では依然まれだが、PHEV の反発は、HPC の間隔が広がる長距離走行においてドイツの買い手が予備の内燃エンジンを依然として評価していることを示している。まさに EREV が狙う用途である。
中国の視点
中国のオーナーの視点から見ると、ドイツの充電事情はなじみ深くもあり奇妙でもある。中国は独自の GB/T 規格(また別のプラグ)を運用しているが、中国の超急速層ははるかに攻撃的だ。360〜480 kW の公共 HPC は大都市や高速道路沿いで一般的であり、BYD はメガワット級(1,000 kW 以上)の充電を実演している。ドイツの約 9.2 GW の公共容量は本物のインフラだが、事業者ごとに細分化され、kWh 単位の課金で政府の上限はほとんどない。両市場への教訓はこうだ。800V 車は最も弱い環、すなわちクルマ自身のアーキテクチャ以上の速さにはなれず、どれだけ 600 kW のコンクリートがあってもそれは変わらない。
画像クレジット: 本文中の写真は EV & Auto Club ライブラリの実在のホスト済み画像(ドイツの Ionity HPC サイト、ドイツの公共充電スタンド)です。特定の車両を表す AI 生成画像はありません。
出典:
- ドイツの充電ポイントと容量(2026 年 8 月 1 日) — dev.to ドイツ EV 充電標準の概観(BNA / E-Mobility データ)
- Ionity のドイツ 200 か所目、カールスルーエ、600 kW — TeslAnt、2026 年 9 月(Ecomento 経由)
- Ionity / EnBW / Tesla Supercharger ドイツ網 — ChargeMap24 アウトバーンガイド
- ADAC 2026 冬季航続距離・充電テスト(ミュンヘン〜ベルリン、0 °C) — ADAC / Nydus News / Autohled
- VDA 2026 年 7 月電動車登録シェア — VDA 月次レポート