La carrera alemana de baterías de estado sólido: cómo VW PowerCo, BMW y Mercedes apuestan por la próxima celda
Los fabricantes de automóviles alemanes pasaron años comprando baterías en Asia. Ahora, con la PowerCo de Volkswagen construyendo sus propias gigafábricas y BMW y Mercedes asegurando socios estadounidenses de solid-state, el país también intenta dominar la próxima generación de química de celdas. Este es el estado real del empuje alemán hacia el solid-state a finales de 2026 — y a qué distancia está realmente de su camino de entrada.
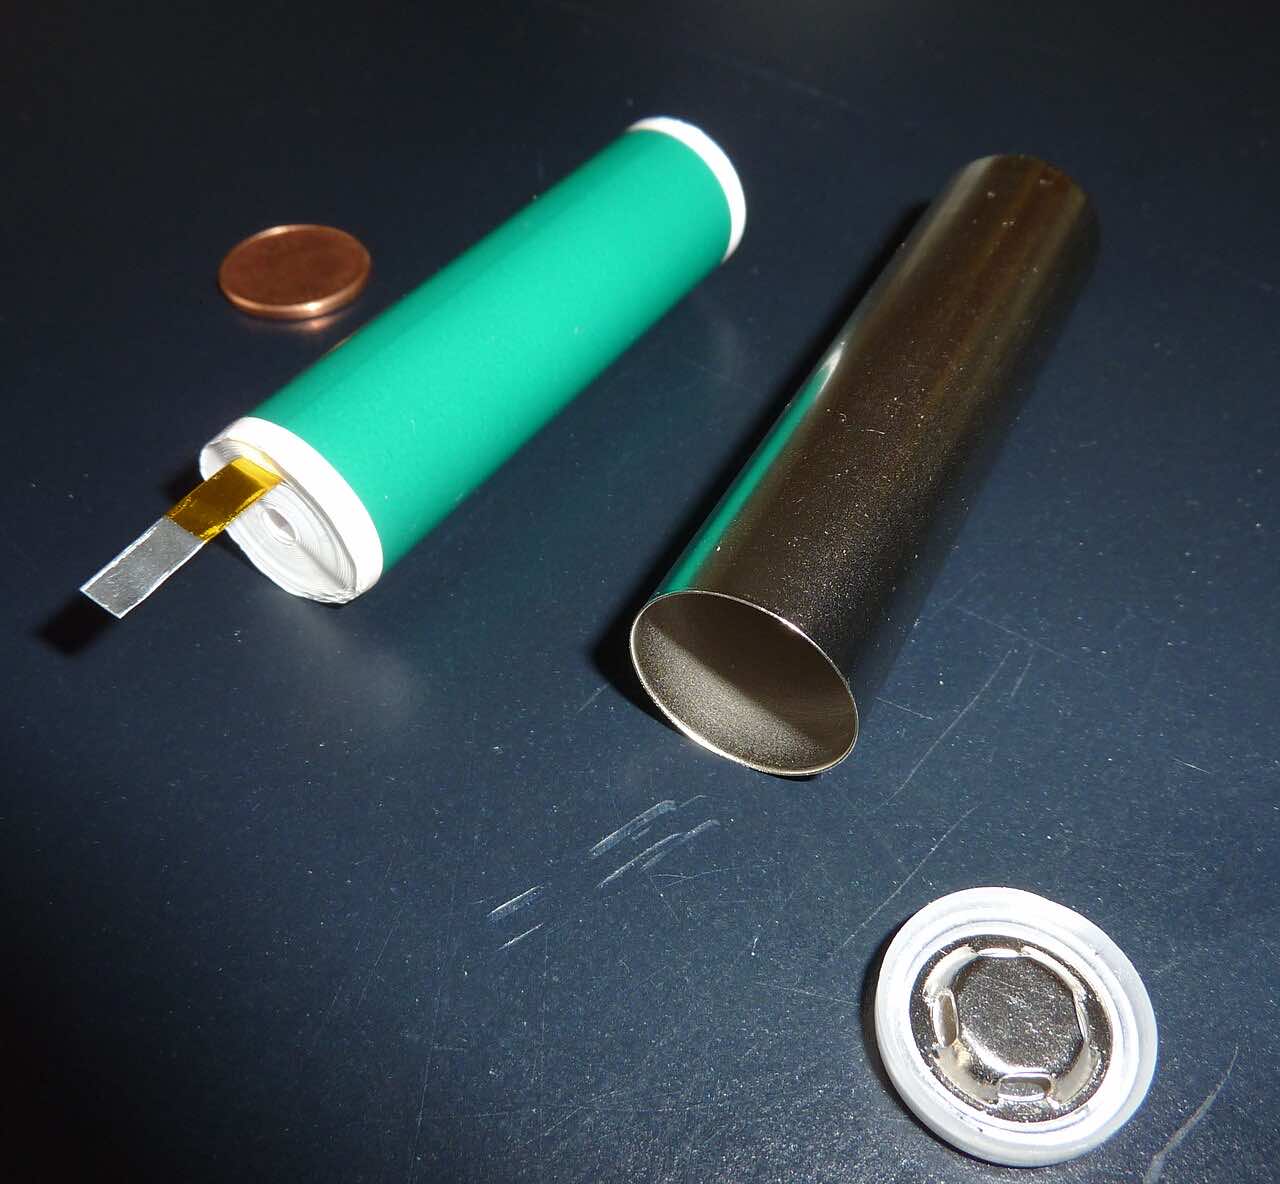
Por qué Alemania está creando su propia empresa de celdas
Volkswagen escindió su negocio de baterías en PowerCo en 2022 con un plan de invertir más de 20 mil millones de € con socios para 2030. PowerCo opera un formato "Unified Cell" diseñado para aceptar la química LMC, LFP, ion-sodio y eventualmente solid-state en una sola forma física, para que VW pueda cambiar recetas sin reconstruir fábricas. Sus tres gigafábricas son:
- Salzgitter, Germany — produciendo desde diciembre de 2025, NMC primero con LFP después, hasta 20 GWh subiendo hacia 40 GWh.
- Valencia, Spain — en construcción; el objetivo declarado de VW es 2026, pero la prensa especializada española (citando el programa Perte VEC y una demanda de VE más lenta) informa que la producción en serie se retrasa a julio de 2027.
- St. Thomas, Canada — en construcción, hasta 90 GWh, planeado para 2027.
En conjunto, los tres sitios apuntan a unas 200 GWh de capacidad anual, suministrando aproximadamente la mitad de la demanda de celdas del grupo VW.
Source: EvSeekers — Volkswagen battery cell strategy (Oct 2026) — https://evseekers.com/volkswagen-battery-cell-strategy/
Volkswagen + QuantumScape: la licencia de 40 GWh
Volkswagen posee aproximadamente 17 % de QuantumScape y firmó una licencia de fabricación no exclusiva en julio de 2024, ampliada en julio de 2025, permitiendo a PowerCo construir hasta 40 GWh/año de celdas de litio-metal solid-state de QuantumScape (ampliable a 80 GWh), con hasta 131 millones de $ en pagos por hitos hasta 2027. QuantumScape envió celdas FlexFrame B0 muestra de 24 capas a PowerCo en 2025 para calificación automotriz; su diseño QSE-5 apunta a unos 800 Wh/L y carga en 15 minutos. Ambas empresas enfatizan que esto sigue siendo una relación de licencia y desarrollo, no producción en masa activa.
Source: EvSeekers — Volkswagen EV battery technology (Oct 2026) — https://evseekers.com/volkswagen-ev-battery-technology/
BMW + Solid Power: validación en un mule i7
BMW licencia el electrolito de sulfuro de Solid Power y está ejecutando prototipos de validación en un mule i7, apuntando a un vehículo de demostración antes de 2030 y citando una autonomía de 800+ km para su plataforma Neue Klasse. Solid Power suministra IP de electrolito y diseño de celdas; BMW hace la integración de pack y vehículo. Mercedes-Benz tomó otra ruta, asociándose con Factorial Energy en celdas solid-state FEST, con pruebas en 2026 y un objetivo declarado de 2027 para modelos como los EQS y AMG EVs (unos 900 km afirmados). Factorial también suministra a Stellantis, cuya flota demostradora Dodge Charger Daytona validó celdas FEST de 77 Ah en 2025.
Source: EV Digest — Solid-State EV Batteries 2026 (Aug 2026) — https://evdigest.org/resources/solid-state-battery-guide ; TodayNews — Solid-State Batteries consumer guide (2026) — https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
El calendario realista — y por qué los coches halo llegan primero
Los rastreadores de la industria coinciden ampliamente en que la ventana se ve así: 2026 — packs semi-solid en coches premium de bajo volumen (CATL, Factorial), pero ningún EV consumer totalmente solid-state; 2027 — primeros EVs totalmente solid-state de bajo volumen de Toyota y un socio de Samsung SDI, a precios halo; 2028 — el EV solid-state listo para lanzamiento de Nissan y el primer volumen piloto de QuantumScape/PowerCo; 2029–2032 — las curvas de costo se acercan a 90–100 $/kWh y la química se filtra al segmento convencional de 40–60k $. Las primeras líneas piloto aún reportan rendimientos de 60–75 % frente a 95 %+ para celdas líquidas, y el electrolito sólido necesita presión de apilado externa de 1–5 MPa sobre una vida de 10 años — la razón central por la que la producción en masa sigue a años.
Source: TodayNews — Solid-State Batteries consumer guide (2026) — https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
Ángulo China
China está en una ruta paralela pero más rápida de puente. Las celdas semi-solid (固液混合) ya están en producción en serie y en la carretera: WeLion (卫蓝新能源) suministra el pack de 150 kWh de NIO con ediciones de 1.200 km; QingTao Energy (清陶能源) con SAIC (上汽) envía semi-solid en los IM Motors L6/L7 y MG a precios convencionales; Dongfeng (东风) con Ganfeng (赣锋锂业) puso en producción una celda semi-solid de 350 Wh/kg en septiembre de 2026; el semi-solid condensado de CATL (宁德时代) comenzó el empaquetado en volumen en la segunda mitad de 2026.
Del lado totalmente solid (全固态), las líneas piloto son densas pero pre-volumen. CATL opera líneas piloto totalmente solid de sulfuro — una línea de 5 GWh en Hefei (en línea mayo 2025) y una base de Yibin cuya primera fase entró en línea en julio de 2026, con muestras de laboratorio por encima de 500 Wh/kg. BYD (比亚迪) abrió una piloto de sulfuro de 2 GWh en Shenzhen Pingshan en febrero de 2026 (rendimiento ~82 %) y está construyendo una línea de 20 GWh en Chongqing Bishan, con una demo de unas 1.000 unidades planeada para principios de 2027; su prototipo ha mostrado una autonomía CLTC de 1.218 km y pasó las pruebas de seguridad CATARC (中汽研). Gotion (国轩高科) tiene una línea de 0,2 GWh por encima del 90 % de rendimiento, con una línea de 2 GWh prevista para finales de 2026. El New Battery Industry Development 15th Five-Year Plan (新型电池产业发展"十五五"规划, emitido por el MIIT y otros seis ministerios antes de las vacaciones del Día Nacional 2026) fija el objetivo de una aplicación totalmente solid a escala inicial para 2030. A finales de 2026, ninguna celda totalmente solid está en producción de consumo en volumen en China tampoco — el semi-solid es el puente, el total-solid sigue en piloto y demostración.
Sources: Jiemian (界面新闻) via NetEase (Oct 8, 2026) — https://dy.163.com/article/L8NAUILR0534A4SC.html ; CCEDIA (Oct 2026) — https://www.ccedia.com/finance_detail/1560702413694722048.html ; SMM / Shanghai Metals Market (Oct 2026) — https://news.smm.cn/news/104120520
Lo que significa para los compradores
Si compra en 2026, el solid-state no debería cambiar su decisión: los packs de LFP y NMC de hoy son la mejor relación calidad-precio, y los primeros coches solid-state serán modelos halo de seis cifras. Los programas alemanes importan porque deciden si VW, BMW y Mercedes pueden recortar el costo de la celda y reducir la dependencia de Asia a principios de la década de 2030 — pero las celdas que realmente puede comprar este año siguen siendo de electrólito líquido.
Fuentes
- EvSeekers — Volkswagen battery cell strategy (Oct 2026): https://evseekers.com/volkswagen-battery-cell-strategy/
- EvSeekers — Volkswagen EV battery technology (Oct 2026): https://evseekers.com/volkswagen-ev-battery-technology/
- EV Digest — Solid-State EV Batteries 2026 (Aug 2026): https://evdigest.org/resources/solid-state-battery-guide
- TodayNews — Solid-State Batteries consumer guide (2026): https://todaynews.pro/solid-state-batteries-consumer-guide-ev-revolution-en
- 界面新闻 via NetEase (China Angle, Oct 8, 2026): https://dy.163.com/article/L8NAUILR0534A4SC.html
- CCEDIA (China Angle, Oct 2026): https://www.ccedia.com/finance_detail/1560702413694722048.html
- SMM (China Angle, Oct 2026): https://news.smm.cn/news/104120520
中文简报
德国正试图掌握下一代电芯。大众将电池业务独立为 PowerCo,以"统一电芯"平台兼容 NMC/LFP/钠电/未来固态,三座工厂(萨尔茨吉特已投产、瓦伦西亚与圣托马斯在建)目标约 200 GWh 年产能。固态路线:大众持股 QuantumScape 约 17%,2024 年 7 月获 40 GWh(可扩 80 GWh)制造授权,2025 年 7 月扩至含 QSE-5 的 5 GWh、里程碑付款至 2027 年达 1.31 亿美元;BMW 与 Solid Power 以硫化物电解质在 i7 试制车验证,目标 2030 年前演示车;奔驰与 Factorial 合作 FEST 固态,2026 测试、2027 目标用于 EQS/AMG。
行业共识时间线:2026 仅半固态小批量 premium;2027 丰田与三星 SDI 伙伴首批低量全固态;2028 Nissan 与 QuantumScape/PowerCo 试产;2029–2032 成本逼近液锂、下探主流。早期中试线良率仅 60–75%(液锂 95%+),固态电解质需 1–5 MPa 外压——这是量产仍待年的主因。
中国走更快的桥接路径:半固态已量产装车(卫蓝供蔚来 150kWh/1200km、清陶+上汽智己与 MG、东风+赣锋 350Wh/kg 于 2026 年 9 月量产、宁德时代凝聚态半固态 2026 下半年装车);全固态仍处中试:宁德时代合肥 5GWh(2025.5)、宜宾一期(2026.7,>500Wh/kg)、比亚迪深圳坪山 2GWh(2026.2,良率约 82%)与重庆璧山 20GWh(2027 年初千台级示范)、国轩 0.2GWh(良率>90%)。工信部等七部门《新型电池产业发展"十五五"规划》目标 2030 年全固态初步规模化。截至 2026 年底,中德均无全固态量产乘用车。
Volver a todos los artículos · Ver comentarios en la página interactiva