La carrera de Corea del Sur por las baterías de estado sólido: Samsung SDI, LG y SK On apuestan por 2027
Corea del Sur está haciendo una apuesta nacional por las baterías de estado sólido. A finales de septiembre y principios de octubre de 2026, Seúl publicó una hoja de ruta tecnológica gobierno-industria y una estrategia de transformación verde que sitúan las celdas de próxima generación en el centro de la política industrial del país. Los tres gigantes nacionales — Samsung SDI, LG Energy Solution y SK On — tienen cada uno su propio calendario, pero todos corren contra la misma amenaza: el liderazgo dominante de China en el mercado actual de baterías de iones de litio líquidas.
Una hoja de ruta nacional construida en torno a 2030
El 22 de septiembre de 2026, el Ministerio de Comercio, Industria y Energía de Corea del Sur (MOTIE) se unió a LG Energy Solution, Samsung SDI y SK On en la Cámara de Comercio e Industria de Corea en Seúl para publicar la Hoja de ruta tecnológica de la industria de baterías. Sus compromisos centrales: producir prototipos de baterías totalmente sólidas en 2027 y alcanzar la comercialización para 2030. El gobierno planea unos 400.000 millones de wones de nueva financiación de I+D a partir de 2027 durante cinco años, con el sector privado apuntando a unos 8 billones de wones de inversión hasta 2030.
Dos semanas después, el 7 de octubre, el presidente Lee Jae-myung presentó la estrategia K-GX (Green Transformation), un plan de unos 1.000 billones de wones en diez años que nombra explícitamente la verificación y comercialización de baterías de próxima generación como prioridades.
Samsung SDI: el abanderado de 2027
Samsung SDI es el más agresivo de los tres. Persigue una celda basada en sulfuro, sin ánodo, a la que llama SolidStack, con el objetivo de producción en masa en el segundo semestre de 2027 en su planta de Ulsan, con una densidad energética volumétrica de unos 900–1.000 Wh/L — unas 40 % por encima de sus celdas prismáticas actuales. Una línea piloto (la S-Line) ya funciona en su centro de I+D de Suwon, y ha enviado celdas de muestra a clientes para su evaluación.
La empresa también está poniendo dinero detrás del plan: invierte unos 25 billones de wones hasta 2040 en Ulsan y Cheonan, y adquirió la propiedad total de su planta de New Carlisle, Indiana (tras comprar el 49,9 % de GM) para el suministro norteamericano. Cabe destacar que Samsung SDI ha dicho que el primer uso comercial de su celda de estado sólido podría no ser el automóvil, sino los robots humanoides, donde las exigencias de espacio y potencia pico son extremas y los ciclos de validación son más cortos.
SK On y LG Energy Solution: un inicio más tardío
SK On ha fijado la comercialización en 2029, con un objetivo piloto de 800 Wh/L y pruebas en línea piloto en 2027. LG Energy Solution también apuntó a 2029 para la comercialización de celdas sulfuro totalmente sólidas y está construyendo una línea piloto de estado sólido de electrodo seco en el segundo semestre de 2026 — mientras dirige más recursos hacia el mercado norteamericano de almacenamiento de energía (ESS), donde busca más de 50 GWh de capacidad para finales de 2026.
Por qué Corea empuja con tanta fuerza
La urgencia es estructural. Un análisis publicado en octubre de 2026 señaló que la cuota de mercado global de los fabricantes de baterías surcoreanos cayó de aproximadamente 23–25 % en 2023 a cerca de 15,3–16 % en 2025, mientras que seis grandes empresas chinas suman en torno al 67 %. En materiales clave — ánodos, separadores, electrolitos — las cuotas coreanas están todas por debajo del 7 %. Habiendo perdido en gran medida la carrera del litio líquido por coste, Seúl apuesta a que el estado sólido puede ser la carta que reordene la mesa.
Una realidad merece ser recordada: 2027 es un objetivo, no un compromiso. A finales de 2026, el trabajo validado de Samsung SDI sigue en la línea piloto de Suwon, y la fecha reclamada por cada productor sigue estando al menos a 12–18 meses. La parte difícil — consistencia de fabricación, rendimiento y coste — es precisamente donde las celdas líquidas ya son maduras.
Ángulo China
China tiene el mismo destino 2030 pero se acerca desde una posición de escala. El 28 de septiembre de 2026, el Ministerio de Industria y Tecnología de la Información de China (MIIT) y otros seis departamentos publicaron el 15º Plan Quinquenal para el desarrollo de la nueva industria de baterías, que fija la aplicación inicial a gran escala del estado totalmente sólido para 2030 (fuente: 36Kr, informando el plan de los siete departamentos).
Los calendarios corporativos se agrupan en torno a 2027 para ensayos en pequeños lotes. BYD opera una línea piloto sulfuro totalmente sólida de 2 GWh en Shenzhen Pingshan, que entró en operación en febrero de 2026 — descrita como la primera línea piloto sulfuro totalmente sólida de grado automotriz de China — con una línea de producción en masa planificada de 20 GWh en el distrito de Bishan de Chongqing; BYD apunta a la instalación en pequeños lotes en modelos de gama alta en 2027 (fuentes: 36Kr; SMM/10jqka). CATL ha construido una línea piloto sulfuro de 1 GWh y guía una producción de prueba en pequeños lotes para 2027; el presidente Robin Zeng calificó la madurez de su estado totalmente sólido en "nivel 4 de 9" en junio de 2026, con niveles 7–8 como objetivo para 2027. Las celdas semi-sólidas (estado condensado) de CATL, en cambio, entraron en producción en masa y comenzaron las entregas OEM en el tercer trimestre de 2026 con autonomías de hasta 1.500 km (fuentes: 36Kr; Toutiao/recopilación sectorial). Chery tiene una línea piloto de 0,5 GWh en Wuhu produciendo celdas de 60 Ah de grado automotriz, con verificación a bordo planeada para 2027 (fuente: 36Kr).
Lo que realmente se envía hoy es semi-sólido, no totalmente sólido. El paquete semi-sólido de 150 kWh de NIO (suministrado por WeLion) está disponible como opción para clientes desde 2024, y el MG4 de SAIC usa celdas semi-sólidas de Qingtao. En agosto de 2026 China publicó GB/T 48093.1-2026, una norma que formaliza la terminología de celdas líquidas, híbridas sólido-líquido y totalmente sólidas (fuente: Toutiao, octubre de 2026). Para contextualizar la brecha de escala, SNE Research informó que en la primera mitad de 2026 las siete mayores empresas de baterías chinas mantuvieron el 72,4 % de las instalaciones globales de baterías de tracción (608,5 GWh en total). Ninguna celda totalmente sólida había llegado a un auto de cliente en ningún lugar a 2026 — Corea y China corren contra la misma física, no solo entre sí.
Créditos de imagen
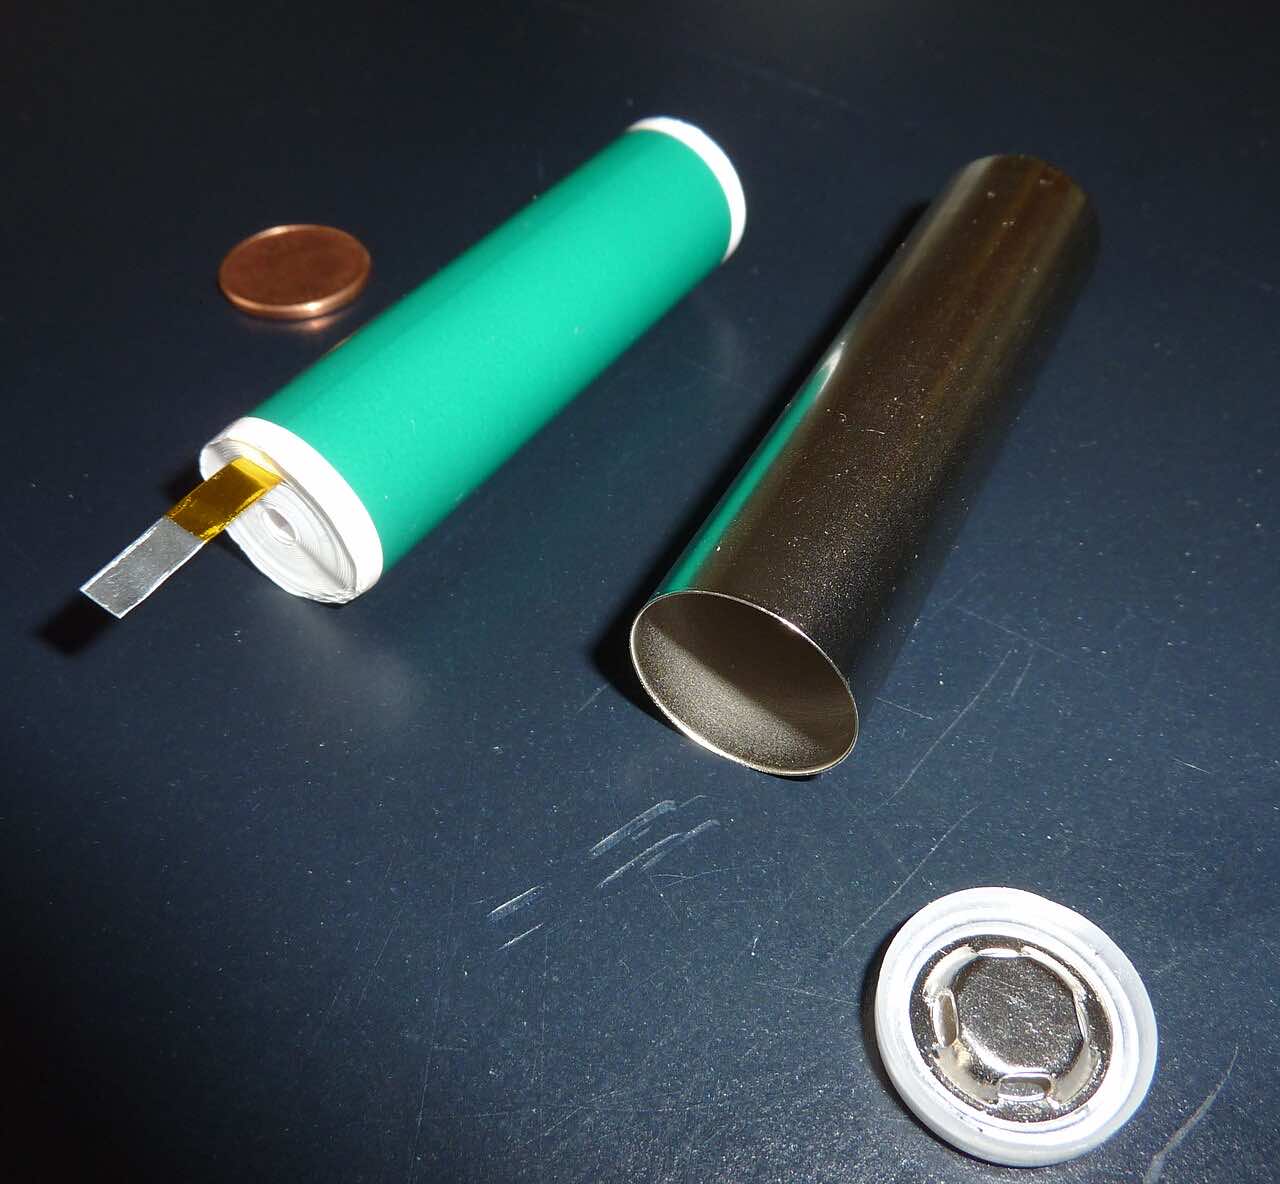
- Celda de batería: foto vía Wikimedia Commons (File:Lithium-Ion Cell cylindric.JPG), licencia CC. Ilustrativa de la tecnología de baterías.
Sources
- 36Kr (English) — planes sólidos 2030 China/Japón/Corea, calendarios de empresas: https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — líneas piloto totalmente sólidas China, BYD/CATL: https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — hoja de ruta Corea, calendarios Samsung SK LG, contexto de cuota de mercado: https://m.pedaily.cn/news/570267
- ifeng — hoja de ruta Corea y estrategia K-GX: https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — Samsung SDI SolidStack, 900 Wh/L, piloto Suwon, Ulsan 2027: https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — Samsung SDI / calendarios sólidos globales, lectura precavida: https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — semi-sólido ya en autos, norma GB/T 48093.1-2026: https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。
Volver a todos los artículos · Ver comentarios en la página interactiva