Der Boom der elektrischen Zweiräder in Indonesien: Warum die eigentliche EV-Geschichte auf zwei Rädern spielt
Wenn von der Elektrifizierung Indonesiens die Rede ist, springt das Gespräch meist zu BYD, Chery und den vierrädrigen Autos in den Jakartaer Showrooms. Doch das Land verkauft rund 6–7 Millionen Motorräder pro Jahr, und davon sind nur etwa 60.000–70.000 elektrisch — unter 1 % des Gesamtbestands. In dieser Lücke spielt die größte und am wenigsten beachtete EV-Transformation Südostasiens tatsächlich. Hier ist das technische und politische Bild hinter Indonesiens elektrischen Zweirädern Ende 2026.
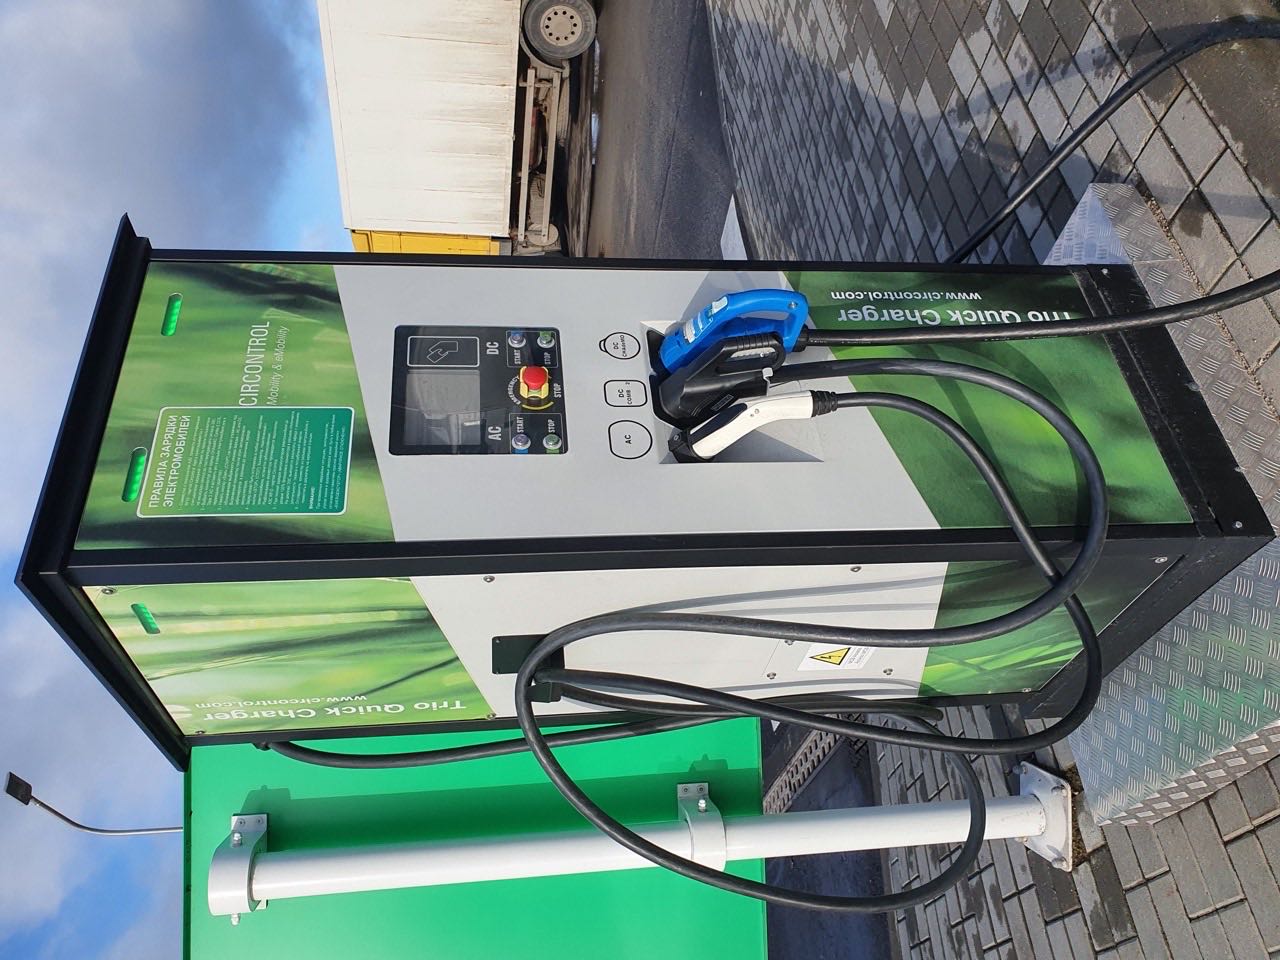
1. Ein Markt von 6–7 Millionen Einheiten, der noch unter 1 % elektrisch ist
Indonesien ist einer der größten Motorradmärkte der Welt mit jährlichen Verkäufen von etwa 6–7 Millionen Einheiten, doch elektrische Modelle schafften nur etwa 60.000–70.000 Verkäufe pro Jahr — rund 1 % des Gesamtbestands, laut Antara und Branchenschätzungen. Auf Indonesiens Straßen fuhren im April 2026 etwa 242.909 Elektroroller (Daten des Industrieministeriums via Otodream). Das Potenzial ist enorm, aber die Basis ist noch winzig.
2. Die politische Wette: MOLINAS und die 3-Millionen-IDR-Subvention
Am 13. August 2026 startete Präsident Prabowo das Programm Motor Listrik Nasional (MOLINAS) im Werk von ALVA in Cikarang. Es verspricht niedrigere Kreditzinsen, einen Push für Null-Anzahlung-Finanzierung und ein Tauschprogramm für Benziner. Der Kernanreiz ist eine Subvention von 3 Millionen IDR (ca. 170 USD) pro förderfähigem elektrischen Zweirad, mit einem Budget von 3 Billionen IDR, das auf bis zu 1 Million im Land gefertigte Roller abzielt. Offizielle rechnen damit, dass bis Ende 2026 nur etwa 100.000 abgenommen werden, da die lokale Werk kapazität begrenzt ist.
Das liegt unter den einmal erwogenen 5 Millionen IDR und den 2024 gebotenen 7 Millionen IDR — ein bewusster Schnitt, da sich die Regierung um fiskalischen Spielraum und lokales Angebot sorgt.
3. Warum 2026 ein Reset-Jahr ist
Die Verkäufe erzählen die Geschichte. Nach einem Spitzenwert von 111.535 Einheiten 2024 fielen die Neuzulassungen elektrischer Zweiräder, als die Subvention auslief, um 22,0 % auf 86.987 im Jahr 2025, kehrten dann zu bescheidenem Wachstum zurück — nur 6,4 % Jahr für Jahr bis September 2026 (seit Jahresbeginn etwa 79.170 Einheiten, laut MotorCyclesData). Aismoli, der Branchenverband, gab die Verkäufe Januar–August 2026 mit etwa 18.900 an, da Käufer auf den Start der versprochenen Subvention warteten. Da die PMK (Verordnung des Finanzministeriums) Ende September noch ausstand, verging ein Großteil des Jahres in der Schwebe.
4. Chinesische Marken besitzen bereits etwa 85 % des E-2W-Marktes
Das ist der Teil, den die japanischen Traditional-Giganten verpasst haben. Honda und Yamaha halten zusammen über 80 % des indonesischen Benzin-Motorradmarktes, aber bei elektrischen Zweirädern liegt ihr gemeinsamer Anteil bei nur etwa 15 %. Chinesische Marken — Yadea, Tailg, Selis (eine auf chinesischen Lieferketten aufgebaute lokale Marke), United, Polytron und andere — machen etwa 85 % des indonesischen Marktes für elektrische Zweiräder 2026 aus. Honda ist der schnellste Wachstumskandidat unter den etablierten Anbietern (+63 % seit Jahresbeginn), aber von einem fast stehenden Start, und brachte sein erstes strategisches E-Motorrad in Südostasien erst 2025 heraus.
Der chinesische Vorteil ist systemisch: die Kontrolle über Fertigung von Batterie, Motor und Controller plus die Kostendisziplin eines gesättigten Heimatmarktes. Yadea und Tailg betreiben inzwischen indonesische Fabriken, und die Welle von über 100 chinesischen Zweirad-Marken aus 2023 hat sich auf eine kleinere Gruppe gefiltert, die lokalisieren kann.
5. Batterietausch und die TCO-Rechnung
Zweirad-Käufer sind ungewöhnlich empfindlich gegenüber dem Anschaffungspreis, weshalb Batterietausch- und Batteriemietmodelle hier mehr zählen als bei Autos. Marken wie Polytron und ALVA bieten Preisbänder mit „Batteriemiete" an, die den Straßenpreis stark senken. Das Laufkosten-Argument ist dennoch stark: eine von Branchenanalysten zitierte RMI-Studie fand, dass die Total Cost of Ownership eines elektrischen Zweirads etwa 34 % niedriger als bei einem Benziner liegt (mit Subvention etwa 50 % niedriger), und die Lücke dürfte sich bis 2040 auf 60 % verbreitern. Eine volle Ladung kostet etwa 2.000–5.000 IDR gegenüber 20.000–50.000 IDR für einen vollen Tank — entscheidend für die Ride-Hailing- und Lieferfahrer, die einen großen Teil der Nachfrage ausmachen.
6. Die TKDN-Lokalanteil-Kurve
Fast jeder Anreiz ist an TKDN (Tingkat Komponen Dalam Negeri) — den lokalen Anteil — gekoppelt. Batterieelektrische Zweiräder benötigen 40 % lokaler Inhalte bis 2026, steigend auf 60 % ab 2027 und 80 % ab 2030, wie das Industrieministerium erneut darlegte. Zulieferer warnen, die Stufe 2027 sei ohne lokale Batteriezellen schwer zu erreichen. Für Käufer bedeutet das: die günstigsten förderfähigen Modelle werden zunehmend die sein, die tatsächlich in Indonesien montiert werden — und das Wertsegment des Marktes ist dort, wo die chinesischen Marken mit lokalen Werken ihren Vorteil ausspielen.
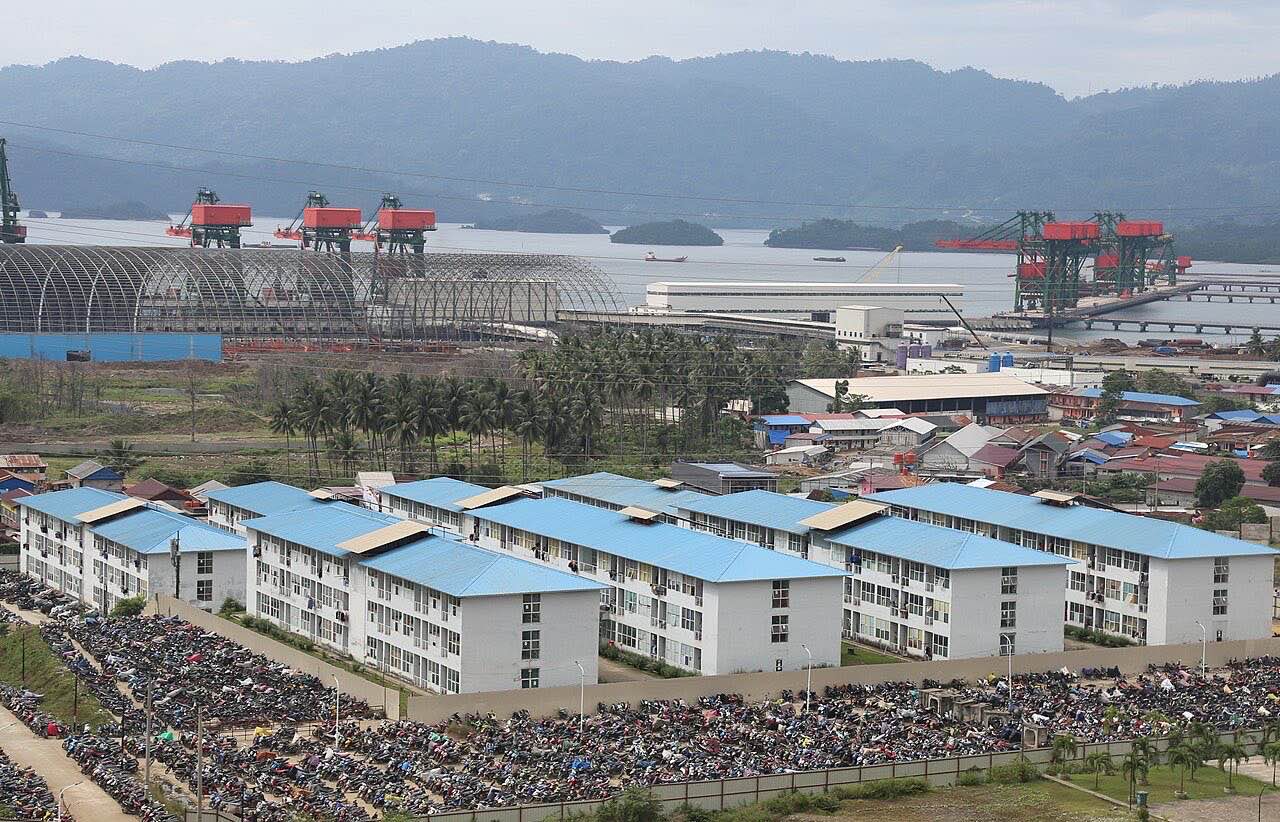
China-Perspektive
China ist der weltweit größte Markt für elektrische Zweiräder und die Fertigungsbasis hinter den meisten Marken, die derzeit Indonesien anführen. Im ersten Halbjahr 2026 lagen die inländischen chinesischen E-Zweiräder-Verkäufe bei etwa 28,25 Millionen Einheiten (rückläufig um 12,6 % Jahr für Jahr, als eine neue nationale Sicherheitsnorm den Markt aufrüttelte, laut AVC/Ovum-Daten), und der Champion, Yadea, verkaufte im H1 2026 etwa 7,63 Millionen Einheiten und ist seit neun aufeinanderfolgenden Jahren globaler Volumenführer. China exportierte im H1 2026 zudem 15,97 Millionen E-Zweiräder, plus 30,8 % (Daten der China Machinery and Electronics Products Importers and Exporters via Xinhua) — Indonesien ist ein Hauptziel dieses Exportpushes.
Der Vergleich ist lehrreich, aber nicht einseitig. Chinas eigener Binnenmarkt schrumpft unter strengeren Normen und wegfallenden Subventionen, weshalb genau seine ausgereifte, kostenoptimierte LFP-Batterie- und Wechselpack-Formel ins Ausland gedrängt wird. Indonesien bietet chinesischen Marken eine Wachstumsfront, die sie zu Hause nicht mehr haben, während Indonesien bezahlbare, lokal montierte EVs erhält — um den Preis, den Großteil des Segments ausländischen Firmen zu überlassen, dieselbe Dynamik wie bei den vierrädrigen EVs.
Bildnachweise
- Öffentlicher Ladepunkt Indonesien: Wikimedia Commons, CC-Lizenz.
- Morowali-Nickel-Industriepark: Wikimedia Commons, CC-Lizenz.
Quellen
- Indonesische E-Zweiräder-Verkäufe, MOLINAS, TKDN, Marken: MotorCyclesData, 19. Okt. 2026 — https://www.motorcyclesdata.com/2026/10/19/indonesia-electric-motorcycles/ ; IndoEVs Käuferleitfaden, 2026 — https://indoevs.com/electric-motorbikes-indonesia-buyers-guide ; darin zitierte Aismoli-/Antara-/Otodream-Branchendaten.
- ~85 % indonesischer E-2W-Anteil chinesischer Marken: Lieferkettenbericht via Toutiao / SGPJB, 2026 — https://www.toutiao.com/a7636377143911481892
- Chinesischer E-Zweiräder-Markt (H1 2026 ~28,25 Mio. Einheiten) und Yadea ~7,63 Mio., neun Jahre global #1: AVC/Ovum via Jiemian, Aug. 2026 — https://www.jiemian.com/article/15044107.html ; Xinhua, 2026 — https://www.xhby.net/content/s6a8e501be4b03b461cd05dae.html
- Chinesische E-Zweiräder-Exporte H1 2026 (15,97 Mio., +30,8 %): China-MEA-Daten via Xinhua, 2026.
中文简报
2026年10月21日 · 印尼电动两轮车技术解析:真正的电动化故事在两轮。
印尼年销摩托约600–700万辆,电动仅约6–7万辆(占比<1%),截至2026年4月上路电动摩托约24.29万辆。2026年8月13日普拉博沃总统启动"Motor Listrik Nasional(MOLINAS)"计划,单车补贴300万印尼盾(约170美元),预算3万亿印尼盾、目标最多100万辆,但官方预计2026年底仅约10万辆可兑现(产能有限);补贴低于2024年的700万盾。
销量:2024年峰值11.15万辆,2025年补贴退坡后降至8.70万辆(-22%),2026年恢复微增(截至9月同比+6.4%,年初至今约7.92万辆);1–8月约1.89万辆,买家观望补贴细则(PMK尚未落地)。
品牌格局:中国品牌(雅迪、台铃、Selis、United、Polytron等)占印尼电动两轮约85%份额;本田/雅马哈在燃油摩托占80%+,但在电动仅约15%。本田同比+63%但仍从近零起步。
商业模式:换电/电池租赁降低购车门槛;RMI研究称电动两轮TCO比燃油低约34%(有补贴约50%),充满电2000–5000印尼盾 vs 加油2–5万印尼盾,对网约/外卖骑手关键。
本地化:TKDN本地含量要求2026年40%、2027年60%、2030年80%;无本地电芯难达2027门槛,利好已在印尼建厂的中国品牌。
中国视角:中国是全球最大电动两轮市场,2026上半年内销约2825万辆(同比-12.6%,新国标洗牌),雅迪上半年约763万辆、连续九年全球第一;2026上半年出口1597万辆(+30.8%),印尼是重点出海目的地。中国本土市场收缩,正把成熟的LFP+换电方案外推;印尼获得低价本地化电动车,但代价是大部分份额让予外资——与四轮车态势相同。
Zurück zu allen Artikeln · Kommentare auf der interaktiven Seite