印尼电动两轮车热潮:真正的电动化故事发生在两个轮子上
当提到印尼走向电动化,话题通常会跳到 BYD、奇瑞以及雅加达展厅里陆续到店的四轮汽车。但这个国家每年售出约 600–700万辆摩托车,其中电动的只有约 6万–7万辆——不到总量的1%。这个缺口,正是东南亚规模最大、最少被报道的电动化转型真正上演的地方。以下是2026年下半年印尼电动两轮车背后的技术与政策图景。
1. 一个年销600–700万辆、电动化仍不足1%的市场
印尼是全球最大的摩托车市场之一,年销量约600–700万辆,但电动车型每年仅售出约6万–7万辆——约占总量的1%(据 Antara 及行业估算)。截至2026年4月,印尼路上的电动摩托车约有 242,909辆(工业部数据,经 Otodream)。上行空间巨大,但基数仍然很小。
2. 政策赌注:MOLINAS 与300万印尼盾补贴
2026年8月13日,普拉博沃总统在 ALVA 位于 Cikarang 的工厂启动了 Motor Listrik Nasional(MOLINAS) 计划。该计划承诺降低贷款利率、推动零首付融资,并提供燃油摩托以旧换新方案。核心激励是对每辆符合条件的电动两轮车给予 300万印尼盾(约170美元)补贴,预算 3万亿印尼盾,目标最多 100万辆本土制造车辆。由于本地工厂产能有限,官员预计2026年底前仅约 100,000辆 能被兑现。
这低于曾考虑过的500万印尼盾,也低于2024年提供的700万印尼盾——在政府担忧财政空间与本地供应之际,这是一次刻意的削减。
3. 为何2026是重置之年
销量说明了问题。在 2024年达到111,535辆 的峰值后,电动两轮车注册量在补贴退坡后 下降22.0%至2025年的86,987辆,随后回到温和增长——截至2026年9月同比仅 增长6.4%(年初至今约79,170辆,据 MotorCyclesData)。行业组织 Aismoli 表示,2026年1–8月销量约为18,900辆,因为买家在等待承诺的补贴启动。至9月下旬 PMK(财政部条例)仍未落地,今年大部分时间都在悬而未决中度过。
4. 中国品牌已占据约85%的电动两轮市场
这是日本传统巨头错过的部分。本田与雅马哈合计持有 印尼燃油摩托车市场逾80% 的份额,但在电动两轮车中,两者合计份额仅约15%。中国品牌——雅迪、台铃、Selis(建立在中国供应链之上的本土品牌)、United、Polytron 等——约占2026年印尼电动两轮车市场的 85%。本田是现有厂商中增长最快的(+63% 年初至今),但起点几乎是从零开始,且其2025年才在东南亚推出首款战略电动摩托。
中国的优势是系统性的:掌控电池、电机与控制器制造,加上饱和的本土市场所锤炼出的成本纪律。雅迪与台铃如今已在印尼设厂,而2023年涌入的100多个中国两轮品牌已被筛选出能够本地化的较小群体。
5. 换电与总拥有成本(TCO)账
两轮车买家对首付价格异常敏感,这正为何 换电与电池租赁 模式在此比在汽车上更重要。Polytron 与 ALVA 等品牌提供"电池租赁"价格档位,大幅拉低上路价格。无论如何,使用成本论据都很有力:行业分析师引用的一项 RMI 研究发现,电动两轮车的总拥有成本比燃油摩托约 低34%(有补贴时约低50%),且预计差距到2040年将扩大至60%。充满电约需2,000–5,000印尼盾,而加满油箱需20,000–50,000印尼盾——对占需求很大比重的网约车与配送骑手而言,这具有决定性。
6. TKDN本地化含量曲线
几乎每一项激励都与 TKDN(Tingkat Komponen Dalam Negeri,本地含量) 挂钩。据工业部重申,纯电两轮车在2026年前需 40%本地含量,2027年起升至60%,2030年起升至80%。零部件制造商警告,若无本地电芯,2027年的门槛将难以达到。对买家而言,这意味着最便宜的符合条件车型将越来越是真正在印尼组装的车型——而市场的价值端,正是拥有本地工厂的中国品牌将发力施压优势之处。
China Angle
中国是全球最大的电动两轮车市场,也是当前领跑印尼的多数品牌背后的制造基地。2026年上半年,中国国内电动两轮销量为约 2,825万辆(据 AVC/Ovum 数据,因新国家安全标准引发市场洗牌,同比下降12.6%),而冠军 雅迪在2026年上半年售出约763万辆,并已连续九年蝉联全球销量第一。中国还 在2026年上半年出口1,597万辆电动两轮车,同比增长30.8%(中国机电产品进出口商会数据,经新华社)——印尼正是这一出口攻势的重点目的地。
这一对照有启示意义,但并非一边倒。中国本土市场在新标准更严与补贴退出的背景下正在 收缩,这恰恰是其成熟、成本优化的 LFP 电池与可换电电池包方案被推向海外的原因。印尼为中国品牌提供了一个在本土已不再拥有的增长前沿,而印尼则获得了价廉且在本地组装的电动车——代价是将该细分市场的大部分让渡给外资企业,这正是四轮电动车领域正在上演的同样动态。
图片来源
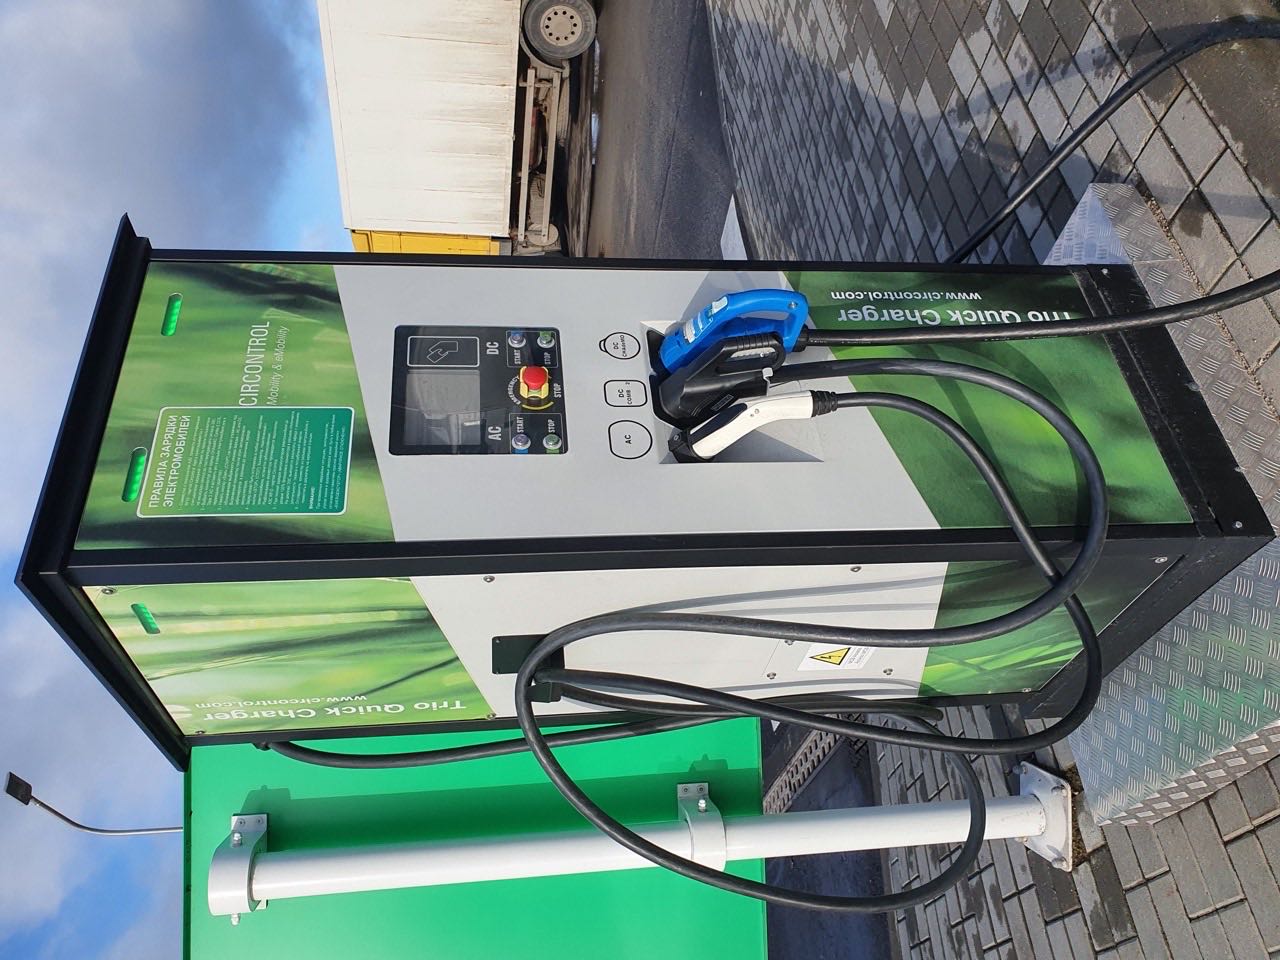
- 印尼公共充电点:Wikimedia Commons,CC 许可。
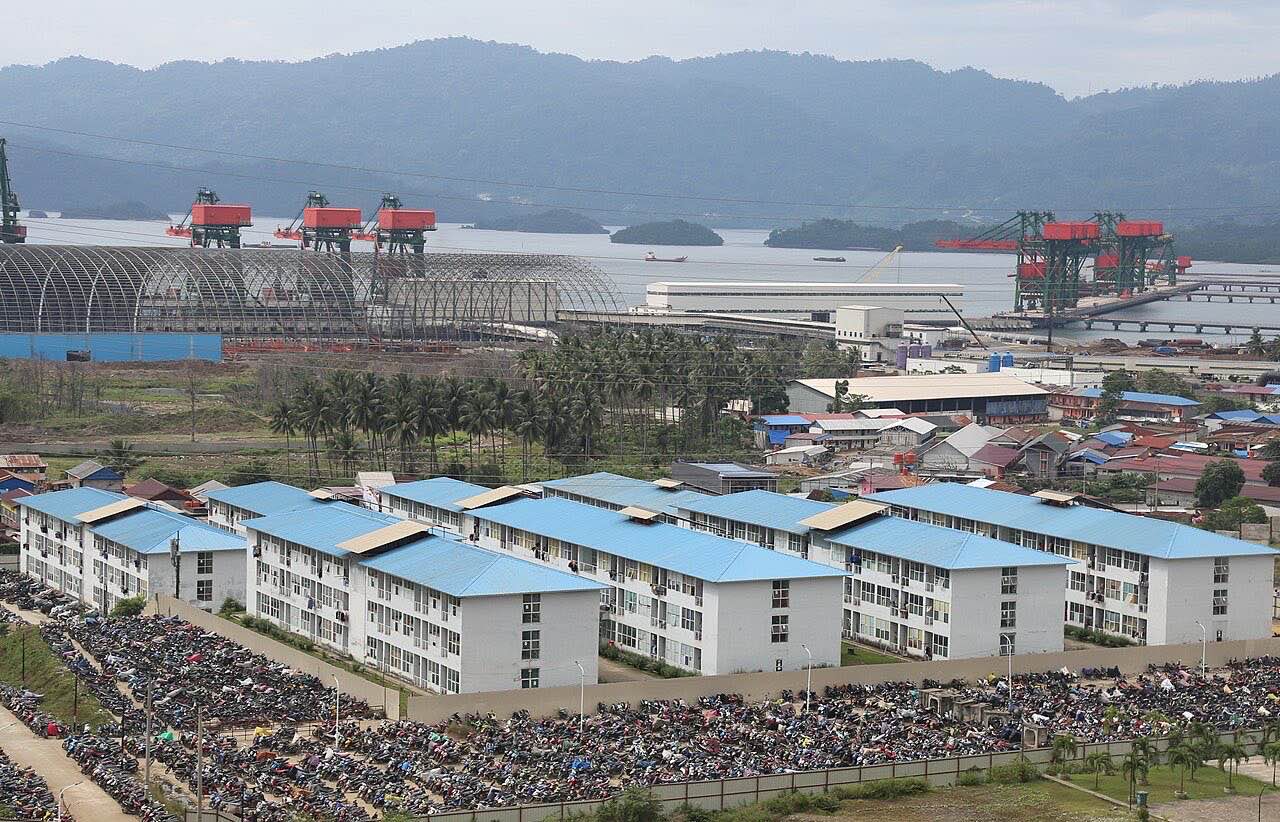
- Morowali 镍工业园:Wikimedia Commons,CC 许可。
资料来源
- 印尼电动两轮销量、MOLINAS、TKDN、品牌:MotorCyclesData,2026年10月19日 — https://www.motorcyclesdata.com/2026/10/19/indonesia-electric-motorcycles/ ;IndoEVs 买家指南,2026 — https://indoevs.com/electric-motorbikes-indonesia-buyers-guide ;其中引用的 Aismoli / Antara / Otodream 行业数据。
- 中国品牌约85%印尼电动两轮份额:供应链报告,经 Toutiao / SGPJB,2026 — https://www.toutiao.com/a7636377143911481892
- 中国电动两轮市场规模(2026上半年约2825万辆)及雅迪约763万辆、连续九年全球第一:AVC/Ovum 经 Jiemian,2026年8月 — https://www.jiemian.com/article/15044107.html ;新华社,2026 — https://www.xhby.net/content/s6a8e501be4b03b461cd05dae.html
- 中国电动两轮出口2026上半年(1597万辆,+30.8%):中国机电产品进出口商会数据,经新华社,2026。
中文简报
2026年10月21日 · 印尼电动两轮车技术解析:真正的电动化故事在两轮。
印尼年销摩托约600–700万辆,电动仅约6–7万辆(占比<1%),截至2026年4月上路电动摩托约24.29万辆。2026年8月13日普拉博沃总统启动"Motor Listrik Nasional(MOLINAS)"计划,单车补贴300万印尼盾(约170美元),预算3万亿印尼盾、目标最多100万辆,但官方预计2026年底仅约10万辆可兑现(产能有限);补贴低于2024年的700万盾。
销量:2024年峰值11.15万辆,2025年补贴退坡后降至8.70万辆(-22%),2026年恢复微增(截至9月同比+6.4%,年初至今约7.92万辆);1–8月约1.89万辆,买家观望补贴细则(PMK尚未落地)。
品牌格局:中国品牌(雅迪、台铃、Selis、United、Polytron等)占印尼电动两轮约85%份额;本田/雅马哈在燃油摩托占80%+,但在电动仅约15%。本田同比+63%但仍从近零起步。
商业模式:换电/电池租赁降低购车门槛;RMI研究称电动两轮TCO比燃油低约34%(有补贴约50%),充满电2000–5000印尼盾 vs 加油2–5万印尼盾,对网约/外卖骑手关键。
本地化:TKDN本地含量要求2026年40%、2027年60%、2030年80%;无本地电芯难达2027门槛,利好已在印尼建厂的中国品牌。
中国视角:中国是全球最大电动两轮市场,2026上半年内销约2825万辆(同比-12.6%,新国标洗牌),雅迪上半年约763万辆、连续九年全球第一;2026上半年出口1597万辆(+30.8%),印尼是重点出海目的地。中国本土市场收缩,正把成熟的LFP+换电方案外推;印尼获得低价本地化电动车,但代价是大部分份额让予外资——与四轮车态势相同。