한국의 전고체 배터리 레이스: 삼성SDI, LG, SK On이 2027년에 걸다
한국이 전고체 배터리에 국가적 승부수를 띄우고 있다. 2026년 9월 말과 10월 초, 서울은 정부-산업 기술 로드맵과 녹색 전환 전략을 발표하며 차세대 셀을 국가 산업 정책의 핵심에 놓았다. 국내 3대 거인 — 삼성SDI, LG Energy Solution, SK On — 은 각자의 일정이 있지만, 모두 같은 위협과 경주하고 있다: 오늘날 액체 리튬이온 시장에서 중국의 압도적인 선두다.
2030을 중심으로 구축된 국가 로드맵
2026년 9월 22일, 한국 산업통상자원부(MOTIE)는 LG Energy Solution, 삼성SDI, SK On과 함께 서울 대한상공회의소에서 배터리 산업 기술 로드맵을 발표했다. 핵심 약속: 2027년에 전고체 배터리 시제품을 생산하고 2030년까지 상용화에 도달한다. 정부는 2027년부터 5년간 약 4,000억 원의 신규 R&D 자금을 계획하고 있으며, 민간은 2030년까지 약 8조 원의 투자를 목표로 한다.
2주 후인 10월 7일, 이재명(Lee Jae-myung) 대통령은 K-GX(Green Transformation) 전략을 발표했다. 10년간 약 1,000조 원 규모의 계획으로, 차세대 배터리 검증과 상용화를 명시적으로 우선순위로 꼽았다.
삼성SDI: 2027년의 선봉
삼성SDI는 세 곳 중 가장 공격적이다. 이 회사는 황화물 기반 무음극(anode-less) 셀인 SolidStack을 추진하며, 2027년 하반기 울산 공장에서 양산, 체적 에너지 밀도 약 900–1,000 Wh/L — 현재 각형 셀보다 약 40% 높음 — 를 목표로 한다. 파일럿 라인(S-Line)은 이미 수원 R&D 센터에서 가동 중이며, 고객 평가용 샘플 셀을 출하했다.
이 회사는 또한 계획에 자금을 투입하고 있다: 2040년까지 울산과 천안에 약 25조 원을 투자하고, 북미 공급을 위해 뉴카슬(New Carlisle) 인디애나 공장을 완전 인수(GM의 49.9% 지분 매입 후)했다. 주목할 점은 삼성SDI가 전고체 셀의 첫 상용 적용이 자동차가 아니라 공간과 피크 전력 수요가 극심하고 검증 주기가 짧은 휴머노이드 로봇일 수 있다고 밝혔다는 것이다.
SK On과 LG Energy Solution: 늦은 출발
SK On은 상용화를 2029년으로 잡고 파일럿 단계 목표를 800 Wh/L로 하며 2027년에 파일럿 라인 시험을 한다. LG Energy Solution도 황화물 전고체 상용화를 2029년으로 제시했고, 2026년 하반기에 건식 전극 전고체 파일럿 라인을 구축하고 있다 — 동시에 북미 ESS(에너지 저장) 시장에 더 많은 자원을 돌리며 2026년 말까지 50 GWh 이상의 용량을 목표로 한다.
한국이 왜 이렇게 밀어붙이는가
긴박함은 구조적이다. 2026년 10월 발표된 분석에 따르면 한국 배터리 제조사의 세계 시장 점유율은 2023년 약 23–25%에서 2025년 약 15.3–16%로 떨어졌고, 중국의 주요 6개사는 함께 약 67%를 차지한다. 핵심 소재 — 음극, 분리막, 전해질 — 에서 한국의 점유율은 모두 7% 미만이다. 비용 면에서 액체 리튬 레이스를 대부분 패배한 후, 서울은 전고체가 판을 다시 셔플할 카드가 될 수 있다고 베팅하고 있다.
현실 점검이 필요하다: 2027년은 약속이 아니라 목표다. 2026년 말 기준, 삼성SDI의 검증된 작업은 여전히 수원 파일럿 라인에 머물러 있고, 각 제조사가 주장하는 시점은 최소 12–18개월 앞이다. 어려운 부분 — 제조 일관성, 수율, 비용 — 은 바로 액체 셀이 이미 성숙한 영역이다.
중국 앵글
중국도 같은 2030 목적지를 향하지만 규모의 위치에서 접근한다. 2026년 9월 28일, 중국 공업정보화부(MIIT)와 다른 6개 부처는 신형 배터리 산업 발전 제15차 5개년 계획을 발표하여 전고체 초기 대규모 적용을 2030년으로 설정했다(출처: 36Kr, 7개 부처 계획 보도).
기업 일정은 소량 시생산을 위해 2027년 전후로 모여 있다. BYD는 선전 핑산에 2 GWh 황화물 전고체 파일럿 라인을 운영하며 2026년 2월 가동 — 중국 최초의 자동차 등급 황화물 전고체 파일럿 라인으로 불림 — 되었고, 충칭 비산구에 20 GWh 양산 라인을 계획; BYD는 2027년 고급 모델에 소량 탑재를 목표로 한다(출처: 36Kr; SMM/10jqka). CATL은 1 GWh 황화물 파일럿 라인을 구축했고 2027년 소량 시생산을 가이드한다; 회장 Robin Zeng은 2026년 6월 전고체 성숙도를 "9단계 중 4단계"로 평가했고 2027년에 7–8단계를 목표로 한다. 한편 CATL의 반고체(응축 상태) 셀은 2026년 3분기에 양산에 들어가 최대 1,500 km 주행거리로 OEM 납품을 시작했다(출처: 36Kr; Toutiao/업계 개요). Chery는 우후에 0.5 GWh 파일럿 라인을 갖추고 60 Ah 자동차 등급 셀을 생산하며 2027년 차량 검증을 계획한다(출처: 36Kr).
오늘 실제로 출하되는 것은 전고체가 아니라 반고체다. NIO의 150 kWh 반고체 팩(WeLion 공급)은 2024년부터 고객 옵션으로 제공되고 있으며, SAIC의 MG4는 칭타오(Qingtao) 반고체 셀을 사용한다. 2026년 8월, 중국은 액체, 고액 하이브리드, 전고체 셀의 용어를 정형화한 표준 GB/T 48093.1-2026을 발표했다(출처: Toutiao, 2026년 10월). 규모 격차의 맥락에서 SNE Research는 2026년 상반기에 중국 최대 배터리 7개사가 세계 동력 배터리 탑재량의 72.4%(총 608.5 GWh)를 차지했다고 보고했다. 2026년 기준, 전고체 셀이 고객 차량에 탑재된 사례는 어디에도 없었다 — 한국과 중국은 서로뿐만 아니라 같은 물리 법칙과 경주하고 있다.
이미지 출처
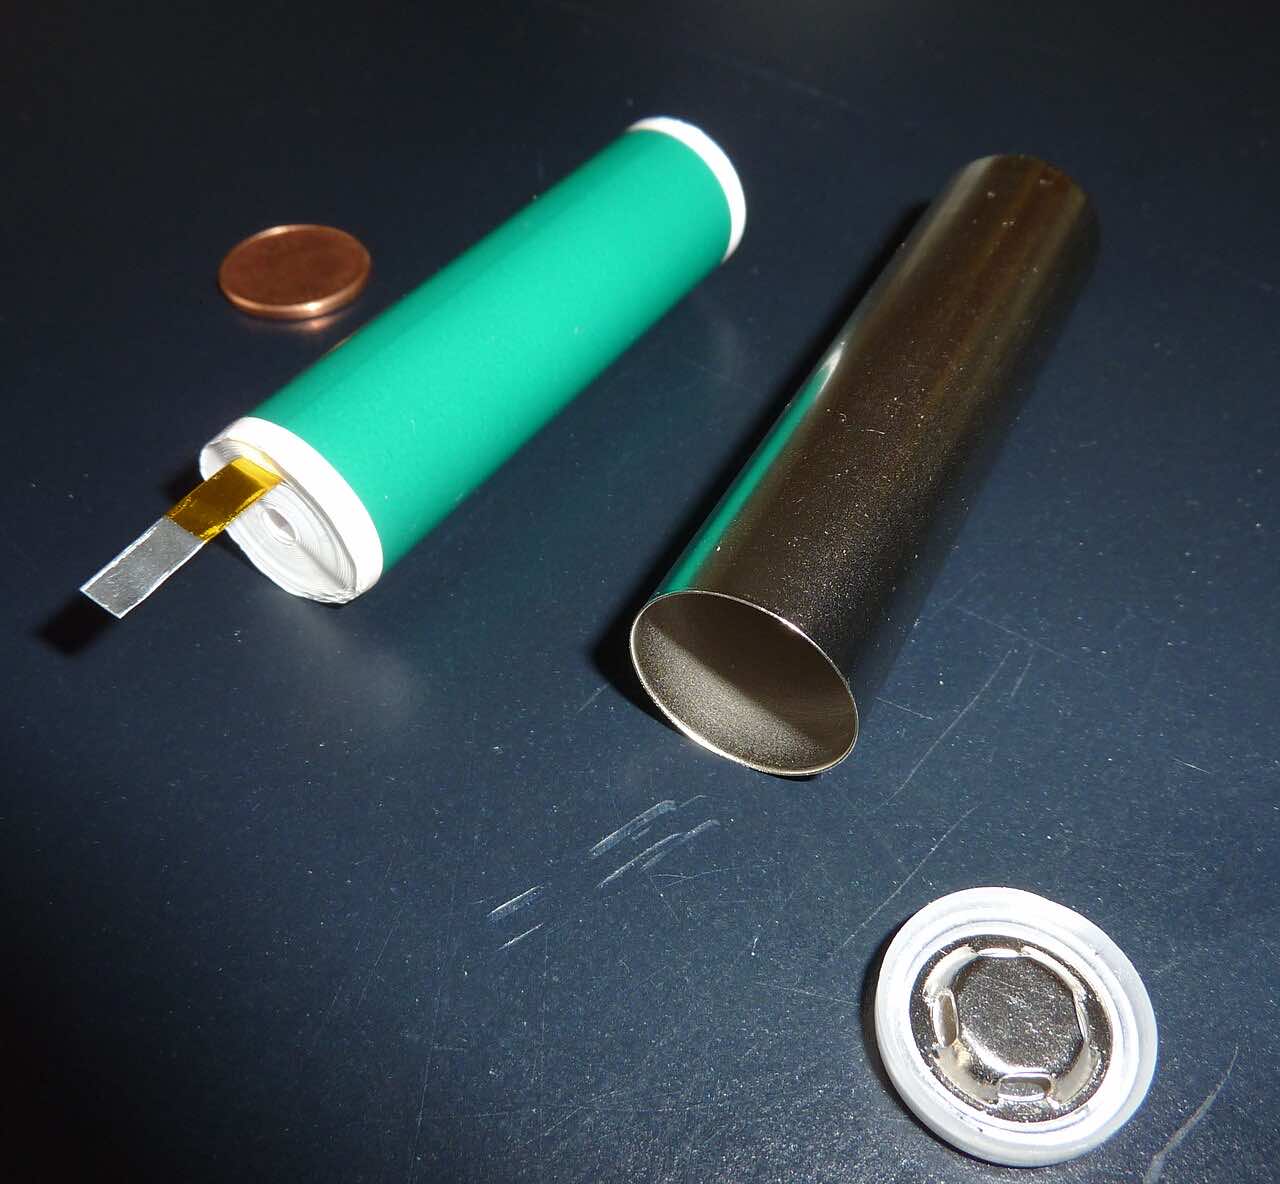
- 배터리 셀: 사진은 Wikimedia Commons 경유(File:Lithium-Ion Cell cylindric.JPG), CC 라이선스. 배터리 기술을 설명하는 그림.
Sources
- 36Kr (English) — 중국/일본/한국 전고체 2030 계획, 기업 일정: https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — 중국 전고체 파일럿 라인, BYD/CATL: https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — 한국 로드맵, 삼성 SK LG 일정, 점유율 배경: https://m.pedaily.cn/news/570267
- ifeng — 한국 로드맵과 K-GX 전략: https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — 삼성SDI SolidStack, 900 Wh/L, 수원 파일럿, 울산 2027: https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — 삼성SDI / 세계 전고체 일정, 신중한 해석: https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — 반고체 이미 차량 탑재, GB/T 48093.1-2026 표준: https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。