Südkoreas Rennen um Feststoffbatterien: Samsung SDI, LG und SK On setzen auf 2027
La Corée du Sud fait un pari national sur les batteries solides. À la fin septembre et au début octobre 2026, Séoul a publié une feuille de route technologique gouvernement-industrielle et une stratégie de transformation verte qui placent les cellules de nouvelle génération au cœur de la politique industrielle du pays. Les trois géants nationaux — Samsung SDI, LG Energy Solution et SK On — ont chacun leur propre calendrier, mais tous courent contre la même menace : l'avance dominante de la Chine sur le marché actuel des batteries lithium-ion liquides.
Une feuille de route nationale construite autour de 2030
Le 22 septembre 2026, le ministère du Commerce, de l'Industrie et de l'Énergie de Corée du Sud (MOTIE) s'est joint à LG Energy Solution, Samsung SDI et SK On à la Chambre de commerce et d'industrie de Corée à Séoul pour publier la Feuille de route technologique de l'industrie des batteries. Ses engagements centraux : produire des prototypes de batteries entièrement solides en 2027 et atteindre la commercialisation d'ici 2030. Le gouvernement prévoit environ 400 milliards de wons de nouveaux financements de R&D à partir de 2027 sur cinq ans, le secteur privé visant environ 8 000 milliards de wons d'investissement d'ici 2030.
Deux semaines plus tard, le 7 octobre, le président Lee Jae-myung a dévoilé la stratégie K-GX (Green Transformation), un plan d'environ 1 000 billions de wons sur dix ans qui nomme explicitement la vérification et la commercialisation des batteries de nouvelle génération comme priorités.
Samsung SDI : le porte-drapeau de 2027
Samsung SDI est le plus agressif des trois. Il poursuit une cellule à base de sulfure, sans anode, qu'il nomme SolidStack, visant la production de masse au second semestre 2027 dans son usine d'Ulsan, avec une densité énergétique volumique d'environ 900–1 000 Wh/L — environ 40 % au-dessus de ses cellules prismatiques actuelles. Une ligne pilote (la S-Line) fonctionne déjà à son centre de R&D de Suwon, et il a expédié des cellules échantillons à des clients pour évaluation.
L'entreprise investit également financièrement derrière le plan : elle investit environ 25 000 milliards de wons d'ici 2040 à Ulsan et Cheonan, et a pris la pleine propriété de son usine de New Carlisle, Indiana (après avoir racheté les 49,9 % de GM) pour l'approvisionnement nord-américain. Il convient de noter que Samsung SDI a déclaré que le premier usage commercial de sa cellule solide pourrait ne pas être l'automobile, mais les robots humanoïdes, où les exigences d'espace et de puissance de crête sont extrêmes et les cycles de validation plus courts.
SK On et LG Energy Solution : un démarrage plus tardif
SK On a fixé la commercialisation à 2029, avec un objectif pilote de 800 Wh/L et des essais sur ligne pilote en 2027. LG Energy Solution a également visé 2029 pour la commercialisation des cellules sulfure entièrement solides et construit une ligne pilote à électrode sèche entièrement solide au second semestre 2026 — tout en orientant davantage de ressources vers le marché nord-américain du stockage d'énergie (ESS), où elle cible plus de 50 GWh de capacité d'ici la fin 2026.
Pourquoi la Corée pousse-t-elle autant
L'urgence est structurelle. Une analyse publiée en octobre 2026 a noté que la part de marché mondiale des fabricants de batteries sud-coréens est passée d'environ 23–25 % en 2023 à environ 15,3–16 % en 2025, tandis que six grandes entreprises chinoises détiennent ensemble environ 67 %. Dans les matériaux clés — anodes, séparateurs, électrolytes — les parts coréennes sont toutes inférieures à 7 %. Ayant largement perdu la course au lithium liquide sur le coût, Séoul parie que le solide peut être la carte qui rebat les cartes.
Un retour à la réalité s'impose : 2027 est une cible, pas un engagement. Fin 2026, le travail validé de Samsung SDI reste à la ligne pilote de Suwon, et la date revendiquée par chaque producteur reste à au moins 12–18 mois. La partie difficile — la cohérence de fabrication, le rendement et le coût — est précisément là où les cellules liquides sont déjà matures.
Angle Chine
La Chine vise la même destination 2030 mais à partir d'une position d'échelle. Le 28 septembre 2026, le ministère chinois de l'Industrie et des Technologies de l'information (MIIT) et six autres départements ont publié le 15e plan quinquennal pour le développement de la nouvelle industrie des batteries, qui fixe l'application initiale à grande échelle de l'entierement solide à 2030 (source : 36Kr, relatant le plan des sept départements).
Les calendriers d'entreprise sont regroupés autour de 2027 pour les essais en petits lots. BYD exploite une ligne pilote sulfure entièrement solide de 2 GWh à Shenzhen Pingshan, entrée en service en février 2026 — décrite comme la première ligne pilote sulfure entièrement solide de qualité automobile de Chine — avec une ligne de production de masse planifiée de 20 GWh dans le district de Bishan à Chongqing ; BYD vise l'installation en petits lots sur des modèles haut de gamme en 2027 (sources : 36Kr ; SMM/10jqka). CATL a construit une ligne pilote sulfure de 1 GWh et guide une production d'essai en petits lots pour 2027 ; le président Robin Zeng a évalué la maturité de sa technologie entièrement solide à « niveau 4 sur 9 » en juin 2026, avec les niveaux 7–8 visés pour 2027. Les cellules semi-solides (à état condensé) de CATL, en revanche, sont entrées en production de masse et ont commencé les livraisons OEM au troisième trimestre 2026 avec des autonomies allant jusqu'à 1 500 km (sources : 36Kr ; Toutiao/revue sectorielle). Chery dispose d'une ligne pilote de 0,5 GWh à Wuhu produisant des cellules de 60 Ah de qualité automobile, avec une vérification embarquée prévue pour 2027 (source : 36Kr).
Ce qui est réellement livré aujourd'hui est semi-solide, pas entièrement solide. Le pack semi-solide de 150 kWh de NIO (fourni par WeLion) est disponible en option client depuis 2024, et la MG4 de SAIC utilise des cellules semi-solides de Qingtao. En août 2026, la Chine a publié GB/T 48093.1-2026, une norme qui formalise la terminologie des cellules liquides, hybrides solide-liquide et entièrement solides (source : Toutiao, octobre 2026). Pour situer l'écart d'échelle, SNE Research a rapporté qu'au premier semestre 2026, les sept plus grandes entreprises de batteries chinoises détenaient 72,4 % des installations mondiales de batteries de traction (608,5 GWh au total). Aucune cellule entièrement solide n'avait atteint une voiture client nulle part en 2026 — la Corée et la Chine courent la même physique, pas seulement l'une contre l'autre.
Crédits image
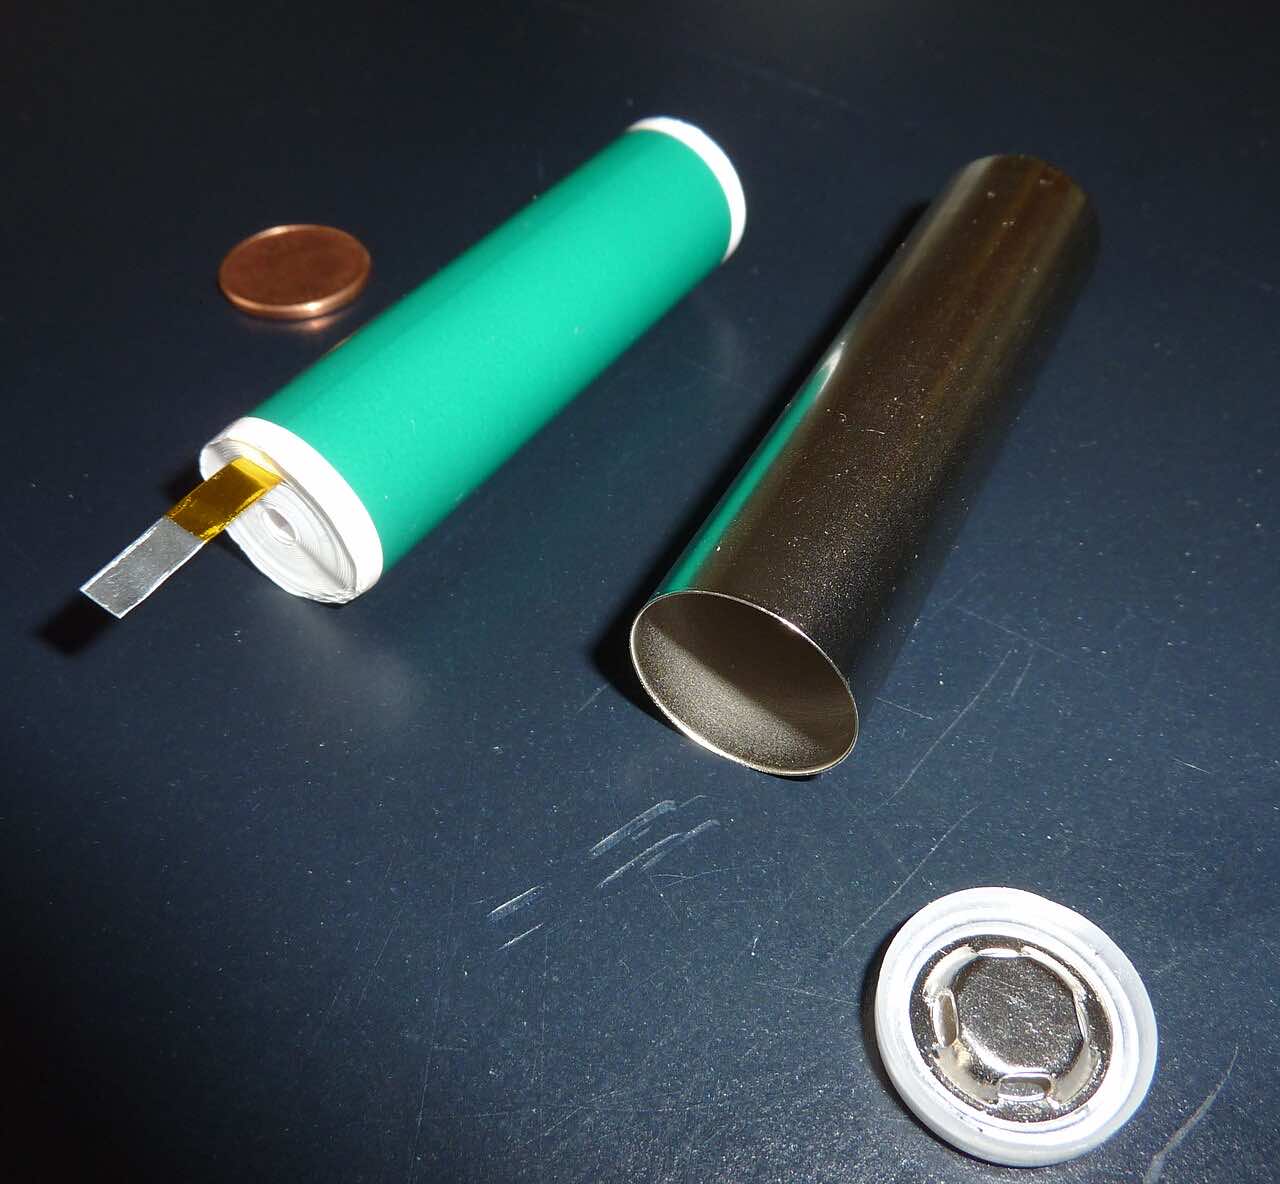
- Cellule de batterie : photo via Wikimedia Commons (File:Lithium-Ion Cell cylindric.JPG), licence CC. Illustrative de la technologie des batteries.
Sources
- 36Kr (English) — plans solides 2030 Chine/Japon/Corée, calendriers d'entreprise : https://eu.36kr.com/en/p/4024227042070659
- SMM / 10jqka — lignes pilotes entièrement solides Chine, BYD/CATL : https://m.10jqka.com.cn/20261015/c680726985.shtml
- pedaily — feuille de route Corée, calendriers Samsung SK LG, part de marché : https://m.pedaily.cn/news/570267
- ifeng — feuille de route Corée et stratégie K-GX : https://h5.ifeng.com/c/vivo/v002ZYqIm-_FnI6GXVuWELNO--ynya--bGYNVw1PGqlQYAm--Rg__?isNews=1
- EET-China — Samsung SDI SolidStack, 900 Wh/L, pilote Suwon, Ulsan 2027 : https://www.eet-china.com/mp/a529444.html
- Battery-Design.net — Samsung SDI / calendriers solides mondiaux, lecture prudente : https://www.batterydesign.net/solid-state-production-timelines/
- Toutiao — semi-solide déjà dans les voitures, norme GB/T 48093.1-2026 : https://www.toutiao.com/a7695650912802554410
中文简报
2026年9月下旬至10月初,韩国发布国家层面的固态电池路线图:9月22日产业通商资源部联合三星SDI、LG新能源、SK On发布《电池产业技术路线图》,目标2027年出试制品、2030年商用;10月7日李在明总统发布K-GX绿色转型战略,十年约1000万亿韩元投入。三星SDI最激进,硫化物无负极"SolidStack"目标2027下半年蔚山量产、体积能量密度约900–1000Wh/L,水原中试线已向客户送样;SK On定2029年商用、800Wh/L;LG新能源同样定2029年,并转向北美储能市场。背景是韩国电池全球市占率已从2023年23–25%降至2025年约15.3–16%,而中国六家头部企业合计约67%,韩国寄望固态"换牌"。但2027仍是目标而非承诺,量产前仍有良率与成本关口。中国方面,工信部等七部门9月28日发布《新型电池产业发展十五五规划》,明确全固态初步规模化应用锚定2030年;比亚迪深圳坪山2GWh硫化物中试线2026年2月投产、重庆璧山规划20GWh;宁德时代1GWh中试线、目标2027小批量,半固态已量产交付;奇瑞芜湖0.5GWh中试线。真正装车的是半固态(蔚来150kWh、上汽MG4),全固态截至2026年尚无任何量产车搭载。
Retour aux articles · Voir les commentaires sur la page interactive