El auge de las dos ruedas eléctricas en Indonesia: por qué la verdadera historia de los vehículos eléctricos está en dos ruedas
Cuando se habla de la electrificación de Indonesia, la conversación suele saltar a BYD, Chery y los coches de cuatro ruedas que llegan a los concesionarios de Yakarta. Pero el país vende aproximadamente 6–7 millones de motocicletas al año y solo unas 60.000–70.000 son eléctricas — menos del 1 % del total. Esa brecha es donde está ocurriendo realmente la mayor y menos cubierta transición a vehículos eléctricos (EV) del sudeste asiático. Este es el panorama tecnológico y de políticas detrás de las dos ruedas eléctricas de Indonesia a finales de 2026.
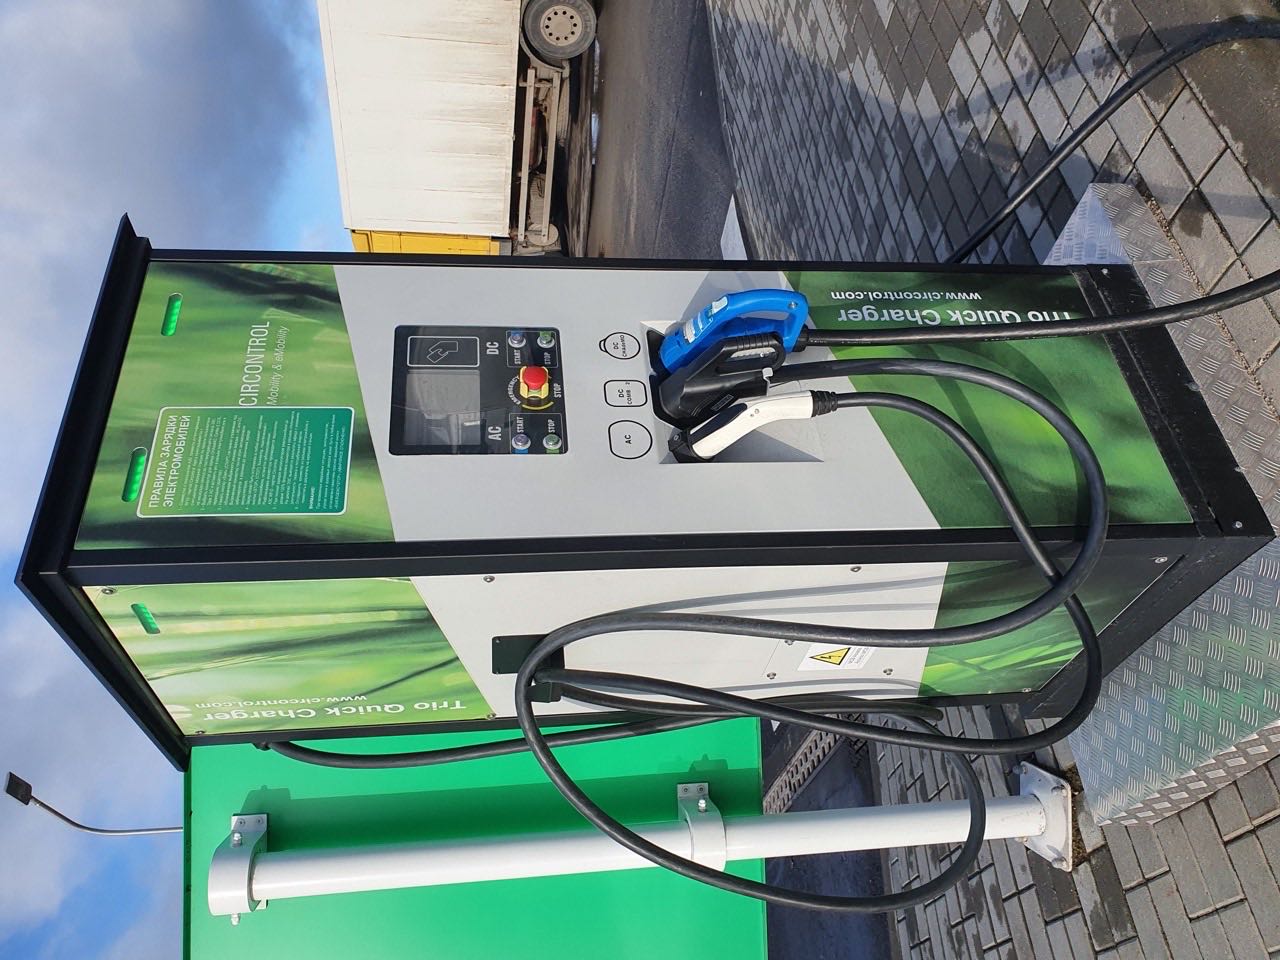
1. Un mercado de 6–7 millones de unidades que sigue por debajo del 1 % eléctrico
Indonesia es uno de los mayores mercados de motocicletas del mundo, con ventas anuales de unos 6–7 millones de unidades, pero los modelos eléctricos solo han logrado unas 60.000–70.000 ventas al año — aproximadamente el 1 % del total, según Antara y estimaciones del sector. Había unas 242.909 motocicletas eléctricas en las carreteras indonesias en abril de 2026 (datos del ministerio de Industria vía Otodream). El margen de crecimiento es enorme, pero la base sigue siendo minúscula.
2. La apuesta política: MOLINAS y el subsidio de 3 millones IDR
El 13 de agosto de 2026, el presidente Prabowo lanzó el programa Motor Listrik Nasional (MOLINAS) en la fábrica de ALVA en Cikarang. Promete tipos de interés más bajos, un impulso hacia financiación con pago inicial cero, y un esquema de canje por motos de gasolina. El incentivo central es un subsidio de 3 millones IDR (aprox. 170 USD) por cada dos ruedas eléctrico elegible, con un presupuesto de 3 billones IDR destinado a hasta 1 millón de motos fabricadas localmente. Los funcionarios esperan que solo unas 100.000 se adopten para fin de 2026 porque la capacidad de fábrica local es limitada.
Eso está por debajo de los 5 millones IDR que se consideraron en su momento y de los 7 millones IDR ofrecidos en 2024 — un recorte deliberado mientras el gobierno se preocupa por el espacio fiscal y la oferta local.
3. Por qué 2026 es un año de reinicio
Las ventas cuentan la historia. Tras un pico de 111.535 unidades en 2024, las matriculaciones de dos ruedas eléctricas cayeron un 22,0 % a 86.987 en 2025 cuando expiró el subsidio, luego volvieron a un crecimiento modesto — solo un 6,4 % interanual hasta septiembre de 2026 (unos 79.170 unidades en lo que va de año, según MotorCyclesData). Aismoli, la asociación del sector, dijo que las ventas de enero a agosto de 2026 fueron de unas 18.900, ya que los compradores esperaban el inicio del subsidio prometido. Con el PMK (regulación del ministerio de Finanzas) aún pendiente a finales de septiembre, gran parte del año transcurrió en el limbo.
4. Las marcas chinas ya poseen cerca del 85 % del mercado de e-2W
Esta es la parte que los gigantes japoneses tradicionales se perdieron. Honda y Yamaha en conjunto tienen más del 80 % del mercado indonesio de motocicletas de gasolina, pero en dos ruedas eléctricas su cuota combinada es de solo cerca del 15 %. Las marcas chinas — Yadea, Tailg, Selis (una marca local construida sobre cadenas de suministro chinas), United, Polytron y otras — representan aproximadamente el 85 % del mercado indonesio de dos ruedas eléctricas en 2026. Honda es la de mayor crecimiento entre las establecidas (+63 % en lo que va de año), pero desde un punto de partida casi nulo, y solo lanzó su primera moto eléctrica estratégica en el sudeste asiático en 2025.
La ventaja china es sistémica: el control de la fabricación de batería, motor y controlador, más la disciplina de costos de un mercado doméstico saturado. Yadea y Tailg ahora operan fábricas indonesias, y la oleada de 2023 de más de 100 marcas chinas de dos ruedas se ha filtrado a un conjunto menor capaz de localizarse.
5. El intercambio de baterías y las matemáticas del TCO
Los compradores de dos ruedas son excepcionalmente sensibles al precio inicial, y por eso los modelos de intercambio de baterías y alquiler de baterías importan más aquí que en los coches. Marcas como Polytron y ALVA ofrecen bandas de precio de "alquiler de batería" que reducen fuertemente el precio en carretera. El caso del costo de operación es sólido de todos modos: un estudio de RMI citado por analistas del sector encontró que el costo total de propiedad de un dos ruedas eléctrico es unas 34 % menor que una moto de gasolina (unos 50 % menor con subsidio), y se espera que la brecha se amplíe hacia 60 % para 2040. Una carga completa cuesta unas 2.000–5.000 IDR frente a 20.000–50.000 IDR para llenar el tanque — decisivo para los conductores de ride-hailing y reparto que componen un gran segmento de la demanda.
6. La curva de contenido local TKDN
Casi cada incentivo está atado a TKDN (Tingkat Komponen Dalam Negeri) — contenido local. Las dos ruedas eléctricas a batería necesitan 40 % de contenido local hasta 2026, subiendo a 60 % desde 2027 y 80 % desde 2030, según reiteró el Ministerio de Industria. Los fabricantes de piezas advierten que el escalón de 2027 será difícil de cumplir sin celdas de batería locales. Para los compradores, eso significa que los modelos elegibles más baratos serán cada vez más los ensamblados realmente en Indonesia — y el extremo de valor del mercado es donde las marcas chinas con plantas locales harán valer su ventaja.
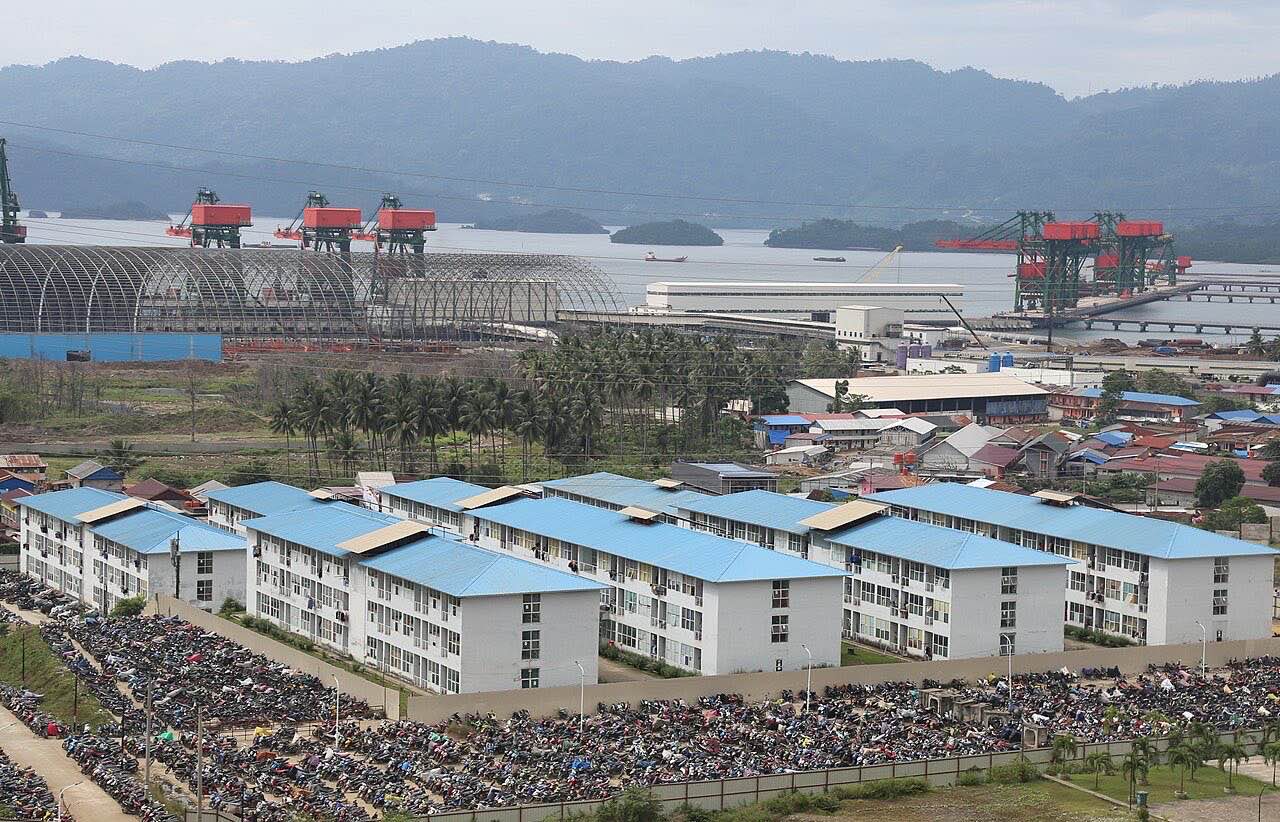
Ángulo China
China es el mayor mercado mundial de dos ruedas eléctricas y la base de fabricación detrás de la mayoría de las marcas que hoy lideran Indonesia. En el primer semestre de 2026, las ventas nacionales chinas de e-two-wheelers fueron de unas 28,25 millones de unidades (una caída del 12,6 % interanual mientras una nueva norma nacional de seguridad sacudía el mercado, según datos AVC/Ovum), y la campeona, Yadea, vendió unas 7,63 millones de unidades en el H1 2026 y ha sido la líder mundial en volumen durante nueve años consecutivos. China también exportó 15,97 millones de e-two-wheelers en el H1 2026, un alza del 30,8 % (datos de la Cámara China de Importación y Exportación de Productos Mecánicos y Electrónicos vía Xinhua) — Indonesia es un destino principal de ese empuje exportador.
El paralelo es instructivo pero no unilateral. El propio mercado interno de China se contrae bajo normas más estrictas y la retirada de subsidios, que es precisamente por lo que su fórmula madura y optimizada en costo de batería LFP y pack intercambiable se está empujando al extranjero. Indonesia ofrece a las marcas chinas una frontera de crecimiento que ya no tienen en casa, mientras Indonesia obtiene EVs económicos ensamblados localmente — al costo de ceder la mayor parte del segmento a firmas extranjeras, la misma dinámica que ocurre en los EVs de cuatro ruedas.
Créditos de imágenes
- Punto de carga público de Indonesia: Wikimedia Commons, licencia CC.
- Parque industrial del níquel de Morowali: Wikimedia Commons, licencia CC.
Fuentes
- Ventas de dos ruedas eléctricos indonesias, MOLINAS, TKDN, marcas: MotorCyclesData, 19 oct. 2026 — https://www.motorcyclesdata.com/2026/10/19/indonesia-electric-motorcycles/ ; guía del comprador IndoEVs, 2026 — https://indoevs.com/electric-motorbikes-indonesia-buyers-guide ; datos sectoriales Aismoli / Antara / Otodream citados.
- ~85 % de cuota e-2W indonesia de marcas chinas: informe de cadena de suministro vía Toutiao / SGPJB, 2026 — https://www.toutiao.com/a7636377143911481892
- Tamaño del mercado chino de e-two-wheelers (H1 2026 ~28,25 M unidades) y Yadea ~7,63 M, #1 global nueve años: AVC/Ovum vía Jiemian, ago. 2026 — https://www.jiemian.com/article/15044107.html ; Xinhua, 2026 — https://www.xhby.net/content/s6a8e501be4b03b461cd05dae.html
- Exportaciones chinas de e-two-wheelers H1 2026 (15,97 M, +30,8 %): datos MEA de China vía Xinhua, 2026.
中文简报
2026年10月21日 · 印尼电动两轮车技术解析:真正的电动化故事在两轮。
印尼年销摩托约600–700万辆,电动仅约6–7万辆(占比<1%),截至2026年4月上路电动摩托约24.29万辆。2026年8月13日普拉博沃总统启动"Motor Listrik Nasional(MOLINAS)"计划,单车补贴300万印尼盾(约170美元),预算3万亿印尼盾、目标最多100万辆,但官方预计2026年底仅约10万辆可兑现(产能有限);补贴低于2024年的700万盾。
销量:2024年峰值11.15万辆,2025年补贴退坡后降至8.70万辆(-22%),2026年恢复微增(截至9月同比+6.4%,年初至今约7.92万辆);1–8月约1.89万辆,买家观望补贴细则(PMK尚未落地)。
品牌格局:中国品牌(雅迪、台铃、Selis、United、Polytron等)占印尼电动两轮约85%份额;本田/雅马哈在燃油摩托占80%+,但在电动仅约15%。本田同比+63%但仍从近零起步。
商业模式:换电/电池租赁降低购车门槛;RMI研究称电动两轮TCO比燃油低约34%(有补贴约50%),充满电2000–5000印尼盾 vs 加油2–5万印尼盾,对网约/外卖骑手关键。
本地化:TKDN本地含量要求2026年40%、2027年60%、2030年80%;无本地电芯难达2027门槛,利好已在印尼建厂的中国品牌。
中国视角:中国是全球最大电动两轮市场,2026上半年内销约2825万辆(同比-12.6%,新国标洗牌),雅迪上半年约763万辆、连续九年全球第一;2026上半年出口1597万辆(+30.8%),印尼是重点出海目的地。中国本土市场收缩,正把成熟的LFP+换电方案外推;印尼获得低价本地化电动车,但代价是大部分份额让予外资——与四轮车态势相同。
Volver a todos los artículos · Ver comentarios en la página interactiva