La cuestión de la carga a 800V en Alemania (2026): por qué un poste Ionity de 600 kW no puede salvar un coche de 400V
Mientras Ionity abre postes de 600 kW en Alemania, el verdadero cuello de botella no es el armario, sino la arquitectura de tensión del coche que se conecta a él.
La red alemana de carga de alta potencia crece más rápido en capacidad que en puntos. A 1 de agosto de 2026, el país contaba con 212.064 puntos de carga de acceso público (+15,6 % interanual), pero la cifra más reveladora es la potencia nominal instalada: 9,22 GW, un 25,5 % más. El segmento ultrarrápido (más de 299 kW) alcanzó los 19.566 puntos, con un crecimiento del 36,4 %, el más rápido. Sin embargo, la velocidad de carga real de la mayoría de los conductores sigue determinada por algo que su coche fue diseñado años atrás: si es un vehículo de 400V o de 800V.
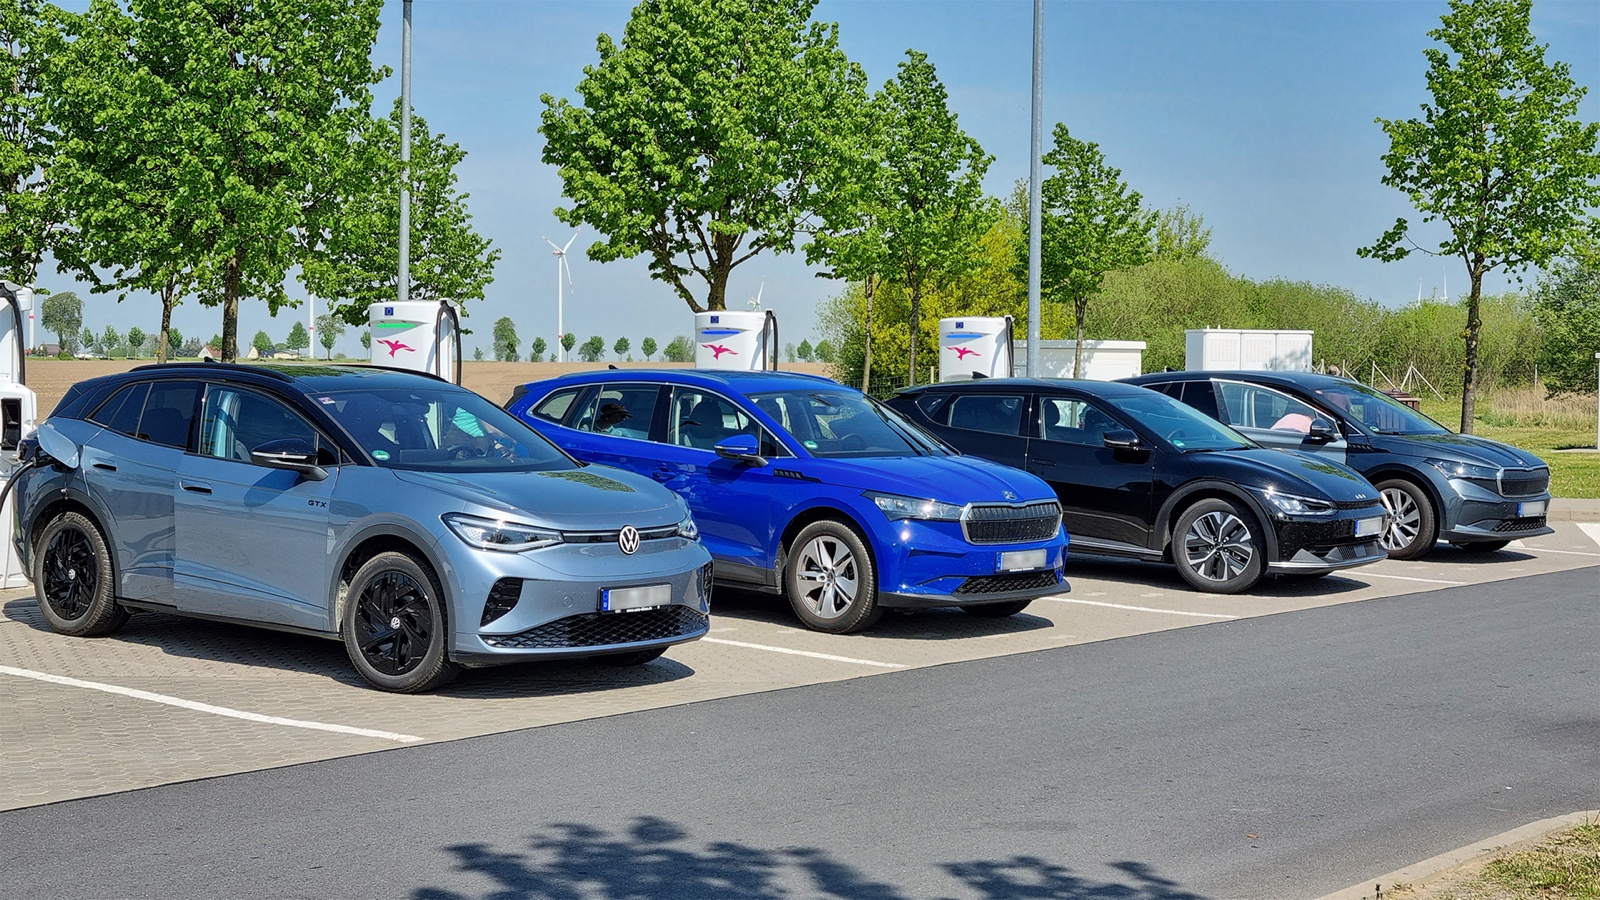
La cifra estrella: el poste de 600 kW de Ionity
El 7 de septiembre de 2026, Ionity abrió su sede alemana número 200, en Karlsruhe, con doce puntos de alta potencia: ocho unidades Alpitronic HYC1000 con 600 kW por vehículo y cuatro unidades HYC400 de 400 kW. Ionity opera ahora más de 1.500 puntos de alta potencia en Alemania. El hardware va genuinamente por delante de los coches.
El problema es el siguiente: ningún turismo Tesla actual consume más de 250 kW, y la mayoría de los VE de 400V convencionales se quedan en torno a 150–200 kW sin importar el tamaño del armario. Un poste de 600 kW solo importa indirectamente a un propietario de Tesla: es una reserva de potencia que impide que una estación concurrida de cuatro plazas reparta su potencia y limite a todos a 110 kW. Para un coche de 800V (Porsche Taycan, Hyundai E-GMP, Audi Q6 e-tron, Kia EV6), ese mismo poste es donde la arquitectura por fin rentabiliza.
800V frente a 400V: la física no es opcional
Un paquete de 800V extrae aproximadamente el doble de potencia con la misma corriente que uno de 400V. En un poste Ionity de 350 kW:
- Un coche de 800V (p. ej. Audi A6 Avant e-tron) puede añadir ~300 km de autonomía en 20 minutos de carga.
- Un coche de 400V (p. ej. VW ID.7 Tourer) suele añadir ~219 km en esos mismos 20 minutos, incluso con hardware idéntico.
Esto no es una actualización de software. Está integrado en la tensión del paquete. La prueba invernal de ADAC de 2026 hizo visible la brecha: a 0 °C en un recorrido simulado por autopista Múnich–Berlín, el Audi de 800V lideró la eficiencia con 23,2 kWh/100 km y recargó más rápido, mientras que el VW ID.7 de 400V necesitó una segunda parada. El nivel de tensión, y no solo el tamaño de la batería, decidió el viaje.
Los operadores con los que se topan realmente los conductores alemanes
- Ionity — empresa conjunta de BMW/Mercedes/Ford/VW, ~350 kW CCS a lo largo de las áreas de descanso de la Autobahn; pago puntual ~0,79 €/kWh, ~0,35 € con un plan.
- EnBW mobility+ — la mayor red propia de Alemania, más de 8.000 puntos, hasta 400 kW.
- Tesla Supercharger — más de 700 sitios alemanes, V3 a 250 kW y V4 de hasta 350–500 kW, fiabilidad muy alta, abierta a todas las marcas desde 2022.
- Aral pulse / E.ON Drive / Allego — cobertura HPC de las grandes energéticas y paneuropea.
Por ley, todas las 360 áreas de descanso federales de la Autobahn deberían contar con al menos cuatro puntos de alta potencia para 2026; alrededor de la mitad estaban operativas a mediados de 2026. La fricción que sienten la mayoría de los conductores es el precio y la fiabilidad, no los conectores: los ~9,2 GW de capacidad pública de Alemania se reparten entre operadores fragmentados con precios puntuales cercanos a 0,57 €/kWh.
Dónde encajan los PHEV y los EREV en la mezcla alemana
Los BEV puros acaparan los titulares, pero la cuota eléctrica alemana se está ampliando. Según la VDA, en julio de 2026 hubo 109.200 matriculaciones eléctricas (BEV + PHEV + FCEV), una cuota de mercado del 41 %, la más alta desde el recorte de incentivos de 2022. Los BEV lideraron con un +62 % (78.600 unidades), pero los PHEV aún crecieron un +13 % hasta 30.600, y en lo que va de año los PHEV alcanzaron 194.402 (+17 %). Los modelos de autonomía extendida (EREV) siguen siendo raros en Europa, pero el repunte de los PHEV muestra que los compradores alemanes aún valoran un motor de combustión de respaldo para los viajes largos donde la densidad de HPC se reduce, justo el caso de uso al que apuntan los EREV.
El ángulo chino
Desde la perspectiva de un propietario chino, el panorama de la carga en Alemania resulta a la vez familiar y extraño. China tiene su propia norma GB/T (otro enchufe distinto), pero su capa ultrarrápida es mucho más agresiva: los HPC públicos de 360–480 kW son habituales en las grandes ciudades y a lo largo de las autopistas, y BYD ha demostrado carga de clase megavatio (1.000 kW+). Los ~9,2 GW de capacidad pública de Alemania son infraestructura real, pero está fragmentada entre operadores y se factura por kWh con poco tope gubernamental. La lección para ambos mercados: los coches de 800V son tan rápidos como su eslabón más débil —la propia arquitectura del coche— y ninguna cantidad de hormigón de 600 kW cambia eso.
Créditos de imagen: Las fotos del texto son imágenes reales alojadas de la biblioteca de EV & Auto Club (sitio HPC de Ionity en Alemania; estación de carga pública alemana). Ninguna imagen generada por IA representa a un vehículo concreto.
Fuentes:
- Puntos y capacidad de carga en Alemania (1 de agosto de 2026) — resumen de normas de carga de VE en Alemania, dev.to (datos de BNA / E-Mobility)
- 200.º sitio alemán de Ionity, Karlsruhe, 600 kW — TeslAnt, sep. 2026 (vía Ecomento)
- Redes Ionity / EnBW / Tesla Supercharger en Alemania — guía de autopista de ChargeMap24
- Prueba invernal de autonomía y carga de ADAC 2026 (Múnich–Berlín, 0 °C) — ADAC / Nydus News / Autohled
- Cuota de matriculaciones eléctricas de julio de 2026 según la VDA — informe mensual de la VDA
Volver a todos los artículos · Ver comentarios en la página interactiva